

Cuadernos de Información Económica, N.º 314 (septiembre-octubre 2026)
Fecha: septiembre 2026
Autores
Raymond Torres*
Etiquetas
Política fiscal, Presupuestos Generales del Estado, prórroga presupuestaria. gasto público, déficit público, España
La política fiscal española en tiempos de prórroga presupuestaria
Las últimas cuentas públicas aprobadas remontan a 2023, y desde entonces los presupuestos de ese año siguen en vigor. En este periodo, sin embargo, el Estado ha incrementado su gasto un 14 % y la Seguridad Social un 20 %. El desvío, que asciende a 78.000 millones de euros, ha sido posible gracias a la multiplicación de modificaciones de crédito y otros instrumentos, diseñados para aportar flexibilidad ante eventos puntuales. Pese a estas adaptaciones que han tenido su utilidad para acometer inversiones con fondos europeos, la reiteración de prórrogas ha restado eficacia a la política fiscal. Uno, porque los presupuestos han sido más expansivos de lo previsto, por la incapacidad de realizar ajustes de gasto o tributarios. Y dos, porque la prórroga no permite afrontar los nuevos desafíos de forma coherente.
El debate en torno a las cuentas públicas no solo marca el pulso de las democracias avanzadas, sino que también constituye el eje principal de la política económica. Razón por la cual la aprobación anual de nuevos presupuestos suele ser un paso imprescindible para que los Gobiernos puedan realizar su tarea de gestión macroeconómica dentro de un marco coherente y consensuado. En este sentido, el caso de España ha suscitado interés, ya que las últimas cuentas públicas avaladas por el Congreso de los Diputados remontan a 2023, y desde entonces el país convive con presupuestos prorrogados.
Este periodo inusualmente largo de no aprobación de nuevas cuentas ha coincidido con la acumulación de desafíos geopolíticos de gran transcendencia —el conflicto en Oriente Medio siendo el más reciente1— y para los cuales los presupuestos elaborados hace cuatro años no habían sido concebidos. También ha irrumpido la inteligencia artificial y se han sumado cerca de un millón y medio de habitantes, la mayoría procedentes de la inmigración. Estos cambios tecnológicos y demográficos, unidos al propio ciclo expansivo, han generado nuevas prioridades para la acción pública. El objetivo de este artículo es explorar cómo ha respondido la política presupuestaria a estos cambios pese a las ataduras generadas por el contexto de prórroga de los Presupuestos Generales del Estado (PGE).
Un presupuesto globalmente expansivo a pesar de la prórroga
Conforme al artículo 134.4 de la Constitución, la situación de prórroga limita la acción presupuestaria del Gobierno tanto del lado del gasto como de los ingresos. El sistema actúa como garantía de continuidad, evitando que la no aprobación de nuevos presupuestos suponga la suspensión de la acción pública (a diferencia de EE. UU., por ejemplo, donde el Gobierno puede verse abocado a decretar el “cierre” de determinados servicios públicos). No obstante, la prórroga constriñe el margen de maniobra para responder a cualquier imprevisto o desafío, ya que su entrada en vigor se traduce en la congelación de los créditos presupuestarios en euros corrientes, al menos en teoría.
Lejos de paralizarse, el gasto del conjunto de las administraciones se ha incrementado un 19 % durante el trienio de prórroga
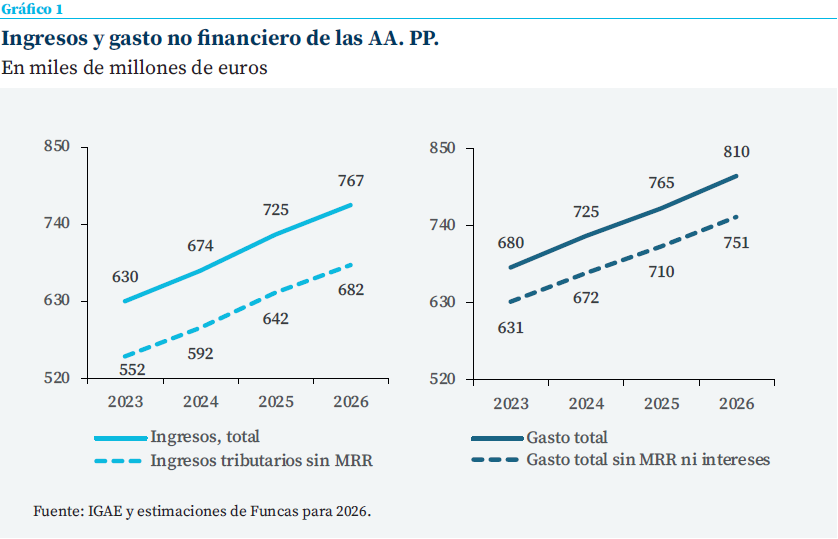
La realidad, sin embargo, ha sido distinta. Lejos de paralizarse, el gasto del conjunto de las administraciones se ha incrementado un 19 % durante el trienio de prórroga (descontando el pago de intereses y los fondos europeos Next Generation)2, y la recaudación tributaria se ha expandido a un ritmo mayor, cercano al 24 %, todo ello a pesar de la no actualización de las cuentas (gráfico 1). Esto se debe en parte a que la prórroga de los PGE no se ha aplicado a los entes territoriales, que disponen de sus propios presupuestos. Y el hecho es que, salvo excepciones, las cuentas de las comunidades autónomas han mantenido una senda expansiva.
Además, el gasto ejecutado por el Estado y la Seguridad Social —principales entes sobre los que se aplica la prórroga de los PGE— se sitúa en un 14 % y un 20 %, respectivamente, por encima del presupuesto inicialmente previsto en virtud de la prórroga, lo que equivale a un desvío de 78.000 millones de euros (gráfico 2).
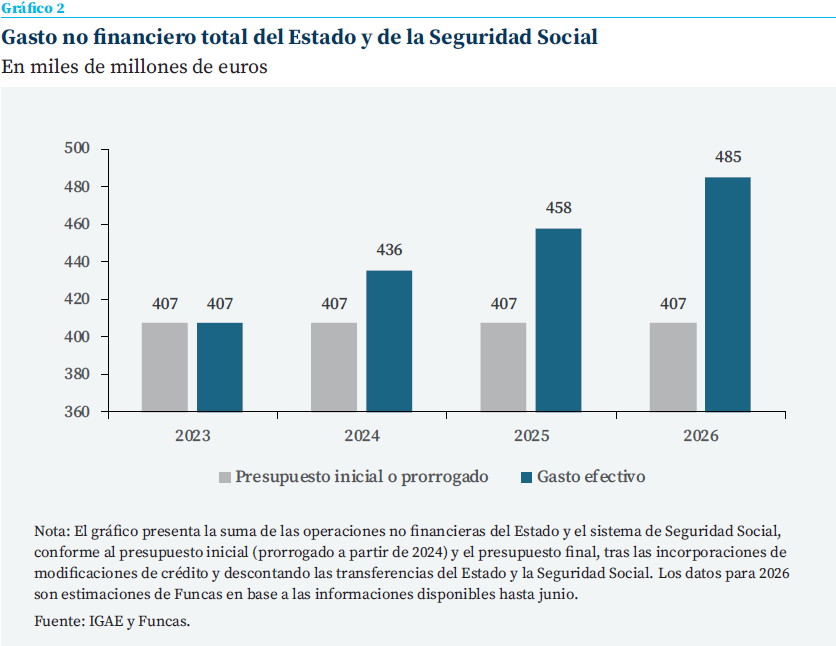
La brecha entre el presupuesto prorrogado y el gasto efectivo se explica por la utilización de diversas modificaciones de crédito y otros instrumentos, originalmente diseñados para posibilitar adaptaciones puntuales3, pero que se han multiplicado para responder a las necesidades surgidas en los últimos años, particularmente la inflación.
Entre las fórmulas que permiten una elevación de las dotaciones presupuestarias, destacan, en primer lugar, las ampliaciones de crédito, destinadas principalmente al pago de las cargas de la deuda, de las pensiones y otras prestaciones de la Seguridad Social. En segundo lugar, los créditos extraordinarios y suplementos de crédito habilitan un incremento del gasto debidamente justificado, generalmente mediante la aprobación de un decreto-ley4. Por ejemplo, las entregas a cuenta a los entes territoriales se actualizan mediante esta fórmula. Finalmente, las generaciones de crédito permiten incorporar ingresos no previstos, como por ejemplo los que proceden de los fondos europeos. En este caso, no es necesario proceder a ningún trámite de aprobación parlamentaria, ya que el plus de recursos tiene como finalidad un nuevo gasto.
Aunque formen parte de la legalidad vigente, estos mecanismos se habían concebido como vías de ajuste puntual, y no como fuentes de financiación recurrente como finalmente ha sucedido. En todo caso, todo incremento de recursos que se derive de las modificaciones de crédito debe ser coherente con el techo de gasto, de modo que en la práctica es este objetivo, y no los límites establecidos en los presupuestos prorrogados, el que ha actuado como ancla del sistema.
De manera similar al gasto corriente, las modificaciones de crédito han aportado holgura para realizar operaciones financieras (que no computan a efectos de los objetivos de déficit), generando un importante desvío en relación con lo que cabría esperar en un contexto de bloqueo presupuestario (gráfico 3). En el último trienio, el Estado ha autorizado modificaciones de crédito por un total de 47.700 millones de euros, para así proceder a diversas operaciones de capitalización de empresas públicas y privadas, a la concesión de préstamos y a otras compras de activos.
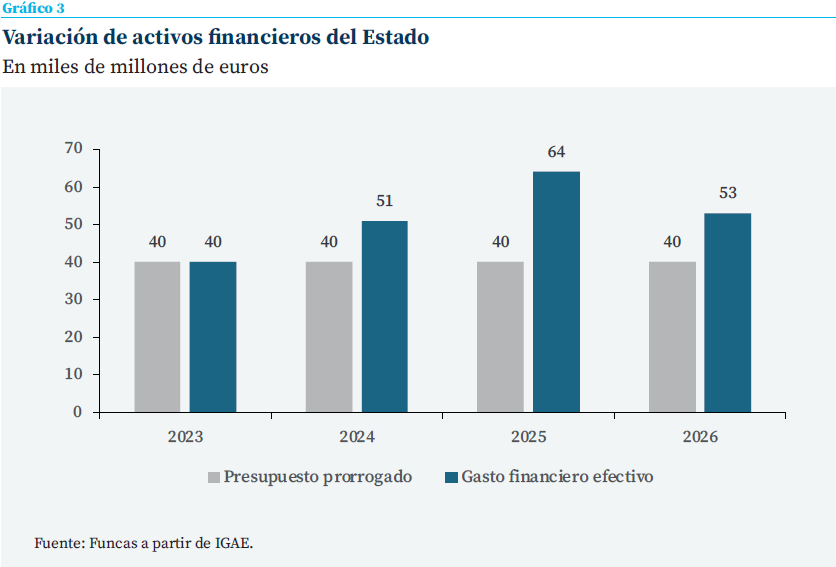
El incremento de las compras de activos financieros ha generado una necesidad de endeudamiento que se suma a la que procede de lo que comúnmente se conoce como déficit, que resulta de la diferencia entre los ingresos y el gasto no financiero. Así, el año pasado, la necesidad total de financiación de las administraciones ascendió al 4 % del PIB, frente a un déficit del 2,4 %, lo que ha traído consigo una ralentización del ritmo de reducción de la deuda de las administraciones.
Al igual que ocurre con el gasto, los ingresos se han expandido de manera acusada, alejándose de la previsión realizada en base a la prórroga presupuestaria. En 2025, por ejemplo, la recaudación del Estado se situó un 21 % por encima de la referencia que marcan los recursos prorrogados. A diferencia de lo sucedido con el gasto, sin embargo, esta evolución se ha producido de manera endógena, sin necesidad de medidas discrecionales por parte del Gobierno, ya que ha sido consecuencia del ciclo expansivo, así como de la decisión de no ajustar los tramos impositivos a la evolución de la inflación —ambas circunstancias redundando en un volumen ingente de aportaciones a las arcas públicas—. Otra causa del desvío es la asignación de fondos europeos en el marco del programa Next Generation.
Es por ello por lo que, en circunstancias normales, se considera que la prórroga de PGE tiende a frenar la economía. En cambio, en esta ocasión la política fiscal ha resultado ser globalmente expansiva, ya que las ampliaciones de gasto han más que compensado el aumento de la recaudación.
Sin embargo, el buen momento coyuntural hubiera justificado una posición más cautelosa para así generar un margen de maniobra ante futuros shocks adversos. En suma, a diferencia del ciclo presupuestario natural, que permite diseñar las políticas en consonancia con el contexto macroeconómico y teniendo en cuenta los objetivos a largo plazo, la multiplicación de medidas parciales y disociadas entre sí ha tendido a mermar la coherencia de conjunto.
Las prioridades presupuestarias versus las necesidades de la economía
Más allá de su impacto macroeconómico, la prórroga se ha aplicado de manera desigual entre diferentes partidas de gasto y de ingresos públicos, socavando la eficiencia de la acción presupuestaria en términos de respuesta a las necesidades del país. En algunos casos, la congelación ha incidido plenamente, actuando como una camisa de fuerza, mientras que en otros se ha aplicado con flexibilidad.
Los fondos adicionales aportados por las modificaciones de crédito se han destinado a determinadas partidas, que además en muchos casos se han beneficiado de transferencias de crédito, que son aquellas que reasignan fondos entre secciones sin alterar el gasto total. El uso del canal de las transferencias se ha extendido gracias a un cambio normativo introducido en la ley de presupuestos de 2023, en su artículo 9, con el efecto de flexibilizar los traspasos de recursos entre diferentes partidas sin necesidad de obtener la aprobación del Congreso.
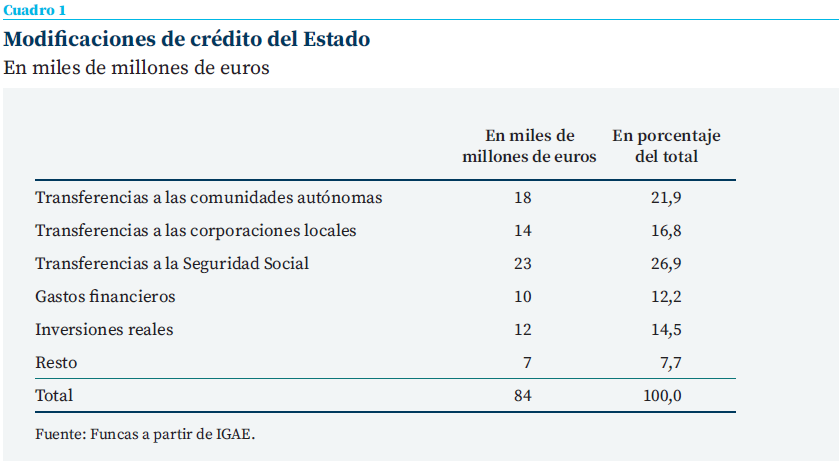
El resultado final es que las entregas del Estado a cuenta de las comunidades autónomas y las corporaciones locales apenas se han resentido de la reconducción de las cuentas de 2023: desde ese año, los entes territoriales han recibido 32.000 millones en concepto de modificaciones de crédito procedentes del Estado, que se añaden a la dotación inicial prevista en los presupuestos prorrogados (cuadro 1). La Seguridad Social también ha obtenido una inyección adicional de recursos con el fin de proteger las pensiones y otras prestaciones en relación con la inflación. Así, teniendo en cuenta que los presupuestos iniciales de la Seguridad Social, anclados en el año 2023, no han bastado para paliar los efectos de la inflación, la Seguridad Social ha recibido dotaciones adicionales por un monto total de 23.200 millones en 2024 y otros 37.500 millones en 2025, sumando las transferencias del Estado y de otras fuentes.
Finalmente, otro capítulo que se ha expandido en los últimos años es el de inversiones, entre las que destacan las destinadas a la defensa y el rearme.
El cambio de prioridades aparece con más nitidez examinando la distribución de las modificaciones de crédito por secciones, un ejercicio que solo se puede realizar para el Estado debido a las limitaciones de la información estadística disponible para otras administraciones. El análisis muestra que las partidas más beneficiosas son las destinadas a defensa, industria (importante receptora de fondos europeos) y economía (por la aportación patrimonial a empresas). Entre las más desfavorecidas destacan la educación (si bien en este caso son las comunidades autónomas las que disponen del grueso del presupuesto), así como la ciencia, innovación y universidades. La posición de la vivienda es más compleja ya que si bien esta partida ha recibido créditos adicionales, confirmando su creciente relevancia social, el porcentaje de ejecución ha sido muy bajo —los pagos realizados alcanzaron el 34 % de los fondos disponibles en 2024 y el 28 % en 2025— de modo que el gasto efectivo apenas ha crecido en estos años de crisis habitacional.
El diagnóstico es similar para el conjunto de las administraciones públicas. En base a los datos de distribución funcional del gasto para 2024, último año disponible, se observa un importante incremento de los recursos destinados a los servicios administrativos generales, el apoyo a la economía y la protección social (gráfico 4).
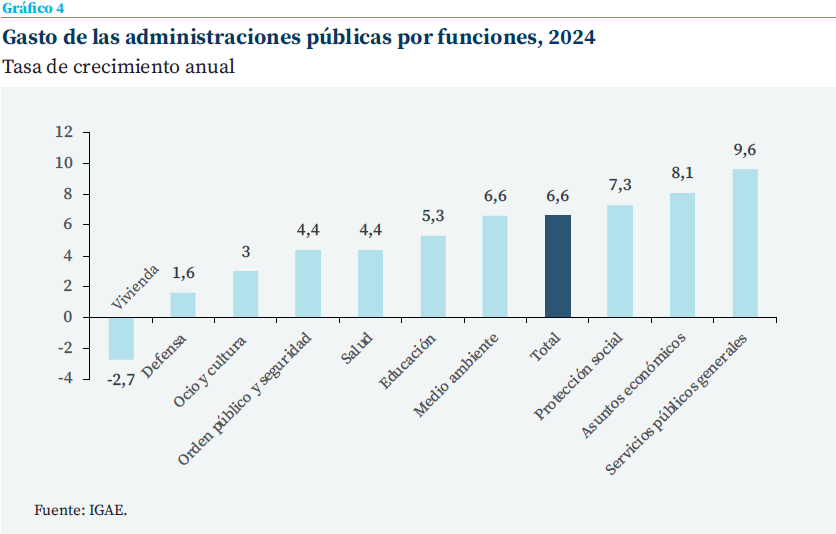
A la inversa, la educación y la vivienda aparecen menos prioritarias, a tenor de los datos de gasto, lo que evidencia el impacto negativo de la prórroga presupuestaria en términos de eficiencia de la política fiscal. Por otra parte, los datos relativos a la defensa apuntan a un descenso que es solo aparente, ya que las asignaciones registradas en estas estadísticas no incorporan las operaciones patrimoniales y otras inyecciones de capital en favor del sector.
Implicaciones de política económica
En suma, gracias a los elementos de flexibilidad previstos en la normativa, la reiteración de prórrogas presupuestarias no ha impedido algunos ajustes necesarios, como los que se han derivado de la gestión de los fondos europeos.
No obstante, de manera general, la situación de prórroga ha tendido a restar eficacia a la política fiscal. Desde el punto de vista macroeconómico, la congelación de las dotaciones no ha jugado el papel restrictivo que se podía anticipar, sino todo lo contrario, como consecuencia, en primer lugar, de las modificaciones de crédito y otros instrumentos, que han aportado holgura a las administraciones y capacidad de gasto. En segundo lugar, el bloqueo normativo ha impedido realizar los ajustes de política tributaria que hubiera necesitado el ciclo. Y, finalmente, los entes territoriales, al situarse fuera del perímetro de aplicación de los PGE, han podido mantener sus planes presupuestarios. Un papel más neutro de la política fiscal se hubiera justificado habida cuenta del vigor del crecimiento y la necesidad de ampliar el margen de maniobra para paliar crisis futuras, o apoyar la coyuntura cuando vengan tiempos difíciles.
De manera general, la situación de prórroga ha tendido a restar eficacia a la política fiscal
Por otra parte, pese a algunas adaptaciones, la prórroga ha entorpecido la respuesta a las necesidades cambiantes del país. Los suplementos de crédito se han multiplicado de manera dispersa, en función de la urgencia del momento, sin un marco presupuestario global y consensuado. El resultado es que las prioridades sociales no se reflejan necesariamente en la realidad presupuestaria. La vivienda y la educación, por ejemplo, no han recibido suficiente atención. Todo ello evidencia la importancia de mejorar la transparencia de las modificaciones de crédito y evaluar periódicamente su impacto desde el punto de vista de la eficiencia de la política fiscal. Lo cual no es óbice para postergar la aprobación de nuevos presupuestos que respondan a los desafíos de nuestros tiempos.
Notas
* Funcas.
1 Para un análisis del impacto de este conflicto, véase Torres y Fernández (2026).
2 La articulación entre los fondos europeos y los presupuestos se analizan en González Simón et al. (2026).
3 Para un análisis reciente de este instrumento, véase Galán Sánchez, R.M. (2026), “La prórroga presupuestaria en el contexto español: alcance constitucional y efectos funcionales en el sistema presupuestario”. Estudios y Comentarios, INAP. https://laadministracionaldia.inap.es/noticia.asp?id=1519944
4 También es posible financiar estos créditos con el fondo de contingencia, pero en la práctica este mecanismo se ve acotado por el volumen de recursos disponibles en dicho fondo.
Referencias
González Simón, M. Á., López, G., y Rodríguez, B. (2026). El impacto de los fondos Next Generation en la economía española. Funcas. https://www.funcas.es/libro/el-impacto-de-los-fondos-next-generation-en-la-economia-espanola/
Torres, R., y Fernández, M. J. (2026). Perspectivas de inflación de la economía española. Cuadernos de Información Económica, No. 313 (julio-agosto). https://www.funcas.es/articulos/perspectivas-de-inflacion-de-la-economia-espanola/
Sumario
- Nota del director
- La política fiscal española en tiempos de prórroga presupuestaria
- Normas fiscales europeas. Nuevas normas frente a nuevas necesidades de financiación
- La consolidación fiscal española: insuficiente en la actual expansión económica
- La expansión del gasto primario exigirá ajustes fiscales en 2027
- El camino hacia una hacienda federal europea
- Actualización del marco supervisor europeo (SREP) tras una década: consolidar, integrar, simplificar
- Ciberriesgo y resiliencia operativa en banca: el papel de la inteligencia artificial
- La empresa mediana como referente de modelo de crecimiento