

Cuadernos de Información Económica, N.º 314 (septiembre-octubre 2026)
Fecha: septiembre 2026
Autores
Desiderio Romero-Jordán*
Etiquetas
Ajuste fiscal, gasto primario neto, España, reglas fiscales, déficit público
La expansión del gasto primario exigirá ajustes fiscales en 2027
España lleva varios años consecutivos cumpliendo los objetivos de déficit público dentro de una senda descendente. Sin embargo, el gasto primario neto está creciendo por encima de lo comprometido con Bruselas, provocando un deterioro progresivo de su saldo acumulado. La cláusula de escape por defensa, junto con las medidas por la crisis energética pendientes de validación por la Comisión Europea, podría situar el cumplimiento en 2026, justo en el límite permitido. No obstante, es previsible que en 2027 sea necesario un ajuste de tres décimas del PIB, equivalente a alrededor de 5.300 millones de euros. Parte de este ajuste descansará en un aumento de la fiscalidad sobre el factor trabajo.
Plan fiscal 2025-2031: ¿dónde estamos? ¿dónde vamos?
Con el Plan Fiscal y Estructural de Medio Plazo (PFEMP), España asumió una senda de crecimiento del gasto primario del -3 %, en promedio anual, para el período 2025-2031. Para los tres primeros años, se fijaron unos topes del -3,7 % en 2025, -3,5 % en 2026 y -3,2 % en 2027. Estos límites se endurecen progresivamente a partir de 2028 hasta situarse en el -2,4 % en 2031. Bajo este paraguas, el PFEMP prevé llevar el déficit hasta una situación próxima al equilibrio presupuestario en 2031 (-0,8 %). Este es un objetivo ciertamente ambicioso si atendemos a nuestra historia fiscal reciente.
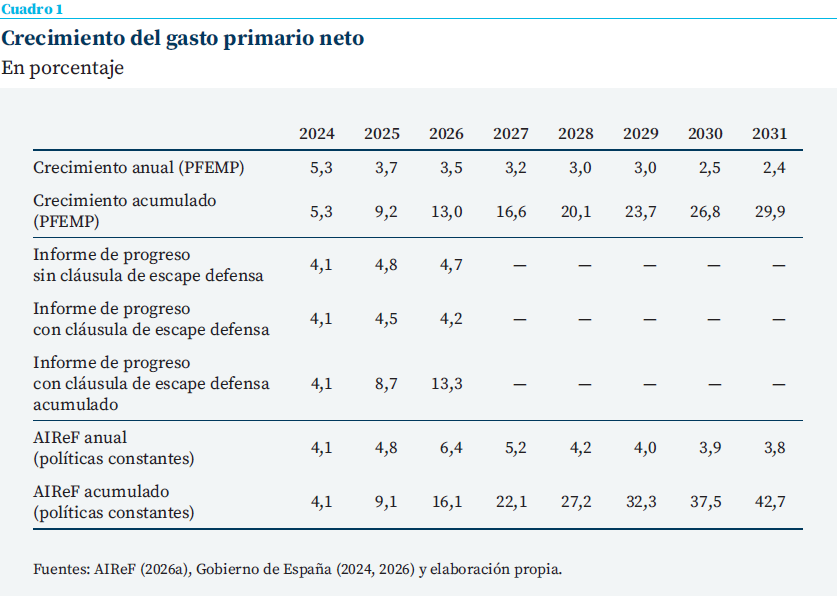
Los primeros años de aplicación de las nuevas reglas fiscales han tenido resultados claramente positivos en términos de déficit. Se redujo al -2,4 % en 2025, prolongando la senda descendente del -3,3 % en 2023 y del -3,2 % en 2024. Asimismo, la deuda cerró en 2025 en el 100,7 % desde el 105,2 % de 2023 (Eurostat, 2026). Sin embargo, como muestra el cuadro 1, la evolución del crecimiento del gasto primario neto, que es la variable de control del nuevo marco fiscal, muestra señales de deterioro. Su buen comportamiento en 2024, situándose 1,2 puntos por debajo de la senda del PFEMP (4,1 % frente al 5,3 %), quedó prácticamente anulado en 2025 debido al incremento de 1,1 puntos por encima del PFEMP (4,8 % frente a 3,7 %). La previsión del gobierno para 2026 confirma este empeoramiento, con una nueva desviación por encima del PFEMP de 1,2 puntos (4,7 % frente al 3,5 %). Las previsiones de AIReF van incluso mucho más allá, estimando un crecimiento del gasto primario del 6,4 %, casi tres puntos de desviación por encima de la senda del plan fiscal. En términos acumulados, la senda a políticas constantes de la AIReF llevaría a un crecimiento del gasto primario del 16,1 % en 2026 frente al 13,0 % del PFEMP. En perspectiva de largo plazo, la brecha se ampliaría en el período 2024-2031 con un crecimiento acumulado del gasto que AIReF eleva al 42,7 %, muy por encima del 29,9 % del PFEMP.
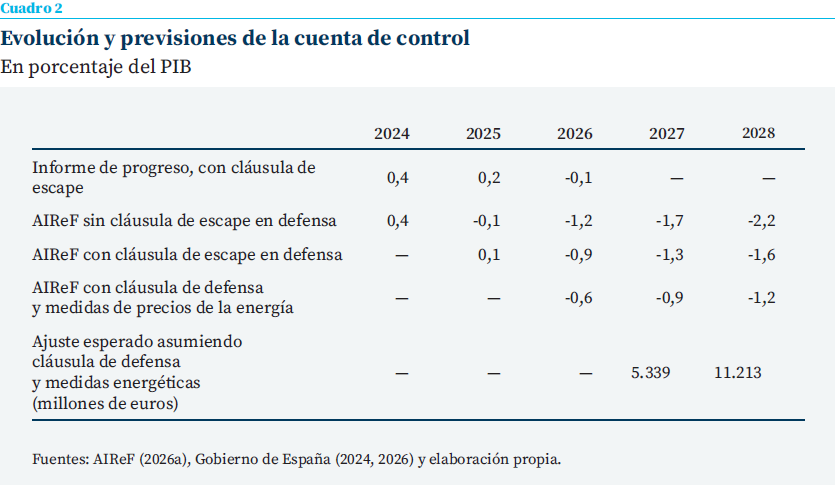
La evolución de la cuenta de control mostrada en el cuadro 2 registra las desviaciones acumuladas del gasto respecto a la senda prevista en el PFEMP. Tales diferencias quedan atenuadas a través de dos mecanismos. El primero es la cláusula de escape por gasto en defensa, vigente desde 2025, que excluye del cómputo el incremento del gasto militar sobre el nivel existente en 2024. La aplicación de esta cláusula en 2026 rebaja el crecimiento del gasto primario del 4,7 % al 4,2 %. La segunda de las cláusulas es la referida a las medidas temporales adoptadas desde febrero de 2026 en respuesta a la crisis energética por la guerra de Irán. Este segundo mecanismo está pendiente de validación por la Comisión Europea. Debe advertirse que estas dos cláusulas no corrigen una excesiva expansión del gasto, al tratarse de simples artificios contables. De hecho, no elimina la necesidad de realizar ajustes estructurales para corregir potenciales desequilibrios.
El ajuste necesario para devolver la cuenta de control al límite permitido equivale a 5.339 millones de euros en 2027 y a 11.213 millones en 2028
En el escenario más favorable, la aplicación conjunta de ambas cláusulas permitiría situar la cuenta de control acumulada en el −0,6 % del PIB en 2026. Esta desviación coincide con el tope máximo permitido por la normativa europea. Sin embargo, la expansión del gasto elevaría la desviación acumulada hasta el −0,9 % en 2027 y al −1,2 % en 2028. En esos dos años se superaría el umbral máximo permitido en tres y seis décimas del PIB, respectivamente. El ajuste necesario para devolver la cuenta de control al límite permitido equivale a 5.339 millones de euros en 2027 y a 11.213 millones en 2028. No obstante, la implementación de medidas de consolidación fiscal, especialmente en el lado del gasto público, está sujeta a importantes dificultades dado el actual contexto de fragmentación parlamentaria e incertidumbre política en España.
Proyecto de presupuesto en 2027: continúa la expansión del gasto
Los presupuestos generales del estado de 2023 han sido prorrogados tres veces consecutivas. Desde 2024, el gobierno no ha cumplido con la obligación constitucional de presentar presupuestos. Para continuar con la actividad pública, se ha recurrido a diferentes tipos de modificaciones presupuestarias contempladas en la normativa española. Lo excepcional del contexto actual es que la reiteración de prórrogas presupuestarias ha derivado en un abuso de las modificaciones: 52.344 millones de euros en 2024, 76.944 millones de euros en 2025 y 33.489 millones hasta mayo de 2026 (IGAE, 2024, 2025, 2026a)1. Estas cifras suponen una parte importante del total del gasto del Estado. Concretamente, el 16,8 % en 2025, cifra que triplica el 5,2 % del año 2023, donde hubo presupuestos (IGAE, 2024). Una parte significativa de esas modificaciones tiene su origen en gastos comprometidos, algunos de los cuales son de elevada cuantía, como por así sucede con los gastos financieros de la deuda pública o el pago de pensiones. De hecho, en 2025, esas dos partidas supusieron el 53 % del montante total de las modificaciones aprobadas (IGAE, 2026).
Las modificaciones dificultan el seguimiento de los cambios realizados, tanto en las partidas de gasto donde se materializan como en sus cuantías. Además, según los casos, su aprobación corresponde al Ministro de Hacienda o al Consejo de Ministros, sin que exista un control previo en el Parlamento. Esta combinación de menor transparencia y mayor laxitud en la aprobación de cambios puede haber favorecido la expansión del gasto primario neto observado desde 2024. En todo caso, esta dinámica ha sido posible gracias al fuerte impulso de la recaudación en los principales impuestos —IRPF, IVA, impuesto de sociedades e impuestos especiales—que desde 2021 han crecido, en conjunto, a un promedio del 11,4 % anual (AEAT, 2026).
Lo excepcional del contexto actual es que la reiteración de prórrogas presupuestarias ha derivado en un abuso de las modificaciones: 52.344 millones de euros en 2024, 76.944 millones de euros en 2025 y 33.489 millones hasta mayo de 2026
A pesar de seguir sin apoyos suficientes, el gobierno ha dado los pasos para presentar un nuevo presupuesto en 2027. Al cierre de este artículo, el riesgo de que el presupuesto no salga adelante es muy elevado. La agenda política catalana, los problemas internos del gobierno y la toma de posiciones de sus socios de legislatura ante la proximidad del fin del actual ciclo político hacen creíble una cuarta prórroga presupuestaria en 2027. Por este motivo, en estos momentos, lo relevante del proyecto de presupuestos es el signo de las políticas de gasto que el gobierno aplicará previsiblemente en 2027, con o sin nuevos presupuestos aprobados. Debe tenerse en cuenta, además, que el presidente del gobierno ha manifestado su voluntad de agotar la legislatura en julio de 2027.
El cuadro macroeconómico que sustenta las nuevas cuentas prevé un crecimiento del PIB real del 2,2 % en 2027, el 2,1 % en 2028 y el 2 % en 2029. Estas cifras han sido avaladas por AIReF. El signo del proyecto de presupuestos es claramente expansivo, fijándose en 2027 un techo récord de gasto de 226.032 millones de euros. De aprobarse, supondrá un incremento de alrededor de 14.000 millones de euros, equivalentes a 0,8 puntos del PIB de 2026. No existe información, por el momento, sobre el detalle del presupuesto, tanto en los gastos como en los ingresos públicos. Únicamente se ha anunciado un mayor gasto en algunas políticas como vivienda, becas o I+D. No obstante, hay dos aspectos relevantes que merecen ser destacados. Primero, el techo de gasto crecerá en términos nominales un 6,6 %; por encima, por tanto, del 5,5 % de crecimiento nominal esperado del PIB. Segundo, de acuerdo con el PFEMP, el objetivo de déficit en 2027 es del 1,8 % del PIB. Como se expuso en la sección anterior, se necesitaría un ajuste de tres décimas de PIB (5.300 millones de euros) para mantener la cuenta de control dentro de los límites permitidos en la normativa europea. Los ajustes en 2027 vendrán, en todo caso, por el lado de los ingresos públicos.
Los ingresos públicos en 2026 y 2027: ¿qué podemos esperar?
Como muestra el cuadro 3, los recursos totales pasarán del 42,5 % del PIB en 2026 al 43,0 % en 2027. El ritmo de crecimiento de los recursos totales en esos dos años será del 6,5 % y del 6,2 %, respectivamente. Ambas tasas se encuentran por encima de los crecimientos del PIB nominal que se situarán en el 5,5 % y en el 5,0 % (Gobierno de España, 2026). El gobierno dispondrá de unos incrementos de recaudación que alcanzarán los 46,2 y 47,2 miles de millones de euros en los años 2026 y 2027. Como muestra el cuadro 4, el grueso de ese incremento corresponde a las cargas fiscales que recaen sobre el factor trabajo. Concretamente, la recaudación de IRPF aumenta en 2026 y 2027 en 14,3 y 14,4 miles de millones de euros, mientras que las cotizaciones en 14,1 y 15,6 miles de millones de euros. IRPF y cotizaciones sociales aportarán, en conjunto, el 61,3 % del aumento de los ingresos en 2026, elevándose al 63,7 % en 2027.
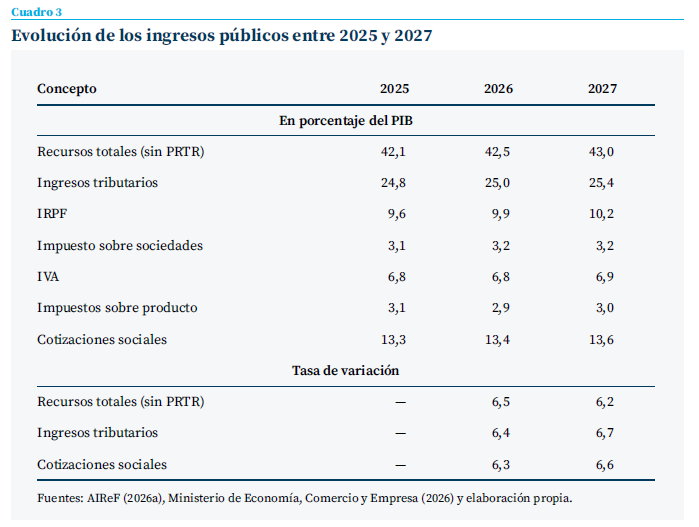
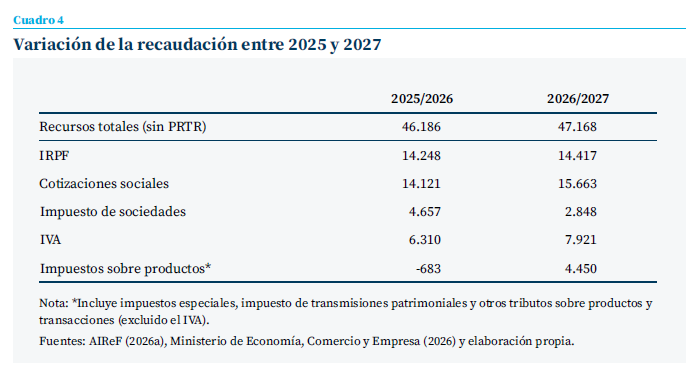
La recaudación de IRPF aumenta en 2026 y 2027 en 14,3 y 14,4 miles de millones de euros mientras que las cotizaciones en 14,1 y 15,6 miles de millones de euros
Esta estructura de crecimiento de los ingresos se aparta de las recomendaciones que la Comisión Europea lleva haciendo de forma insistente desde hace años. En ellas, se insta a España a desplazar parte de la carga fiscal desde el factor trabajo hacia la imposición medioambiental, así como a los tributos sobre el consumo y sobre la propiedad inmobiliaria, con el objetivo de favorecer el crecimiento y el empleo. Por el contrario, como muestran los datos del cuadro 3, la dependencia de la fiscalidad sobre el factor trabajo continuará aumentando en España en los próximos años debido (i) al incremento de las cotizaciones sociales para financiar las pensiones (mecanismo de equidad intergeneracional y cuota de solidaridad) y (ii) a la falta de actualización de los tramos del IRPF.
Dado el contexto de expansión del gasto, el gobierno acordó con la Comisión Europea, el pasado mes de mayo, un plan fiscal para aumentar la recaudación en 8.506 millones de euros durante 2026 para cumplir con las reglas fiscales europeas (Ministerio de Economía, Comercio y Empresa, 2026b). La medida más relevante es la decisión expresa del gobierno a no deflactar el IRPF, con una recaudación estimada de 2.294 millones de euros. Desde 2020, el gobierno ha optado por no abordar la corrección de la progresividad en frío, a pesar de su efecto negativo sobre la renta real de los hogares (Romero-Jordán, 2025). El resto, 6.212 millones, procede principalmente de medidas ya aprobadas y, por tanto, con escasa repercusión en el debate público. Como así sucede, con la prórroga del impuesto a las grandes fortunas, la extensión de límites fiscales a los grupos empresariales y reformas previas sobre sociedades, ahorro y tabaco. Las medidas temporales de este plan, como la no deflactación del IRPF, se descuentan del gasto primario neto, de modo que rebajan el crecimiento del gasto computable (AIReF, 2026b). Aun con este descuento, la expansión del gasto mantiene la desviación por encima de la senda del PFEMP.
Notas
* Universidad Rey Juan Carlos y Funcas.
1 A efectos ilustrativos, esta cifra es 3,7 veces mayor que la del ejercicio 2023.
Referencias
AEAT. (2026). Informe mensuales de recaudación tributaria. https://sede.agenciatributaria.gob.es/Sede/datosabiertos/catalogo/hacienda/Informe_mensual_de_Recaudacion_Tributaria.shtml
AIReF. (2026a). Informe de seguimiento 2026 del Plan Fiscal y Estructural de Medio Plazo 2025-2028 (Informe 24/26).
AIReF. (2026b). Informe sobre la ejecución presupuestaria, deuda pública y regla de gasto (Informe 43/26).
Eurostat. (2026). Déficit público de los países de la UE. https://ec.europa.eu/eurostat/databrowser/view/ gov_10dd_edpt1/default/table?lang=en&category=gov.gov_gfs10.gov_10dd
Gobierno de España. (2024). Plan fiscal y estructural de medio plazo 2025–2028. Gobierno de España.
Gobierno de España. (2026). Informe de progreso anual. Gobierno de España.
IGAE. (2024). Extracto de las estadísticas mensuales de ejecución del presupuesto. Diciembre 2023. Ministerio de Hacienda.
IGAE. (2025). Extracto de las estadísticas mensuales de ejecución del presupuesto. Diciembre 2024. Ministerio de Hacienda.
IGAE. (2026a). Extracto de las estadísticas mensuales de ejecución del presupuesto. Diciembre 2025. Ministerio de Hacienda.
IGAE. (2026b). Extracto de las estadísticas mensuales de ejecución del presupuesto. Mayo 2026. Ministerio de Hacienda.
Ministerio de Economía, Comercio y Empresa. (2026a). Informe de situación de la economía española 2026. Gobierno de España.
Ministerio de Economía, Comercio y Empresa. (2026b). Informe de progreso anual 2026.
Romero-Jordán, D. (2025). Estimación de la progresividad en frío del IRPF por niveles de renta en el período 2021-2024. Cuadernos de Información Económica, 305, 47-52. https://www.funcas.es/articulos/estimacion-de-la-progresividad-en-frio-del-irpf-por-niveles-de-renta-en-el-período-2021-2024/
Sumario
- Nota del director
- La política fiscal española en tiempos de prórroga presupuestaria
- Normas fiscales europeas. Nuevas normas frente a nuevas necesidades de financiación
- La consolidación fiscal española: insuficiente en la actual expansión económica
- La expansión del gasto primario exigirá ajustes fiscales en 2027
- El camino hacia una hacienda federal europea
- Actualización del marco supervisor europeo (SREP) tras una década: consolidar, integrar, simplificar
- Ciberriesgo y resiliencia operativa en banca: el papel de la inteligencia artificial
- La empresa mediana como referente de modelo de crecimiento