

Cuadernos de Información Económica, N.º 314 (septiembre-octubre 2026)
Fecha: septiembre 2026
Autores
Pablo Guijarro e Ireñe Peña*
Etiquetas
Empresa mediana, crecimiento empresarial, tejido industrial español
La empresa mediana como referente de modelo de crecimiento
La empresa mediana desempeña un papel clave en el crecimiento del tejido productivo español, aunque existe una elevada heterogeneidad en su capacidad para escalar. Este artículo analiza, desde una perspectiva financiera, la evolución reciente de un conjunto de empresas que ya eran medianas en 2008. A partir de este universo, identifica a las empresas que han logrado crecer de forma sostenida (scalers) y analiza los elementos que explican su desempeño. Los resultados obtenidos ofrecen una referencia que permite identificar las claves del crecimiento empresarial y servir de orientación para otras empresas.
La empresa mediana en el tejido productivo español
Las grandes cifras que perfilan el tejido empresarial en España muchas veces conducen a conclusiones equívocas. Una de las más extendidas es que “en España la empresa mediana no existe”. Si bien es cierto que su peso en términos porcentuales puede parecer poco relevante, puesto que su número representa menos del 1 % del tejido empresarial, esa visión cambia cuando se analiza su aportación a la economía. En realidad, hablamos de cerca de 12.000 compañías1 que, sobre un tejido de aproximadamente 3,3 millones de empresas, facturaron en 2024 en torno a 312.000 millones de euros (una cifra equivalente a casi el 20 % del PIB español), y daban empleo a 1,3 millones de personas (un 7 % del total de asalariados en España).
Lejos de ser un segmento marginal, la empresa mediana constituye un actor económico con una capacidad significativa para generar actividad, empleo e inversión. Además, su presencia no se concentra exclusivamente en las grandes áreas metropolitanas, sino que se extiende por todo el territorio nacional, contribuyendo al dinamismo económico de regiones con estructuras productivas muy diversas.
Como eslabón intermedio entre la presencia dominante de microempresas y pequeñas empresas y la gran empresa, cuyo modelo de negocio, generalmente más internacionalizado y complejo, no siempre resulta extrapolable, la empresa mediana constituye un referente especialmente interesante para buena parte del tejido empresarial español. En efecto, la empresa mediana combina una escala suficiente para generar un impacto relevante sobre la actividad económica con un elevado grado de flexibilidad organizativa y estratégica.
Un punto adicional de interés en el análisis de los factores que determinan su evolución es que la empresa mediana es, en sí misma, un ejemplo de consolidación empresarial. Alcanzar esta dimensión implica, en la mayoría de los casos, haber evolucionado desde categorías de menor tamaño y haber superado las etapas más vulnerables del ciclo de vida empresarial. Este aspecto es especialmente relevante en España, donde la elevada rotación de empresas es un determinante de nuestra capacidad de crecimiento, con tasas de natalidad y mortalidad cercanas al 10 % anual, y donde aproximadamente la mitad de las empresas constituidas no supera los cinco años de vida.
Sin embargo, como no puede ser de otro modo, no todas las empresas que ostentan la dimensión de mediana han seguido una trayectoria de crecimiento homogénea. En ese sentido, se puede observar empresas que, una vez alcanzado ese tamaño, mantienen una evolución relativamente estable con otras que continúan creciendo de forma sostenida, incrementando su dimensión, su productividad y su capacidad de generación de valor.
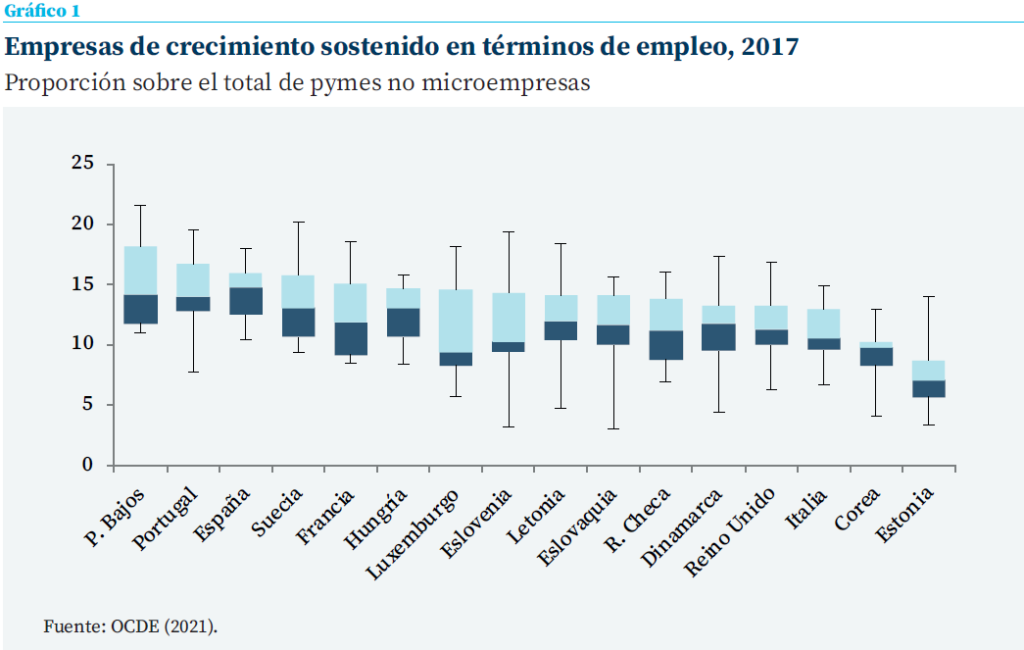
Esta heterogeneidad no resulta sorprendente. La propia OCDE (2021) señala que una parte muy significativa de las empresas (cerca de la mitad tanto en Estados Unidos como en Europa) no presenta una vocación explícita de crecimiento. Ello no implica una menor exigencia en términos de competitividad, productividad o eficiencia; al contrario, pone de manifiesto que las políticas y estrategias orientadas a mejorar el desempeño empresarial no deben identificarse necesariamente con el crecimiento en tamaño2.
El reto no consiste únicamente en crecer, sino en hacerlo de forma sostenible y acompañando ese crecimiento de mejoras en productividad, rentabilidad y capacidad de inversión. Es precisamente a este tipo de empresas a las que la OCDE denomina scalers.
Existe, sin embargo, otro grupo de empresas cuya estrategia sí pasa por ampliar de forma continuada su dimensión. En estos casos, el reto no consiste únicamente en crecer, sino en hacerlo de forma sostenible y acompañando ese crecimiento de mejoras en productividad, rentabilidad y capacidad de inversión. Es precisamente a este tipo de empresas a las que la OCDE denomina scalers: compañías capaces de mantener trayectorias de crecimiento sostenido durante periodos prolongados y que, por su capacidad para generar empleo, impulsar la productividad y dinamizar el tejido productivo, desempeñan un papel especialmente relevante en el crecimiento económico.
Más allá de su contribución directa, la OCDE subraya el valor demostrativo de estas empresas, al constituir referentes que permiten identificar prácticas y estrategias potencialmente replicables por otras compañías con vocación de crecimiento.
España es uno de los países de la OCDE con mayor proporción de scalers y, como se analizará a continuación, este término no debe malentenderse limitado a empresas de pequeño tamaño. También en la empresa mediana encontramos a empresas que son capaces de crecer de manera excepcional durante un largo periodo de tiempo.
Identificación de las empresas líderes en crecimiento
Una empresa de nueva creación tiene mayor facilidad para escalar su crecimiento como consecuencia de partir de una base de actividad reducida. Para estas empresas, el desafío es adaptarse a su nueva escala y conseguir estabilizarse financieramente. Distinto es el caso de las empresas que, habiendo alcanzado ya una dimensión relevante, consiguen mantener durante largos periodos tasas de crecimiento significativamente superiores a la media. En estos casos, el crecimiento difícilmente puede atribuirse, al menos de manera exclusiva, a factores coyunturales o a un ciclo económico favorable, sino que responde a decisiones estratégicas sostenidas en el tiempo, a una adecuada gestión del modelo de negocio y a una capacidad continuada de adaptación.
Con el propósito de identificar los elementos que determinan el crecimiento de este segundo grupo de empresas, este apartado aborda, mediante el análisis de una muestra de compañías que eran medianas en 2008, bien atendiendo al criterio de empleados (entre 50 y 250 trabajadores) o bien atendiendo al criterio de facturación (entre 10 y 50 millones de euros), y selecciona aquellas que han registrado las mayores tasas de crecimiento anual acumulado entre 2008 y 2024. A partir de este universo se identifican las cien empresas líderes en crecimiento, con el objetivo de analizar qué rasgos caracterizan a aquellas compañías que, partiendo de una posición ya consolidada, han conseguido sostener procesos de expansión durante un periodo de dieciséis años.
El análisis se realiza a partir de la base de datos SABI, que recoge información del Registro Mercantil de todas las empresas que depositan sus cuentas en el mismo. La muestra excluye empresas cotizadas, organismos públicos, sociedades mercantiles estatales y entidades financieras. Asimismo, se consideran únicamente aquellas empresas que disponen de información financiera completa para todo el periodo de análisis, utilizando preferentemente estados financieros consolidados y, cuando estos no están disponibles, información financiera individual.
Anatomía del crecimiento de las cien empresas medianas líderes en crecimiento
Aunque la selección de las cien empresas medianas líderes en crecimiento se realiza sobre un horizonte temporal amplio, el análisis que se presenta a continuación se centra en el periodo 2019-2024, con el objetivo de captar la fase más reciente de consolidación de estas trayectorias empresariales y aproximarse al comportamiento que mejor refleja su situación actual. El interés no reside únicamente en constatar que estas empresas han crecido más que el resto, sino en comprender la naturaleza de ese crecimiento y los factores que lo han acompañado.
El primer rasgo diferencial de las compañías analizadas es que su expansión no parte de una base reducida. Todas ellas eran ya empresas medianas al inicio del periodo de análisis, lo que implica que habían superado las fases iniciales de consolidación y operaban con estructuras empresariales plenamente desarrolladas. A pesar de ello, entre 2019 y 2024 prácticamente duplicaron su volumen agregado de ingresos, pasando de 7.174 millones de euros a 14.083 millones. El crecimiento medio anual individual de la facturación alcanzó el 17,5 %, manteniéndose además en niveles muy elevados cuando se amplía el horizonte temporal hasta 2008 (16,9 % anual). Estos datos muestran que no se trata de un crecimiento asociado a episodios coyunturales, sino de una trayectoria sostenida de expansión.
Por cada euro destinado a gastos de personal, las cien empresas medianas líderes en crecimiento generan actualmente cerca de un 30 % más de ingresos que cinco años atrás
Este dinamismo se ha visto acompañado de una notable capacidad de creación de empleo. Entre 2019 y 2024, la plantilla agregada aumentó desde 53.225 hasta 75.692 trabajadores, lo que supone la creación de más de 22.000 puestos de trabajo en apenas cinco años. Ello pone de manifiesto que la expansión de estas compañías no se ha sustentado exclusivamente en ganancias de eficiencia o en procesos de concentración empresarial, sino también en un incremento de su capacidad productiva.
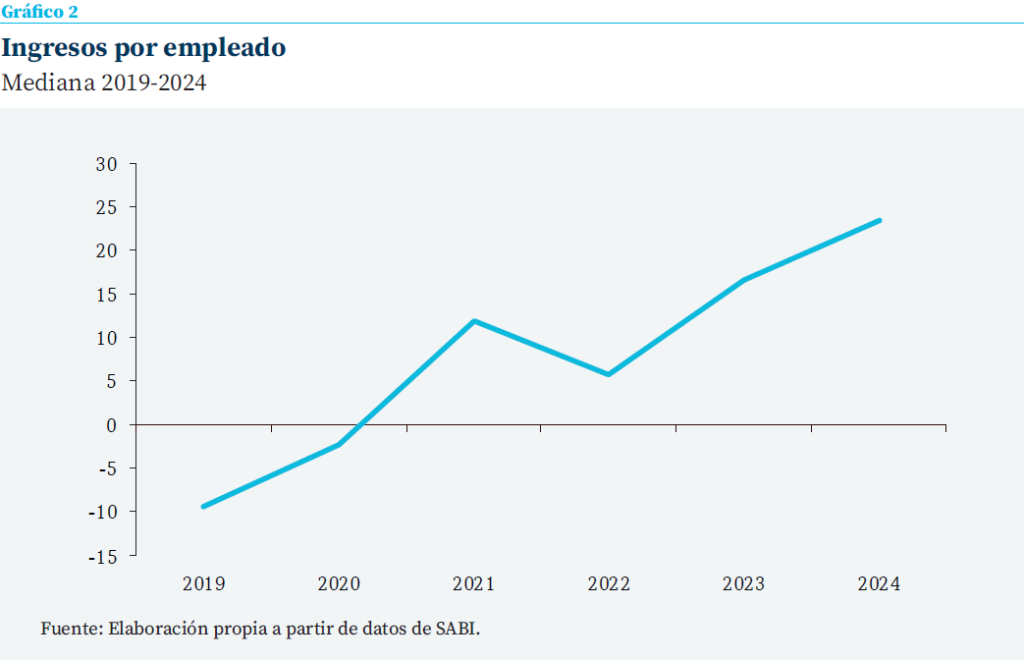
Sin embargo, el rasgo que mejor define el comportamiento de estas empresas no es únicamente la intensidad de su crecimiento, sino la calidad de este. La expansión de la actividad y del empleo ha venido acompañada de una mejora muy significativa de la productividad. Tomando como aproximación los ingresos por empleado, la mediana de este grupo de cien empresas pasó de un registro de 152.000 euros por trabajador en 2019 a 252.000 euros en 2024, lo que supone un crecimiento anual del 10,7 %. Este ritmo prácticamente duplica el observado para el conjunto del periodo 2008-2024 (5,9 %) y, además, se ha intensificado de forma continuada hasta alcanzar en 2024 el mejor registro de toda la serie.
Además, los incrementos de productividad observados conviven con una evolución favorable de los costes laborales por empleado. Durante el periodo analizado, el gasto de personal por empleado aumenta aproximadamente un 3 % anual, pasando de 37.000 a 43.000 euros por trabajador. Sin embargo, el peso del gasto de personal sobre los ingresos disminuye desde el 24,7 % hasta el 18,7%, porque el crecimiento de la actividad es muy superior al incremento de los costes laborales. En otras palabras, por cada euro destinado a gastos de personal, las cien empresas medianas líderes en crecimiento generan actualmente cerca de un 30 % más de ingresos que cinco años atrás. Esta evolución pone de manifiesto que su competitividad no descansa en una estrategia de contención de los costes laborales, sino en una mayor capacidad para generar valor añadido.
Asimismo, es fundamental que las mejoras de productividad no se consideren un fenómeno coyuntural, sino el resultado de un esfuerzo inversor sostenido. Entre 2019 y 2024, la inversión agregada de estas empresas aumentó en torno a un 60 %, lo que refleja un proceso continuado de ampliación de la capacidad, modernización y desarrollo del negocio. Aunque la intensidad inversora medida como porcentaje de las ventas disminuye a lo largo del período, no se debe a una reducción de la inversión realizada, sino al extraordinario crecimiento de la cifra de negocios, que avanza a un ritmo todavía superior. En consecuencia, la menor ratio de inversión sobre ventas no refleja una pérdida de esfuerzo inversor, sino la elevada capacidad de estas empresas para transformar la inversión en crecimiento de la actividad.
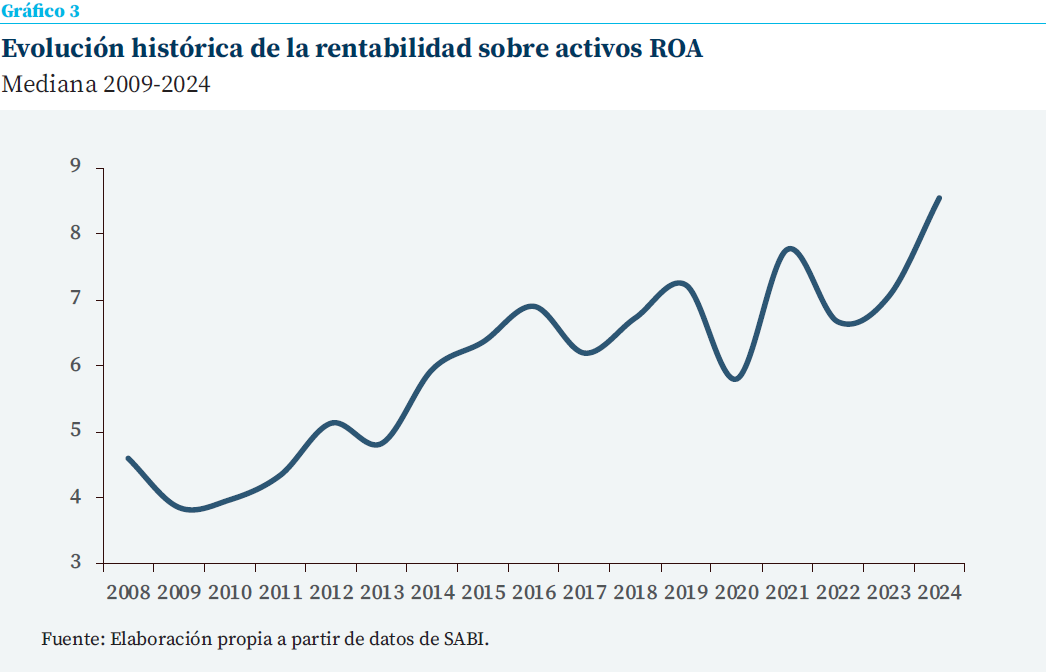
El comportamiento de la rentabilidad refuerza esta interpretación. La rentabilidad económica (ROA) alcanza en 2024 el valor más elevado de toda la serie, situándose en el 8,5 %, un 18 % por encima del nivel registrado en 2019. Ello sugiere que el incremento de la inversión no solo ha permitido sostener el crecimiento de la actividad, sino que también ha contribuido a mejorar la eficiencia en el uso de los activos y la capacidad de generación de resultados.
Estos hallazgos son consistentes con la evidencia internacional, que identifica una estrecha relación entre productividad y crecimiento empresarial. Diversos estudios muestran que las empresas que posteriormente experimentan procesos de fuerte expansión suelen presentar previamente mayores niveles de productividad, rentabilidad e intensidad inversora. Asimismo, las empresas con un mayor crecimiento de la productividad tienen una probabilidad más elevada de convertirse en empresas de alto crecimiento en términos de facturación (Moschella et al., 2019; Coad, 2010; Arrighetti y Lasagni, 2013; Du y Temouri, 2015). Los resultados obtenidos para las empresas analizadas refuerzan esta relación: su expansión no se ha limitado al aumento de la actividad y el empleo, sino que ha venido acompañada de una mejora sostenida de los ingresos por trabajador, inversión y rentabilidad.
Otro rasgo significativo en esta evolución es que el crecimiento de las empresas de la muestra no ha estado acompañado de un aumento significativo del apalancamiento financiero. Al contrario, la deuda financiera representa únicamente el 8,2 % del activo total en 2024 y mantiene una trayectoria descendente a lo largo del periodo analizado. Esta evolución apunta a una gestión financiera prudente, en la que la expansión empresarial se apoya fundamentalmente en la generación interna de recursos y en una estructura de capital suficientemente sólida para financiar el crecimiento sin incrementar de forma significativa la exposición al riesgo financiero.
Por último, conviene destacar que este patrón de crecimiento no se concentra en un único territorio ni en una actividad económica específica. Las cien empresas medianas líderes en crecimiento presentan una elevada diversificación geográfica y sectorial, al incluir compañías procedentes de 13 comunidades autónomas y pertenecientes a los cinco grandes sectores de actividad. Esta diversidad confirma que las trayectorias empresariales de alto crecimiento pueden desarrollarse en entornos productivos muy distintos y no responden a una única especialización económica.
No obstante, el análisis también pone de manifiesto una presencia dominante de actividades vinculadas al sector servicios. En concreto, 74 de las 100 empresas pertenecen a los sectores de servicios y comercio. Dentro de ellos destacan las empresas de comercio mayorista, que constituyen el subsector con mayor representación (16 compañías), seguidas de las actividades tecnológicas y de tecnologías de la información, con nueve empresas. La relevancia creciente de estas últimas refleja el papel cada vez más importante que desempeñan las actividades intensivas en conocimiento como motor del crecimiento empresarial.
Qué puede aprender la gestión empresarial de las empresas que crecen
De la revisión de los determinantes financieros en la evolución de la muestra de empresas líderes de crecimiento se pueden extraer una serie de conclusiones a modo de revisión final. Siguiendo el espíritu de la OCDE al reivindicar la importancia de las scalers, este ejercicio permite identificar estrategias de gestión empresarial potencialmente replicables. El objetivo no es presentar un modelo único de éxito, sino poner de manifiesto algunos rasgos comunes que caracterizan a este grupo de empresas medianas que han conseguido mantener trayectorias de crecimiento sostenido durante un periodo prolongado.
Las trayectorias de mayor éxito son aquellas en las que el aumento de los ingresos viene acompañado de creación de empleo, mejoras de productividad y rentabilidad
En primer lugar, el crecimiento debe evaluarse por su calidad, no solo por su intensidad. El crecimiento de la cifra de negocios constituye únicamente una dimensión del desempeño empresarial. La evidencia analizada muestra que las trayectorias de mayor éxito son aquellas en las que el aumento de los ingresos viene acompañado de creación de empleo, mejoras de productividad y rentabilidad. En este sentido, el crecimiento adquiere un carácter cualitativo al traducirse en una mayor generación de valor y no únicamente en un incremento del volumen de actividad.
Asimismo, encontramos que la productividad no es una consecuencia automática del crecimiento. El aumento de tamaño no garantiza, por sí mismo, una mejora de la eficiencia. Las empresas analizadas muestran que es posible compatibilizar una intensa creación de empleo con incrementos muy significativos de los ingresos por trabajador, lo que sugiere que el crecimiento ha ido acompañado de mejoras organizativas, tecnológicas o comerciales. Aunque la evidencia no permite establecer relaciones de causalidad, sí pone de manifiesto que crecimiento y productividad pueden avanzar de forma simultánea cuando el escalado empresarial se sustenta en inversiones y en transformaciones internas del modelo de negocio.
Otra de las conclusiones clave es la referida a la inversión. La evolución de las cien empresas analizadas pone de manifiesto que el crecimiento observado se debe a un esfuerzo inversor continuado. La ampliación de capacidades productivas, la incorporación de tecnología y el desarrollo de nuevos mercados parecen formar parte del proceso de escalado empresarial. La convivencia de mayores niveles de inversión con mejoras en la rentabilidad permite concluir que estas contribuyen no solo a ganar escala, sino también a generar más valor.
Asimismo, el acceso a la financiación es relevante para el crecimiento empresarial. No obstante, del análisis de la muestra de empresas se desprende que la estructura financiera debe acompañar, y no condicionar, la estrategia de crecimiento. Las empresas líderes presentan una gestión financiera caracterizada por un bajo nivel de endeudamiento y una elevada capacidad de generación interna de recursos. Esta prudencia financiera no parece haber limitado su crecimiento; por el contrario, les ha proporcionado margen para sostener el esfuerzo inversor y afrontar un entorno económico especialmente exigente tras la crisis del COVID en 2020. Ello pone de manifiesto que el endeudamiento constituye una herramienta al servicio de la estrategia empresarial, que las empresas deben ser capaces de aprovechar, pero, en ningún caso, emplear para sustituir de manera continuada la capacidad del propio negocio para generar recursos de forma recurrente.
Finalmente, la elevada diversidad territorial y sectorial de las empresas analizadas invita a descartar la existencia de un único modelo de crecimiento. Las trayectorias de éxito aparecen tanto en actividades tradicionales como en sectores intensivos en conocimiento, y se distribuyen por buena parte del territorio nacional. Más que la actividad desarrollada o la localización geográfica, el análisis realizado sugiere que los elementos comunes residen en la capacidad para sostener procesos continuados de inversión, impulsar mejoras de la productividad y mantener una gestión financiera prudente que permita acompañar el crecimiento sin comprometer el equilibrio económico-financiero de la empresa.
Notas
* AFI, Analistas Financieros Internacionales.
1 La Unión Europea considera empresa mediana a aquella empresa con ocupa a menos de 250 empleados, tiene un volumen de negocios que no excede los 50 millones de euros o un balance general anual que no excede los 43 millones de euros.
2 Radiografía del tejido empresarial español: en busca del crecimiento (Fundación Afi Emilio Ontiveros, 2025).
Referencias
Fundación Afi Emilio Ontiveros. (2025). Radiografía del tejido empresarial español: en busca del crecimiento. Madrid: Fundación Afi Emilio Ontiveros.
Fundación Afi Emilio Ontiveros. (2026). Top 100 líderes de crecimiento 2026: las empresas medianas líderes en crecimiento aceleran su productividad sin frenar el empleo ni los salarios. Madrid: Fundación Afi Emilio Ontiveros.
OECD. (2021). Understanding Firm Growth: Helping SMEs Scale Up. OECD Studies on SMEs and Entrepreneurship. Paris: OECD Publishing.
OECD (2025). OECD Compendium of Productivity Indicators 2025. Paris: OECD Publishing.
Sumario
- Nota del director
- La política fiscal española en tiempos de prórroga presupuestaria
- Normas fiscales europeas. Nuevas normas frente a nuevas necesidades de financiación
- La consolidación fiscal española: insuficiente en la actual expansión económica
- La expansión del gasto primario exigirá ajustes fiscales en 2027
- El camino hacia una hacienda federal europea
- Actualización del marco supervisor europeo (SREP) tras una década: consolidar, integrar, simplificar
- Ciberriesgo y resiliencia operativa en banca: el papel de la inteligencia artificial
- La empresa mediana como referente de modelo de crecimiento