

Cuadernos de Información Económica, N.º 314 (septiembre-octubre 2026)
Fecha: septiembre 2026
Autores
Diego Martínez López*
Etiquetas
Consolidación fiscal, gasto primario neto, ajuste fiscal, reglas fiscales, España
La consolidación fiscal española: insuficiente en la actual expansión económica
Este artículo cuestiona si la consolidación fiscal puesta en marcha por España es suficiente. En particular, nos preguntamos si el esfuerzo fiscal realizado en aplicación del Plan Fiscal Estructural a Medio Plazo (PFEMP) se encuentra alineado con las cifras de crecimiento del PIB y su deflactor. Nuestra conclusión es que, a pesar de haber (sobre) cumplido los objetivos de déficit y deuda pública, el ajuste en el saldo primario estructural debería haber duplicado al efectivamente realizado en 2025. En años venideros, con presiones crecientes sobre el gasto público y si el ciclo económico se mantiene favorable, el ajuste fiscal a realizar también debería revisarse al alza. En definitiva, se trata de aprovechar el buen momento económico para, respetando la senda de gasto fijada en el PFEMP, obtener más espacio fiscal ante un futuro cambio del ciclo económico.
Sobrecumplimiento de objetivos fiscales: cuando la coyuntura oculta el fondo de la cuestión
Los procesos de consolidación fiscal deberían ser sensibles, entre otras cosas, al momento del ciclo en que se encuentra una economía. Las cláusulas de escape de las reglas fiscales abordan esta cuestión cuando surgen imprevistos o se deteriora considerablemente la coyuntura. Pero si la situación es la inversa, esto es, si la evolución económica es mucho mejor que la prevista inicialmente, los ajustes fiscales no se actualizan en consecuencia con la misma intensidad.
Las finanzas públicas españolas ilustran esta cuestión. 2025 ha sido el primer año de aplicación del Plan Fiscal Estructural a Medio Plazo (Gobierno de España, 2024), que recoge los compromisos fiscales del conjunto de administraciones públicas (AA. PP.) en el contexto de la nueva gobernanza económica europea.
Sobre la base de un notable crecimiento nominal, el Gobierno sobrecumplió los objetivos de déficit y deuda pública en 2025. Los valores de cierre de ambas variables se situaron por debajo de lo inicialmente previsto. Y ello a pesar de realizar un esfuerzo fiscal inferior al comprometido en el PFEMP, apurar el margen de desviación permitido (sin motivos coyunturales para ello) y apelar a la cláusula de escape nacional que le permite incrementar el gasto en defensa sin ser penalizado.
Este artículo cuestiona que, ante revisiones al alza de la tasa de crecimiento potencial y del deflactor, como ha sido el caso, las exigencias de esfuerzo fiscal no se adapten al nuevo entorno. En este sentido, se ofrecen cálculos de la magnitud en que el saldo primario estructural debería modificarse para recoger el impulso positivo proporcionado por la coyuntura y la mayor capacidad productiva. Todo ello dentro de la coherencia interna que pretende la nueva gobernanza económica europea.
Breve marco conceptual sobre la senda de gasto
En este apartado se sintetiza el proceso de definición de la senda de gasto primario neto, nueva variable instrumental central de la gobernanza fiscal europea. Como es sabido, se actúa sobre un concepto de gasto público ajustado, que descuenta el pago por intereses de la deuda, medidas discrecionales relativas a ingresos, gastos financiados con ingresos de fondos de la Unión Europea (UE), así como el gasto nacional en cofinanciación, el gasto cíclico en prestaciones por desempleo y medidas puntuales o de carácter temporal. A esta magnitud se la conoce como gasto primario neto.
A lo largo de un periodo de cinco años, o siete si se vincula con la puesta en marcha de ciertas reformas estructurales, como sucede en el caso español (2025-2031), se fija una senda de gasto primario máximo que el país debe respetar a lo largo de todo el periodo de vigencia. Se permiten, no obstante, desviaciones puntuales del 0,3 % del PIB cada año y del 0,6 % del PIB en su versión acumulada. Los años de exceso de gasto pueden compensarse con aquellos en que su crecimiento se sitúe por debajo de la referencia.
La definición precisa de las tasas de crecimiento máximas del gasto primario neto es el resultado de dos metodologías convergentes. De un lado, sobre la base de escenarios macroeconómicos de previsión y determinadas hipótesis fiscales, se realiza un análisis de sostenibilidad de la deuda (DSA, por sus siglas en inglés). Aquí se persigue estimar el esfuerzo fiscal necesario, medido como variación del saldo público estructural primario, para que la ratio deuda pública/PIB inicie una trayectoria decreciente sostenida. Dicha trayectoria debe mantenerse más allá del año en que finaliza el ajuste (2031) e incluso bajo condiciones de estrés financiero por tipos de interés y/o tasas de crecimiento del PIB adversas.
Ese esfuerzo fiscal se considera a continuación para obtener la tasa máxima de crecimiento del gasto primario neto permitida. En efecto, esta surge como la suma del crecimiento del PIB potencial, estimado según una metodología estandarizada a nivel europeo, y de la tasa de variación del deflactor del PIB; para los años más próximos se toman estimaciones y para los más distantes se calcula exigiendo requisitos de convergencia con los DSA. A esta suma se le resta el esfuerzo fiscal entendido como el cambio en el saldo estructural primario según el DSA antes aludido, y expresado en términos de gasto primario neto.
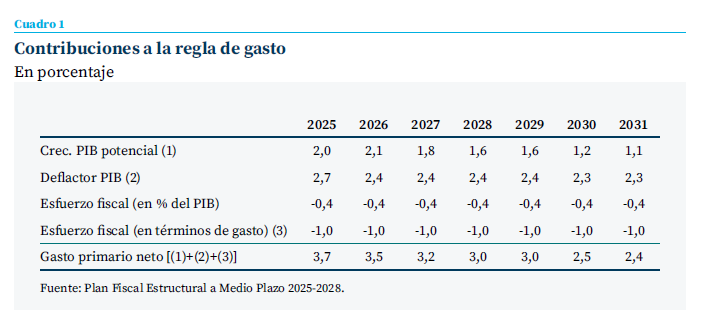
El resultado de este proceso para las AA. PP. españolas a lo largo del periodo de referencia se muestra en el cuadro 1. Su última fila indica el crecimiento máximo que puede experimentar el gasto primario neto anual.
Esta nueva operativa de las reglas fiscales convive con las referencias ya históricas para activar el Protocolo de Déficit Excesivo (PDE): un déficit superior al 3 % del PIB o una deuda pública superior al 60 % del PIB, o no reduciéndose a un ritmo satisfactorio, que en el caso de España sería de al menos un punto porcentual al año. De manera complementaria, el pasado 12 de junio el Consejo Europeo autorizó a España a desviarse de la senda del PFEMP para gastar más en defensa1. La magnitud de esta desviación no debe superar el 1,5 % del PIB en términos acumulados en el periodo 2025-2028.
Lo que ha sucedido en 2025
Dadas estas coordenadas institucionales, en esta sección se ilustra una circunstancia relativa al cumplimiento del PFEMP en 2025, su primer año de aplicación. En particular, se refiere al contraste que supone cumplir con margen (en realidad, sobrecumplir) los compromisos de reducción del déficit y la deuda pública con un esfuerzo fiscal inferior al previsto en el PFEMP. De hecho, dicho esfuerzo se ha situado en el límite de la desviación permitida y tras aplicar la cláusula de escape nacional para un mayor gasto en defensa.
El cuadro 2 ofrece la secuencia para determinar la tasa de crecimiento del gasto primario neto en 2025 y 2026 según el Informe de Progreso Anual (Gobierno de España, 2026). Para 2025 se parte de una tasa de crecimiento después de los ajustes mencionados más arriba del 4,8 %.
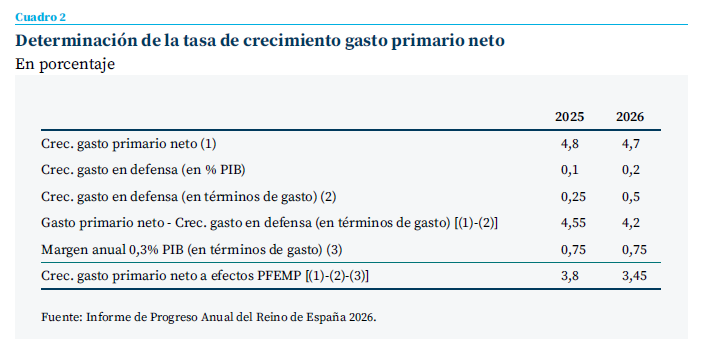
El gasto realizado en defensa en términos de la clasificación COFOG ascendió en 2025 al 1 % del PIB, esto es, un 0,1 % más que en 2024. Esa décima de PIB adicional de gasto militar, según la reciente activación de la cláusula de escape nacional, puede descontarse del crecimiento del gasto público a efectos de la regla de gasto; para trasladar esta magnitud en términos de PIB a otra escala según el gasto público, se considera que este supone en torno a un 40 % del PIB, con lo que supondría un descuento de 0,25 puntos porcentuales2.
Llegaríamos así a la cifra del 4,55 de incremento del gasto primario neto que el Gobierno, redondeando al 4,5 %, ofrece como resultado final del ejercicio. Como la nueva gobernanza europea permite una desviación anual máxima del 0,3 % del PIB, en términos de gasto ello supondría un margen del 0,75 % sobre la comprometida en el PFEMP, que es del 3,7 % como se observa en el cuadro 1. Aplicando nuevamente el redondeo, España cumple, pero muy apurada.
En 2025 nuestro país satisfizo con suficiente margen, sin embargo, las cifras del PFEMP en términos de déficit y deuda pública. Para el primero, la cifra comprometida era del 2,5 % del PIB y el resultado final ha sido del 2 %, excluyendo one-offs. Para la deuda pública, el objetivo era del 101,4 % del PIB y se ha conseguido un 100,7 %.
El esfuerzo fiscal realizado, sin embargo, ha quedado por debajo del establecido en el PFEMP: 0,3 vs 0,4 % del PIB. Tan solo una décima, pero que añadida a lo comentado más arriba, a saber, que se ha activado la cláusula de escape nacional para gasto en defensa y apurado al máximo el margen de desviación permitido, contrasta con el sobrecumplimiento destacado en déficit y deuda pública.
Esta circunstancia se explica por el crecimiento del PIB potencial en términos nominales. Las previsiones consideradas en el PFEMP para 2025 suponían un crecimiento del PIB potencial y del deflactor del PIB del 2 y 2,7 %, respectivamente, lo que conducía a un crecimiento del PIB potencial nominal del 4,7 % (cuadro 1). La realidad, sin embargo, es que ambas magnitudes se han elevado al 2,6 y 2,9 %, lo que sitúa el aumento del PIB potencial nominal en el 5,5 %.
El gobierno es consciente de esta tesitura, pero la interpretación que realiza es procíclica, contraviniendo así la ortodoxia fiscal. En efecto, en el propio Informe de Progreso se afirma que “de calcularse hoy en día la regla de gasto para 2025, esta habría sido del 4,5 % en lugar del 3,7 % previsto en el Plan Fiscal Estructural. De lo anterior se puede concluir que el crecimiento del gasto neto computable del 4,5 % registrado en 2025 se encontraría en línea con esa regla de gasto calculada hoy en día.”
Tanto la letra como el espíritu de la nueva gobernanza económica europea establecen que la senda de gasto de referencia es inalterable. Existe un estrecho margen para realizar revisiones del PFEMP, pero que no son aplicables en este caso (artículo 15 del Reglamento (UE) 2024/1263 del Parlamento Europeo y del Consejo3). Por lo que esa interpretación referida a lo que ocurriría si ahora todo se calculase de nuevo está completamente fuera de lugar.
El problema reside más bien en que el diseño de las nuevas reglas fiscales europeas adolece de un cierto sesgo procíclico asimétrico. Esto es, contienen suficientes cautelas para encajar acontecimientos o imprevistos adversos. Tanto los escenarios estresados como la consideración de posibles one-offs y cláusulas de escape generales o nacionales permiten considerar el impacto negativo de diversos fenómenos sobre las finanzas públicas.
El esfuerzo estructural primario pierde potencia como variable de ajuste al tiempo que puede ser más necesario que antes, dados los previsibles deslizamientos al alza del gasto público presupuestado
¿Pero qué sucede si el comportamiento de la economía es mejor que el dibujado en el PFEMP? La senda de gasto primario neto fijada no se modifica. Considérese un incremento de la tasa de crecimiento del PIB potencial, que ensancha el output gap4 y, por ende, el componente cíclico del saldo público, reduciendo la magnitud estimada del componente estructural. Piénsese también en una tasa de crecimiento del deflactor del PIB superior a la inicialmente prevista, y que puede estimular el crecimiento del gasto público vía costes de provisión.
Ante ambas circunstancias, el esfuerzo estructural primario pierde potencia como variable de ajuste al tiempo que puede ser más necesario que antes, dados los previsibles deslizamientos al alza del gasto público presupuestado (o prorrogado, diríamos en España). Y ambos factores han actuado en ese sentido en las finanzas públicas españolas en 2025.
¿Y hacia el futuro?
Visto lo sucedido en España en 2025, el esfuerzo fiscal debería modularse para mantener, llegado el caso de una notable actualización al alza del PIB potencial y/o del deflactor, el peso que inicialmente se le asigna en el PFEMP. A continuación, se muestra una sencilla alternativa para incorporar esta tesitura. El cuadro 1 proporcionaba la contribución que los tres factores en juego representan a la hora de definir la tasa máxima de crecimiento del gasto primario neto permitida. Estos pesos se mantendrían ante variaciones de las variables macro.
El cuadro 3 ilustra cómo quedaría la distribución de contribuciones de los tres ingredientes en caso de adoptar para 2025 y 2026 las nuevas cifras de crecimiento del PIB potencial y del deflactor recogidas en el Informe de Progreso Anual, y para el periodo 2027-2030 según las previsiones de la AIReF (AIReF, 2026).
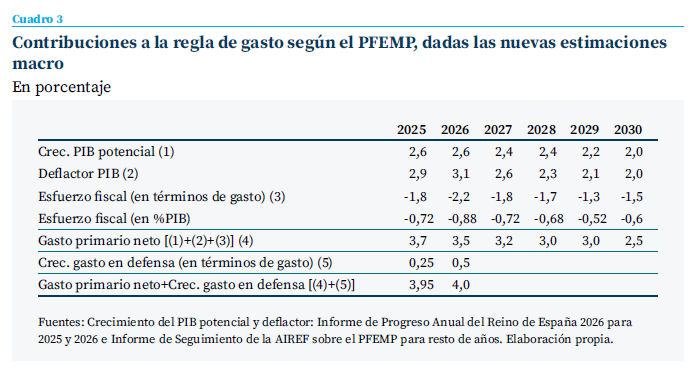
Para 2025, el esfuerzo fiscal exigido no debería haber sido del 0,4 % del PIB registrado en el PFEMP (cuadro 1), que luego además se materializó en uno inferior, sino del 0,72 %. Ello hubiese permitido respetar de entrada la restricción inicial del PFEMP y dedicar, estrictamente, el margen que proporciona la cláusula de escape nacional al gasto en defensa5.
Para 2026, la respuesta del Gobierno sí se encontraría alineada con este planteamiento. Si bien el PFEMP acordado con Bruselas establece un esfuerzo fiscal del 0,4 % del PIB, lo adelantado en el Informe de Progreso Anual eleva la mejora del saldo estructural primario al 0,8 % del PIB, muy cerca de nuestra simulación.
El problema aquí, como en el conjunto de la estrategia fiscal del Gobierno, no reside tanto en la pretensión de alcanzar esa cifra, sino en cómo hacerlo. Sin PGE para el año en cuestión, ni Plan Presupuestario enviado a Bruselas, ni acuerdos vinculantes y operativos de disciplina fiscal con las comunidades autónomas ni las corporaciones locales (ambas representando más de un 40 % del gasto público total), se desconoce cómo se conseguirá el ajuste fiscal anunciado.
Dada la sustancial mejora en las previsiones de crecimiento potencial de la economía española, la política fiscal debería ser más contractiva. Esto concierne, por supuesto, no solo al Estado, sino al conjunto de AA. PP.
De hecho, la AIReF considera que dicho ajuste no se producirá en la magnitud prevista oficialmente en tanto en cuanto la tasa de crecimiento del gasto primario neto esperada por este organismo para 2026, un 5,8 %, difiere sustancialmente de la establecida por el Gobierno, un 4,7 % (AIReF, 2026). La comprometida en el PFEMP es del 3,5. El Semestre Europeo también estima que el esfuerzo fiscal en 2026 será el previsto en el PFEMP (0,4 % del PIB), la mitad del anunciado por el Gobierno (Comisión Europea, 2026b).
En definitiva, dada la sustancial mejora en las previsiones de crecimiento potencial de la economía española, la política fiscal debería ser más contractiva. Esto concierne, por supuesto, no solo al Estado sino al conjunto de AA. PP., con especial énfasis en la Seguridad Social, que debe entrar de manera central en esta discusión, y en las comunidades autónomas.
A modo de conclusión
En un entorno de crecientes presiones sobre el gasto público, consolidar fiscalmente en momentos expansivos resulta más apropiado que nunca. Incluso aunque algunas de estas nuevas necesidades de gasto, como es el caso de la defensa, vean atenuado su impacto sobre las reglas fiscales en el corto plazo, exigirán esfuerzos adicionales más allá de 2028 (Marín et al., 2024). Sin embargo, este artículo ha puesto de manifiesto que en el caso español la fase expansiva del ciclo no se aprovecha con la intensidad que debiera para avanzar más aún en la reducción de la deuda pública como porcentaje del PIB.
En cierta medida, puede hablarse de una fisura institucional en las reglas fiscales europeas, que no ajustan con suficiente alcance cuando la realidad supera a las previsiones macroeconómicas. En ese contexto, los gobiernos pueden alimentar su ego fiscal al sobrecumplir en variables muy influidas por el ciclo económico, como son el déficit y la deuda pública, y descuidar el genuino ajuste que recae sobre los déficits públicos estructurales.
Puede hablarse de una fisura institucional en las reglas fiscales europeas, que no ajustan con suficiente alcance cuando la realidad supera a las previsiones macroeconómicas
Esta circunstancia adquiere especial significado en el caso de España. Con una parte sustancial del ajuste ligada a la progresividad en frío derivada de no deflactar el IRPF, se pone de manifiesto la excesiva dependencia de nuestra consolidación fiscal de la fase expansiva del ciclo.
A ello se añade la ausencia de cualquier referencia reglada e institucional a los derroteros que seguirá la política fiscal española en los próximos trimestres. Recuérdese que posiblemente comencemos 2027 siendo el cuarto año consecutivo sin PGE, y que tampoco se ha enviado a Bruselas el Plan Presupuestario que mandata la normativa europea.
Según los cálculos aquí expuestos, el ajuste primario estructural debería haber más que duplicado al efectivamente realizado en 2025. Hasta un 0,7 % del PIB frente al 0,3 %, reconocido. En torno a 6.700 millones de euros adicionales a los 5.000 millones realizados. Esta estimación no se encuentra desalineada con otras referidas a 2026 y años posteriores. Por ejemplo, la AIReF considera que los ajustes necesarios para cumplir con la regla de gasto europea exigirían un esfuerzo del 0,6 % del PIB en 2027; si se tratase de la regla de gasto nacional, el ajuste estimado se adelantaría a 2026, por un importe de 0,5 décimas del PIB (AIReF, 2026).
El planteamiento que hemos defendido aquí es que ese ajuste reforzado ya debería haber tenido lugar en 2025, en coherencia con el pretendido carácter anticíclico con que se desea inspirar a la política fiscal de los Estados miembros de la UE. Y continuar en los próximos años a tenor de lo previsto con las tasas de crecimiento del PIB potencial y el deflactor. En definitiva, se trata de exigir más ajuste estructural cuando la economía se expande por encima de lo esperado. De esta forma, además de satisfacer una racionalidad anticíclica contemporánea, se atenuarían los esfuerzos de consolidación necesarios en años venideros.
Notas
* Universidad Pablo de Olavide de Sevilla y FEDEA.
Agradezco los comentarios de Santiago Lago. En cualquier caso, todas las opiniones, omisiones u errores son de mi exclusiva responsabilidad.
1 Recomendación del Consejo de la UE, de 12 de junio de 2026. https://eur-lex.europa.eu/legal-content/ES/TXT/HTML/?uri=OJ:C_202603314.
2 El propio Informe de progreso anual usa esta misma equivalencia.
3 https://www.boe.es/buscar/doc.php?id=DOUE-L-2024-80630.
4 De hecho, es lo que ha sucedido en España. El PFEMP preveía un output gap del 0,8 % del PIB para 2025 y el Informe de Progreso Anual lo ha situado recientemente en el 1,2 %. La AIReF lo eleva hasta el 1,9 % (AIReF, 2026) y la Comisión Europea al 2 % (Comisión Europea, 2026a).
5 El impacto de las one-offs derivadas de la DANA, inundaciones y otras circunstancias pueden acomodarse sin problemas en este razonamiento. Los cálculos se encuentran disponibles para quien los requiera.
Referencias
AIReF. (2026). Informe de Seguimiento 2026 del Plan Fiscal Estructural de Medio plazo 2025-2028. Informe 24/26. https://www.airef.es/wp-content/uploads/2026/05/Informe_Progreso_PFEMP/Informe-Seguimiento-PFEMP-2026.pdf
Comisión Europea. (2026a). Country report Spain. Commission staff working document, SWD 209. https://op.europa.eu/en/publication-detail/-/publication/bff819a6-5f61-11f1-9af0-01aa75ed71a1/language-en
Comisión Europea. (2026b). Recommendation for a COUNCIL RECOMMENDATION on the economic, social, employment, structural and budgetary policies of Spain. https://ec.europa.eu/transparency/documents-register/api/files/COM(2026)209_0/090166e52e74da26
Gobierno de España. (2024). Plan Fiscal Estructural a Medio Plazo (PFEMP). https://portal.mineco.gob.es/es-es/economiayempresa/EconomiaInformesMacro/Documents/HistoricoInformes/Planes%20fiscales%20estructurales%20de%20medio%20plazo/Planes-fiscales-estructurales-de%20medio-plazo-2025-2028.pdf
Gobierno de España. (2026). Informe de progreso anual. https://portal.mineco.gob.es/RecursosArticulo/mineco/economia/ficheros/20260612_InformeProgresoAnual_2026.pdf
Marín, C., Martínez, D., y Pérez, J. J. (2024). ¿Es posible la estabilidad presupuestaria en el actual contexto de crecientes necesidades de gasto público? Papeles de Economía Española, 182, 36-48. https://www.funcas.es/ wp-content/uploads/2024/12/PEE_182_Marin-Gonzalez_et-al.pdf
Sumario
- Nota del director
- La política fiscal española en tiempos de prórroga presupuestaria
- Normas fiscales europeas. Nuevas normas frente a nuevas necesidades de financiación
- La consolidación fiscal española: insuficiente en la actual expansión económica
- La expansión del gasto primario exigirá ajustes fiscales en 2027
- El camino hacia una hacienda federal europea
- Actualización del marco supervisor europeo (SREP) tras una década: consolidar, integrar, simplificar
- Ciberriesgo y resiliencia operativa en banca: el papel de la inteligencia artificial
- La empresa mediana como referente de modelo de crecimiento