

Cuadernos de Información Económica, N.º 314 (septiembre-octubre 2026)
Fecha: septiembre 2026
Autores
Daniel Gros*
Etiquetas
Marco fiscal, reglas fiscales, reforma fiscal, sostenibilidad de la deuda, ajuste fiscal, Unión Europea
Normas fiscales europeas. Nuevas normas frente a nuevas necesidades de financiación
Este artículo examina cómo el nuevo marco fiscal europeo está haciendo frente a dos presiones simultáneas: el aumento del gasto en defensa y un entorno de tipos de interés menos favorable. Evalúa la “cláusula de excepción nacional”, introducida para dar cabida a aumentos temporales del gasto en defensa, y analiza sus implicaciones para la sostenibilidad de la deuda y los futuros requisitos de saldo primario. El análisis muestra que es probable que el ajuste fiscal adicional provocado por la cláusula sea modesto, incluso para los países altamente endeudados. El mayor desafío proviene de unos tipos de interés de mercado persistentemente más altos, lo que podría hacer que las hipótesis de la Comisión sobre la sostenibilidad de la deuda para 2024 resulten cada vez más optimistas y genere importantes presiones de ajuste tras el actual período de transición.
Introducción
El euro nació acompañado de normas presupuestarias porque sus creadores se dieron cuenta de que los problemas presupuestarios de un país podían tener repercusiones en todo el sistema (Gros y Thygesen, 1998). Inicialmente, estas normas se centraban principalmente en los déficits, de ahí el “valor de referencia” canónico del 3 % del PIB. La crisis de la deuda soberana de 2010-2012 demostró entonces que los mercados tendían a centrarse en los niveles de deuda. Esto provocó un cambio de enfoque, con la adopción de una nueva norma relativa a la reducción mínima de la deuda a la que debían aspirar los países para alcanzar el 60 % del PIB, el otro valor de referencia del Tratado de Maastricht que hasta entonces se había ignorado en gran medida. La norma de reducción de la deuda era sencilla, pero también mecánica. La ratio de deuda debía reducirse cada año en 1/20 del exceso de dicha ratio por encima del 60 % del PIB.
Sin embargo, esta norma de reducción de la deuda se percibió como demasiado estricta y mecánica. Por ello, la Comisión propuso un nuevo enfoque que se consideraba de vanguardia en economía. Cada país se sometería a un análisis de sostenibilidad de la deuda (DSA) basado en las circunstancias nacionales específicas. El objetivo de este DSA sería identificar el superávit o déficit que el país podría registrar para, en primer lugar, estabilizar y, a continuación, reducir gradualmente la ratio de deuda, incluso en condiciones de tensión.
Las nuevas normas entraron en vigor en 2024. Pero en aquel momento la mayoría de los países miembros tenían un déficit considerablemente superior a los niveles que permitirían estabilizar las ratios de deuda. Esto ya se había previsto. Un elemento fundamental de las nuevas normas era que a los países se les concedía un período de ajuste inicial de entre 4 y 7 años, durante el cual debían reducir sus déficits hasta el nivel que permitiera la estabilización de la deuda.
Así pues, la mayoría de los países miembros acordaron con la Comisión un plan de siete años para reducir los déficits, de modo que en 2031 alcanzaran el nivel necesario para que sus niveles de deuda comenzaran a descender.
Pero en 2025 Europa se dio cuenta de que necesitaba reforzar su propio gasto en defensa. El objetivo de la OTAN en materia de gasto en defensa se incrementó del 2 al 3,5 % del PIB. Esto planteó un dilema a las instituciones de la UE. Habría sido políticamente muy delicado insistir en que los países se adhirieran a la senda de reducción del déficit ya acordada1. Eso habría exigido recortar el gasto en otros ámbitos en un momento en que la mayoría de los líderes políticos prometían que no habría recortes en el gasto social debido a las necesidades de defensa.
Limitarse a aumentar el gasto en defensa sin realizar recortes en otros ámbitos habría sido incompatible con el objetivo principal de las nuevas normas, a saber, controlar la deuda
Sin embargo, limitarse a aumentar el gasto en defensa sin realizar recortes en otros ámbitos habría sido incompatible con el objetivo principal de las nuevas normas, a saber, controlar la deuda. El compromiso consistió en permitir a los países superar su trayectoria acordada de déficit y gasto en un 1,5 % del PIB durante cuatro años, pero insistiendo en que sus déficits debían reducirse al nivel necesario para que su ratio de deuda siguiera una trayectoria descendente. Esta es la esencia de la “cláusula de escape nacional”, cuyas consecuencias se analizarán más adelante.
Pero antes de profundizar en los detalles europeos, conviene considerar el contexto global más amplio.
Evolución reciente de la política fiscal: una comparación transatlántica
La NEC llega tras otra gran emergencia fiscal: la pandemia de la COVID-19. Los países de todo el mundo registraron déficits masivos para estabilizar la economía durante este período.
El período de la COVID-19
Aunque la presión fiscal derivada de la COVID-19 fue más o menos similar en todas partes, los datos del cuadro 1 que figura a continuación muestran que, de media, los países de la zona del euro han sido mucho más prudentes que sus homólogos anglosajones. Los déficits acumulados de la zona del euro desde 2020 se situaron por debajo de los 30 puntos porcentuales del PIB, lo que supone solo la mitad del valor de EE. UU., cercano al 60 % (primera columna). El Reino Unido también acumuló déficits de más de 45 puntos porcentuales, un 50 % por encima de la media de la zona del euro.
Las normas fiscales de la zona del euro se suspendieron durante el período de la COVID-19, pero parece que sí tuvieron un efecto moderador. Esto también se aprecia en el ligero aumento del nivel de deuda, que fue de solo 4,5 puntos porcentuales del PIB durante este período, una cuarta parte del nivel de EE. UU. o del Reino Unido (segunda columna).
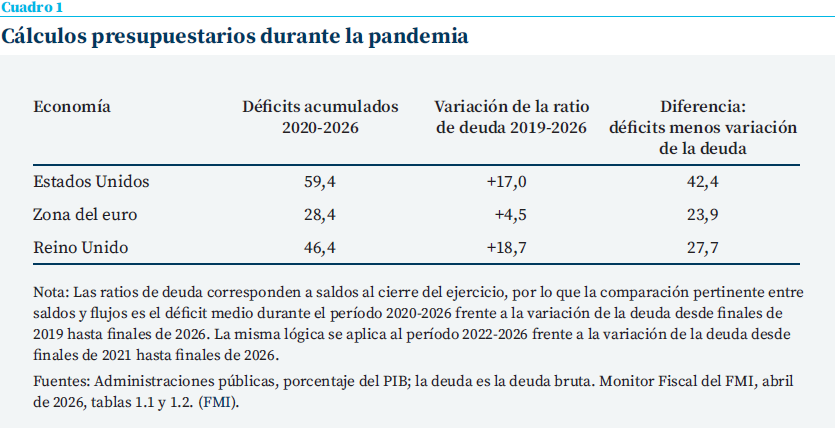
La tercera columna de del cuadro 1 muestra grandes diferencias entre los déficits acumulados y el ratio de deuda. La diferencia refleja el crecimiento del PIB nominal, que ha sido muy distinto durante el período de la COVID-19 en estas tres economías. El crecimiento (tanto real como nominal) ha sido más fuerte en EE. UU. y la discrepancia entre los déficits y el aumento de la ratio de deuda es, en consecuencia, considerable en el caso de EE. UU., cuyos déficits acumulados desde la crisis de la COVID-19 ascendieron a casi el 60 % del PIB, mientras que la ratio de deuda solo aumentó en 17 puntos, es decir, 42 puntos porcentuales menos. En el caso de la zona del euro y del Reino Unido, se observan diferencias algo menores entre los déficits acumulados y el aumento de la ratio de deuda.
El Reino Unido ha registrado déficits menores que EE. UU. durante este período. Sin embargo, su ratio de deuda aumentó más. Esto ilustra la fuerte restricción que una economía de bajo crecimiento impone a la política fiscal.
¿Consolidación tras la COVID-19?
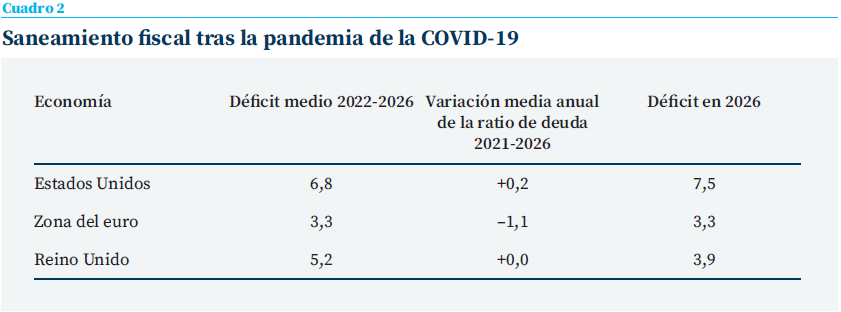
El resultado más llamativo del período de la COVID-19 fue que unos déficits acumulados muy elevados se tradujeron en aumentos mucho menores de las ratios de deuda, principalmente porque el PIB nominal también creció con fuerza. Esto cambió a partir de 2022, en el sentido de que los niveles de deuda se han mantenido bastante constantes durante los últimos cuatro años, como se muestra en la segunda columna del cuadro, y los déficits se han reducido ligeramente.
Desde 2022 se ha producido cierta consolidación en la zona del euro, ya que el déficit de la zona del euro se ha estabilizado, al menos, en torno al 3 % del PIB, y el déficit del Reino Unido ha descendido ligeramente hasta situarse cerca del valor de la zona del euro.
Por el contrario, en EE. UU. el déficit incluso ha aumentado hasta situarse ahora en el 7,5 % del PIB, 4 puntos porcentuales más que en la zona del euro. Sin embargo, la diferencia entre los déficits de EE. UU. y la zona del euro exagera la diferencia en la sostenibilidad de su situación fiscal.
Una implicación clave del cuadro 2 es que un déficit de la zona del euro cercano al 3 % del PIB estabiliza aproximadamente su ratio de deuda, que se sitúa cerca del 90 % del PIB, cuando el PIB nominal crece en torno al 3 % (1 % en términos reales más un 2 % de inflación). En EE. UU., un crecimiento nominal del 5 % puede estabilizar la deuda en torno al 120 % del PIB con un déficit de alrededor del 6 %. Por eso apenas se observa un aumento en la ratio de deuda de EE. UU. desde 2021, a pesar de unos déficits superiores al 6 % del PIB. Sin embargo, el déficit actual del 7,5 % del PIB provocaría nuevos aumentos en la ratio de deuda de EE. UU. hasta que alcance el 150 % del PIB.
La experiencia ha demostrado que un nivel elevado de deuda, aunque se estabilice, aumenta la vulnerabilidad ante las tensiones financieras
Estas cifras ilustran una cuestión clave para cualquier análisis de sostenibilidad de la deuda: dada la tasa de crecimiento del PIB nominal, resulta más fácil estabilizar un nivel elevado de deuda. Pero la experiencia ha demostrado que un nivel elevado de deuda, aunque se estabilice, aumenta la vulnerabilidad ante las tensiones financieras. Por eso las normas fiscales de la zona del euro no solo tienen como objetivo estabilizar la deuda, sino también situarla en una senda descendente, incluso en escenarios de tensión.
Pagos de intereses y déficits primarios
Las cifras de déficit analizadas hasta ahora ocultan un problema subyacente, a saber, el aumento de los pagos de intereses de la deuda pública como consecuencia del incremento de los tipos de interés. Los debates políticos suelen centrarse en los déficits globales. Sin embargo, el Gobierno no puede controlar el gasto en intereses. Para evaluar la presión política sobre el presupuesto, conviene fijarse en el denominado saldo primario, es decir, el saldo entre los ingresos y el gasto no relacionado con los intereses. Esta es la variable clave en el marco de las normas fiscales, tal y como se explica a continuación.
Aunque los tipos de interés han aumentado considerablemente desde 2024, la carga de los intereses para la mayoría de los gobiernos de la zona del euro solo ha aumentado moderadamente, ya que la mayor parte de la deuda pública es a largo plazo, lo que significa que cada año solo debe refinanciarse una fracción de la deuda pública a tipos de mercado más elevados. Este efecto retardado es una de las razones clave por las que los gobiernos europeos se enfrentarán a presiones presupuestarias solo para mantener constante el déficit global, incluso sin tener en cuenta la necesidad de aumentar el gasto en defensa.
Diferenciación reciente dentro de la zona del euro
La media de la zona del euro oculta grandes diferencias entre los Estados miembros. En 2024, Alemania tenía, con diferencia, el déficit más bajo (2,7 % del PIB), frente a más del 3 % de Italia y España y cerca del 6 % de Francia. En 2026, el déficit de Alemania ha aumentado hasta casi el 4 % del PIB, mientras que Italia y España han descendido por debajo del umbral del 3 %. Incluso Francia ha reducido ligeramente su déficit hasta situarlo en torno al 5 % del PIB. Por lo tanto, se ha producido cierta convergencia: la situación de Alemania se ha deteriorado, mientras que la del resto de los grandes países ha mejorado ligeramente.
Aunque se ha producido cierta convergencia en los déficits, sigue existiendo una diferencia muy grande en los niveles de deuda entre Alemania (cerca del 60 %) e Italia, Francia y España, todos ellos con niveles de deuda superiores al 100 % del PIB. España es el único país altamente endeudado cuyo ratio de deuda está disminuyendo debido a su mayor crecimiento.
Cómo abordar el gasto en rearme: la cláusula de excepción nacional
A principios de 2025, la Comisión invitó a los Estados miembros a activar la “cláusula de excepción nacional” (NEC) (Comisión Europea, 2025). La NEC permite a un país excluir de las normas presupuestarias los aumentos del gasto en defensa de hasta un 1,5 % del PIB durante cuatro años, lo que permite realizar gastos de rearme sin tener que imponer inmediatamente grandes recortes en otros ámbitos. Un país que aproveche al máximo este margen finaliza el período de ajuste con un nivel de deuda hasta un 1,5 % del PIB superior al previsto en su plan de referencia. Esto implica que, a continuación, tendrá que registrar un déficit inferior al previsto en el plan original2.
Entre los países más grandes de la zona del euro, solo Alemania ha solicitado la flexibilidad total que permite el NEC. Francia ha rechazado utilizarlo. Italia y España han solicitado utilizar el NEC solo para importes muy reducidos (y a Italia incluso se le ha permitido utilizar el NEC para algunas subvenciones energéticas).
El papel clave de las previsiones de tipos de interés en la DSA
Aunque los países con elevada deuda se han mostrado hasta ahora reacios a recurrir a la NEC, sigue mereciendo la pena preguntarse qué grado de contención del gasto exigiría un nivel de deuda superior en 6 puntos porcentuales del PIB. Dado que la única variable que un gobierno puede controlar es su saldo primario, la cuestión central de la DSA es: “¿qué saldo primario se requiere para la sostenibilidad de la deuda?”. Las hipótesis sobre los tipos de interés futuros desempeñan aquí un papel clave, ya que determinan cuánto debe gastar el gobierno en el servicio de la deuda.
Por lo tanto, hay dos variables clave en el DSA: el déficit global y el saldo primario. Los costes de los intereses desempeñan un papel fundamental a la hora de determinar ambos.
Además, el DSA también trata de modelizar con precisión cómo evoluciona la economía a corto plazo con el fin de determinar el punto de partida para el período de diez años posterior al final del ajuste (es decir, 2031-2040). Modelizar la evolución a corto plazo requiere tener en cuenta docenas de relaciones, como el efecto de la mayor demanda sobre el PIB derivado del aumento del gasto, el impacto del envejecimiento de la población en las finanzas públicas, cómo la evolución de los tipos de interés determina el servicio de la deuda pública, etc. Esto, a su vez, se basa en docenas de parámetros y complejos bucles de retroalimentación. La implementación de Bruegel, disponible públicamente en , ocupa más de tres mil líneas de código y requiere información que no siempre está disponible públicamente. Por lo tanto, parece imposible determinar el esfuerzo fiscal que requeriría el aumento de 6 puntos porcentuales en la ratio de deuda que se derivaría de la aplicación del NEC.
El análisis estándar de sostenibilidad de la deuda suele basarse en la idea de que la deuda es sostenible si se estabiliza como ratio del PIB. Para un análisis estándar de sostenibilidad de la deuda (DSA), no supone ninguna diferencia que la deuda se estabilice en el 60 % o en el 120 % del PIB, tal y como se muestra en el ejemplo anterior. Sin embargo, el DSA de las nuevas normas fiscales tiene un objetivo más ambicioso. La deuda se considera sostenible si la ratio deuda/PIB sigue una trayectoria “plausiblemente descendente”, lo que se define como la condición de que la ratio de deuda debe disminuir incluso bajo un conjunto de diferentes escenarios de perturbaciones predefinidos durante un período de diez años, tras el período de ajuste inicial, es decir, entre 2031 y 2041. Por lo tanto, el DSA requiere hipótesis o proyecciones sobre los tipos de interés y las tasas de crecimiento a largo plazo.
La estabilización de la deuda requiere que el superávit primario sea, como mínimo, igual a la ratio de deuda multiplicada por la diferencia entre el tipo de interés y la tasa de crecimiento (el famoso “r-g”). Tal y como destaca Blanchard(2019), unos niveles de deuda muy elevados se vuelven sostenibles con tipos de interés bajos y “la deuda pública puede no tener ningún coste fiscal” cuando las tasas de crecimiento son superiores al tipo de interés.
El Análisis de Sostenibilidad de la Deuda (DSA) de la Comisión no incorpora este escenario de tasas de crecimiento superiores a los tipos de interés. En su lugar, se supone que los tipos de interés (a largo plazo) convergen hacia el 4 % a muy largo plazo, mientras que la tasa de crecimiento es de aproximadamente el 3 % para la mayoría de los países, especialmente aquellos con una deuda elevada. Esto implica que, según el DSA, el factor r-g debería converger hacia el 1 % a muy largo plazo. Esto podría haber parecido excesivamente conservador cuando se eligió en 2022, ya que hasta entonces la tasa de crecimiento había sido superior al tipo de interés, lo que llevó a la conclusión de Blanchar (2018). Sin embargo, el reciente aumento mundial de los tipos de interés ha justificado esta cautela. Sigue siendo una cuestión abierta si la relación entre el tipo de interés y la tasa de crecimiento podría deteriorarse aún más.
Un aspecto clave del DSA es que los distintos países presentan valores diferentes de r-g en función de la trayectoria exacta de sus tasas de crecimiento y del coste de interés de su deuda.
Una primera fuente de diferencias en r-g entre países son las diferencias en las tasas de crecimiento nacionales. El potencial de crecimiento de la mayoría de los países de la zona del euro es bajo, normalmente en torno al 1 %, limitado por un escaso crecimiento de la productividad combinado con una población activa en descenso. Como resultado, las diferencias en las tasas de crecimiento potencial entre los países miembros de la zona del euro son pequeñas (fracciones de un punto porcentual).
Una fuente más importante de diferencias en el factor r-g proviene de las diferencias en los tipos de interés. El DSA se basa en los tipos previstos para 2031, es decir, al final del período de ajuste. Una hipótesis clave del DSA es que los tipos de interés futuros pueden calcularse a partir de los contratos a plazo implícitos incorporados en los tipos de interés a muy largo plazo. Por ejemplo, la diferencia entre los tipos a 5 y a 15 años en 2026 permite calcular el tipo a 10 años que el mercado espera para 2031.
Este uso de los tipos a plazo para determinar los tipos de interés esperados en el futuro es controvertido, ya que los tipos a más largo plazo incorporan una prima de plazo. Este efecto parece especialmente importante para los países muy endeudados que pagan una prima de riesgo. Calvao y Rush (2026) sostienen que utilizar la diferencia entre los tipos a muy largo plazo y los de medio plazo podría dar lugar a una sobreestimación de los tipos futuros de hasta 2 puntos porcentuales.
La hipótesis de referencia para el Análisis de Sostenibilidad de la Deuda (DSA) fue establecida por la Comisión en 2024. En aquel momento, los tipos de interés eran, en general, mucho más bajos que en la actualidad. Sin embargo, las primas de riesgo (“diferenciales”) de los demás grandes países miembros de la zona del euro también variaron, mejorando en el caso de España e Italia, pero empeorando en el de Francia.
Así, el cuadro 3 que figura a continuación muestra, en la columna 2, los tipos de interés para el período de la década de 2030 tal y como los calculó la Comisión en 2024, y, en la columna 3, cuáles serían estos tipos si se recalcularan a partir de los datos actuales (de mediados de 2026). Es evidente que los tipos alemanes han aumentado en unos 150 puntos básicos (1,5 puntos porcentuales). Los tipos franceses han aumentado aún más (casi 2 puntos porcentuales) debido a que el diferencial de los bonos franceses se ha ampliado, mientras que los tipos han aumentado mucho menos en el caso de España e Italia, ya que en estos dos casos el diferencial se ha reducido.
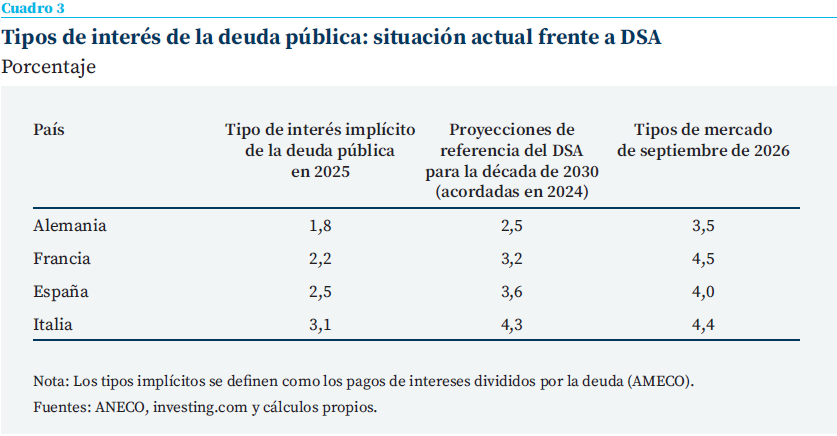
La primera columna del cuadro 3 muestra también que los tipos que pagó el Estado en 2025 siguen siendo mucho más bajos que los tipos de mercado actuales que figuran en la columna 3, ya que el coste medio de la deuda se ajusta lentamente: la mayor parte de la deuda pendiente se emitió anteriormente a tipos más bajos, y solo la parte que vence se refinancia cada año a los tipos de mercado vigentes. Esto implica que el coste de los intereses está abocado a aumentar a medida que los Estados tengan que refinanciar sus deudas. El aumento será especialmente pronunciado en el caso de Francia, cuyo tipo de mercado actual es ahora más de 2 puntos porcentuales superior al coste medio que pagaba aún en 2025.
Los tipos previstos para la década de 2030 según la hipótesis de referencia de 2024 de la Comisión ya eran superiores al tipo implícito de entonces. Esto había dado lugar a la crítica mencionada anteriormente de que el uso de simples tipos a plazo sobreestimaría la carga de intereses futura. Sin embargo, la prudencia de la Comisión parece haberse visto confirmada a posteriori, ya que los tipos de mercado ya son ahora más altos de lo previsto para 2031, como se puede observar al comparar las columnas 2 y 3.
Utilizar la metodología de la DSA y los tipos de mercado de 2026 para extraer los tipos a plazo a partir de 2031 daría lugar a un tipo esperado significativamente más alto para todos los países. Sin embargo, el Reglamento de la DSA mantiene constantes los datos de referencia a menos que un gobierno solicite un nuevo cálculo. Dadas las circunstancias, es poco probable que ningún gobierno presente tal solicitud formal. Incluso en el caso de Italia, es poco probable que un nuevo cálculo diera lugar a tipos más bajos, aunque la Comisión modificara la forma en que se calculan estos tipos futuros teniendo en cuenta el sesgo al alza derivado de las primas de riesgo elevadas. Esto implica que los valores de referencia actuales seguirán siendo la guía oficial para las normas fiscales. Es probable que esto genere necesidades de ajuste adicionales cuando finalicen los períodos de transición en 2031.
Teniendo en cuenta que la tasa de crecimiento nominal tendencial para la mayoría de los países de la zona del euro, esto implica que el factor r-g, tal y como lo calcula la Comisión para 2024, es ligeramente negativo para Alemania, cercano a cero para Francia, pero cercano al 1 % para España e Italia. Si se utilizaran los datos de mercado de 2026, el factor r-g sería mucho más elevado, especialmente para Alemania. Sin embargo, al menos por el momento, las normas se aplicarán basándose en la hipótesis favorable de 2024.
Márgenes de seguridad para una trayectoria “plausiblemente descendente”
Las normas fiscales de la zona del euro exigen algo más que una mera estabilización de la deuda. El saldo primario debe ser suficiente para situar el ratio de deuda en una trayectoria “plausiblemente descendente”. Esto significa, en la práctica, que la deuda seguirá una trayectoria descendente tras el período de ajuste, incluso en escenarios adversos; es decir, el saldo primario debe incorporar márgenes de seguridad respecto al nivel requerido únicamente para estabilizar la ratio de deuda.
Financiar unos pocos años de gasto adicional en defensa mediante deuda apenas aumenta la ya colosal deuda pública existente
Gros y Hofer (2026b) ofrecen un análisis detallado de los diferentes escenarios adversos y muestran que estos pueden resumirse aproximadamente en una fórmula sencilla: para situar la deuda en una «trayectoria plausiblemente descendente», el saldo primario que estabiliza la deuda debe incrementarse con un margen de seguridad equivalente aproximadamente al 1 % de la ratio de deuda. Aunque esta simplificación no puede sustituir a los cálculos completos, ayuda a proporcionar un orden de magnitud para evaluar el esfuerzo fiscal adicional derivado de una deuda más elevada.
Bajo esta hipótesis, el aumento de la ratio de deuda de 6 puntos porcentuales permitido por las Normas de Coherencia y Estabilidad (NEC) requeriría, en última instancia, una mejora del saldo primario de tan solo el 0,06 % del PIB para Francia (dado que r-g es cero, la necesidad total de ajuste adicional es simplemente 1 vez el aumento de la ratio deuda/PIB) para mantenerse dentro de las normas fiscales. En el caso de España e Italia, para las que r-g es cercano a 1, el aumento requerido del saldo primario sería, como máximo, del 0,12 % del PIB.
El ajuste total del saldo primario exigido a estos países es, por supuesto, mucho mayor, del orden de 2 puntos porcentuales del PIB. El cálculo que aquí se presenta se refiere únicamente a la necesidad de ajuste adicional derivada de la aplicación del NEC, que es un orden de magnitud menor.
Estos valores bajos no deberían sorprender. Un aumento de la ratio de deuda de 6 puntos porcentuales del PIB solo equivale a aproximadamente 1/20 de la deuda actual de Francia o Italia. Casi toda la enorme deuda existente se acumuló en épocas de bajo gasto militar. Financiar unos pocos años de gasto adicional en defensa mediante deuda apenas aumenta la ya colosal deuda pública existente.
Conclusiones
Las nuevas normas fiscales introducidas en 2024 se enfrentan ya a una doble prueba de resistencia. La necesidad de reforzar la defensa amenaza con descarrilar los planes de gasto acordados muy recientemente. Además, los tipos de interés han subido considerablemente.
Este análisis sugiere dos conclusiones.
En primer lugar, el nuevo marco fiscal es menos exigente que la anterior norma de reducción de la deuda, pero su flexibilidad tiene un límite. Da tiempo a los gobiernos para adaptarse y ahora permite desviaciones temporales en el gasto en defensa (cláusula de excepción nacional), aunque, en última instancia, exige saldos primarios lo suficientemente sólidos como para situar la deuda en una senda de descenso plausible de aquí a 2031. Se trata de un criterio más exigente que la mera estabilización de la deuda propia de un análisis convencional de sostenibilidad de la deuda.
En segundo lugar, el coste presupuestario de la “cláusula de excepción nacional” parece limitado. Incluso si se hiciera pleno uso de la cláusula, la deuda solo aumentaría en unos 6 puntos porcentuales del PIB, un incremento pequeño en relación con los niveles actuales de deuda de Francia, Italia y España. El ajuste primario adicional necesario a partir de 2031 sería, por lo tanto, modesto en comparación con el ajuste ya previsto en los planes presupuestarios y estructurales.
El mayor riesgo reside en otra parte. El aumento de los tipos de interés de mercado acabará provocando unos costes superiores a los previstos en los cálculos de sostenibilidad de la deuda de la Comisión. Por ahora, la hipótesis oficial sigue basándose en las previsiones más favorables para 2024. Esto permite ganar tiempo, pero también crea un posible precipicio tras el período de ajuste. La verdadera prueba de las nuevas normas no será, por tanto, si pueden dar cabida a unos años adicionales de gasto en defensa, sino si se aplicarán en caso de que el entorno de los tipos de interés cambie de forma permanente.
Notas
* IEP/Bocconi.
1 Como nota al margen, conviene reflexionar sobre el hecho de que la necesidad de aumentar el gasto en defensa en Europa ya era evidente en 2024. Por lo tanto, debería haberse tenido en cuenta en los primeros planes de ajuste. Sin embargo, fueron necesarias las repetidas amenazas de Donald Trump de abandonar la OTAN para obligar a los europeos a acordar este aumento del gasto en defensa.
2 Aquí no se detallan las modalidades según las cuales los países podrían aumentar su gasto en defensa y, posteriormente, ajustar gradualmente su gasto global para ajustarse a la senda de reducción de la deuda.
Referencias
AIReF. (2026). Informe de seguimiento de 2026 sobre el Plan Fiscal-Estructural a Medio Plazo 2025-2028. https://www.airef.es/wp-content/uploads/2026/05/Informe_Progreso_PFEMP/AIReF.-BOX-1.-National-Escape-Clausure-for-Defence-Spending.pdf
Comisión Europea. (2023). Observatorio de la Sostenibilidad de la Deuda 2025. https://economy-finance.ec.europa.eu/document/download/39b3b61d-42c1-46d7-8088-0aad82e8731e_en?filename=ip332_en.pdf
Galvão, A. B., y Rush, A. (2026). Eliminar la prima a plazo excesiva de las expectativas del mercado. https://www.dt.mef.gov.it/export/sites/sitodt/modules/documenti_en/analisi_progammazione/brown_bag/Galvao_Rush_Policy_Paper_June_2026.pdf
Gros, D. (1995). Déficits y deudas excesivos. Centro de Estudios Políticos Europeos (CEPS). https://www.ceps.eu/ceps-publications/excessive-deficits-and-debts/
Gros, D. y Hofer, S. (2026a). Readiness 2030 and the New Fiscal Framework. Documento de trabajo del IEP de la Universidad de Bocconi. https://iep.unibocconi.eu/readiness-2030-and-new-fiscal-framework
Gros, D., y Hofer, S. (2026b). Opening the black box of Europe’s new fiscal rules. Voxeu.org, 15 de julio de 2026. https://cepr.org/voxeu/columns/opening-black-box-europes-new-fiscal-rules
Gros, D., y Thygesen, N. (1998). La integración monetaria europea: del SME a la UEM. 2.ª ed. Longman.
Parlamento Europeo. (2025). Aplicación de la financiación y el gasto en defensa en el marco de la gobernanza económica. https://www.europarl.europa.eu/RegData/etudes/IDAN/2025/764381/ECTI_ IDA(2025)764381_EN.pdf
Parlamento Europeo. (2026). La cláusula de excepción nacional en la práctica: primeros datos del Semestre Europeo de 2025, Unidad EGOV. https://www.europarl.europa.eu/RegData/etudes/BRIE/2025/779841/ECTI_BRI(2025)779841_EN.pdf
Sumario
- Nota del director
- La política fiscal española en tiempos de prórroga presupuestaria
- Normas fiscales europeas. Nuevas normas frente a nuevas necesidades de financiación
- La consolidación fiscal española: insuficiente en la actual expansión económica
- La expansión del gasto primario exigirá ajustes fiscales en 2027
- El camino hacia una hacienda federal europea
- Actualización del marco supervisor europeo (SREP) tras una década: consolidar, integrar, simplificar
- Ciberriesgo y resiliencia operativa en banca: el papel de la inteligencia artificial
- La empresa mediana como referente de modelo de crecimiento