

Cuadernos de Información Económica, N.º 314 (septiembre-octubre 2026)
Fecha: septiembre 2026
Autores
Aitana Bryant, Andrea Blana, Jaime Morillo*
Etiquetas
SREP europeo, supervisión bancaria europea, EBA
Actualización del marco supervisor europeo (SREP) tras una década: consolidar, integrar, simplificar
La Autoridad Bancaria Europea (EBA) publicaba recientemente las directrices revisadas sobre los procedimientos y metodologías comunes para el proceso de revisión y evaluación supervisora (SREP, por sus siglas en inglés de Supervisory Review and Evaluation Process). La revisión persigue tres objetivos: consolidar en un único cuerpo normativo disposiciones hasta ahora dispersas, integrar de forma transversal los factores ESG, los riesgos emergentes, la resiliencia operativa y la supervisión de terceros países, y simplificar el texto para favorecer una supervisión más selectiva y focalizada en el riesgo. Este artículo repasa los cambios más relevantes que introduce la revisión y analiza qué implicaciones prácticas se derivan para las entidades financieras de cara a la aplicación de las nuevas Directrices, prevista para el 1 de enero de 2027.
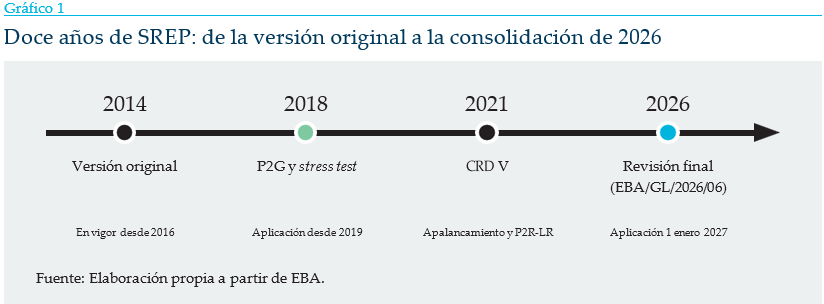
Doce años de supervisión consolidada bajo marco SREP: necesidad de actualización de este
Doce años tras el inicio de la Unión Bancaria, la banca europea es hoy sensiblemente más resiliente que en los años previos a la Gran Crisis Financiera, y buena parte de esa favorable transformación es atribuible al propio proceso de revisión y evaluación supervisora (SREP). Desde su formalización en 2014, el SREP constituye el eje vertebrador de la actividad supervisora bancaria en la Unión Europea: a través de él, las autoridades competentes componen una visión integral sobre el perfil de riesgo, la viabilidad y la sostenibilidad de cada entidad, y determinan las medidas de capital, liquidez y gobernanza que resultan de dicha evaluación. Se trata, por tanto, de un ejercicio de síntesis que traduce en exigencias concretas, Pilar 2, en su vertiente de requerimiento (P2R) y de orientación (P2G), toda la información recabada a través de inspecciones in situ, revisiones a distancia y el diálogo continuo entre supervisor y entidad.
Desde su primera versión, el marco ha demostrado una notable capacidad de adaptación, atravesando dos actualizaciones significativas antes de la que nos ocupa: en 2018, con la incorporación del P2G y los elementos de pruebas de resistencia dentro del Pilar 2 Roadmap de la EBA; y en 2021, para reflejar los cambios introducidos por la CRD V, entre ellos la evaluación del riesgo de apalancamiento excesivo (P2R-LR y P2G-LR) y la cooperación con los supervisores de prevención de blanqueo de capitales. Finalmente, el 26 de junio de 2026, la EBA publicó la tercera gran revisión del marco: las directrices sobre los procedimientos y metodologías comunes para el SREP y las pruebas de resistencia supervisoras (EBA/GL/2026/06).
Conviene subrayar que esta tercera revisión no responde a una insuficiencia del marco vigente, sino a una doble lógica de mejora continua. De un lado, el perímetro de riesgos que el supervisor debe considerar ha crecido de forma sustancial: el paquete bancario (CRD VI y CRR III), el Reglamento DORA sobre resiliencia operativa digital y el paquete IRRBB/CSRBB sobre riesgos de tipo de interés y diferencial de crédito en el banking book han incorporado dimensiones de riesgo que el SREP original, concebido en un contexto distinto, no contemplaba. De otro lado, una década larga de aplicación práctica ha generado un valioso acervo de experiencia: las revisiones inter pares realizadas por la propia EBA y las lecciones extraídas de episodios recientes de tensión en los mercados apuntan, no a fallos de diseño, sino a un margen de mejora sobre un marco que, en lo esencial, ha demostrado funcionar.
La revisión del SREP una de sus traducciones más concretas: menos complejidad normativa, pero sin renunciar un ápice al nivel de exigencia prudencial acumulado
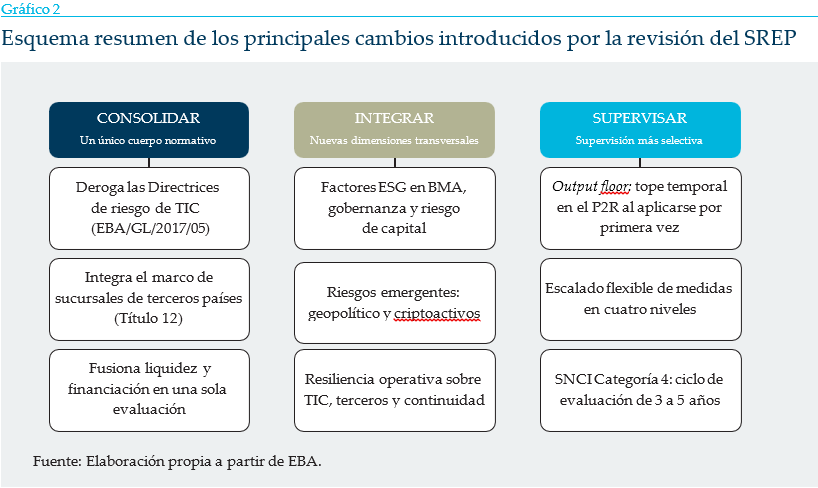
Conviene subrayar, por tanto, como hace la propia EBA, que esta revisión no altera la arquitectura del SREP: el marco continúa articulado en torno al análisis del modelo de negocio, la evaluación de la gobernanza interna, los riesgos de capital y los riesgos de liquidez y financiación, con un sistema de puntuación común y una comunicación integrada de resultados. Lo que cambia es el modo en que estos elementos se documentan, se relacionan entre sí y se aplican con criterios de proporcionalidad. La revisión, de hecho, puede leerse en clave de tres objetivos complementarios:
- Consolidar en un único texto disposiciones hasta ahora repartidas entre varias normas.
- Integrar de forma transversal los riesgos de nueva generación.
- Simplificar la redacción para permitir una supervisión más selectiva y focalizada en el riesgo (risk-focused).
Esta triple ambición, consolidar, integrar, simplificar, no es ajena al momento regulatorio que atraviesa la banca europea. El impulso político-institucional a la simplificación, visible en la agenda del Grupo de Trabajo de Alto Nivel del BCE sobre esta materia, encuentra en la revisión del SREP una de sus traducciones más concretas: menos complejidad normativa, pero sin renunciar un ápice al nivel de exigencia prudencial acumulado en la última década.
Consolidar: un único cuerpo normativo para el SREP
El primero de los tres objetivos se traduce en la integración, dentro de un texto único, de disposiciones que hasta ahora se encontraban dispersas en normas independientes. El ejemplo más visible es la derogación de las directrices específicas sobre la evaluación del riesgo de TIC, cuyo contenido pasa a integrarse directamente en el SREP, dentro del riesgo operacional, clarificando que el riesgo de TIC forma parte de esta categoría y que el Reglamento DORA refuerza su tratamiento prudencial.
En la misma línea, las directrices revisadas incorporan un nuevo apartado dedicado específicamente a la evaluación de las sucursales de terceros países, dando respuesta al mandato conferido por la CRD VI para armonizar la supervisión de estas entidades ante su presencia creciente en el mercado interior. También se fusionan las evaluaciones de los riesgos de liquidez y de financiación, hasta ahora tratadas de forma más segmentada, en un único bloque de análisis.
El ejercicio de consolidación se completa con una revisión editorial de calado: se elimina el texto que remitía a disposiciones ya recogidas en otros actos legislativos o a evaluaciones consideradas obsoletas, cuya referencia se traslada a un documento separado orientado a reforzar la transparencia. El resultado perseguido es un texto más manejable, que reduce la carga de interpretación normativa para las propias autoridades competentes y, por extensión, facilita un diálogo supervisor más predecible para las entidades.
Integrar: riesgos de nueva generación, fronteras institucionales y ajustes técnicos
El segundo eje de la revisión, y probablemente el de mayor recorrido conceptual, consiste en integrar de forma transversal en el SREP un conjunto de elementos que hasta ahora carecían de un tratamiento sistemático o unificado: tres nuevas dimensiones de riesgo (riesgos de nueva generación: los factores ESG, los riesgos emergentes y la resiliencia operativa), el tratamiento diferenciado de los grupos bancarios de terceros países, y una serie de ajustes técnicos de calado prudencial en ámbitos como el output floor, la integración de DORA y la ampliación al riesgo de diferencial de crédito (CSRBB).
Factores ESG. Los riesgos ambientales, sociales y de gobernanza dejan de tratarse como una categoría aislada para integrarse en todos los elementos del SREP, sobre la premisa de que estos riesgos se materializan a través de las categorías tradicionales de riesgo financiero. En el análisis del modelo de negocio (BMA), se evalúa el impacto de los riesgos físicos y de transición sobre la viabilidad de la entidad a corto, medio y, de forma novedosa, largo plazo, con horizontes de al menos diez años. En gobernanza, se revisa si el órgano de dirección cuenta con los conocimientos necesarios para gestionar estos riesgos e integrar los planes de transición, mientras que, en la evaluación de los riesgos de capital, los factores ESG se tratan como impulsores de los riesgos tradicionales de crédito u operacional.
Riesgos emergentes. A diferencia de los factores ESG, las directrices abordan una categoría más abierta de riesgos nuevos o en evolución, de elevada incertidumbre y sin metodologías consolidadas, para los que se opta deliberadamente por un tratamiento de alto nivel que deja margen de flexibilidad a las autoridades competentes. Se incorporan aquí dos exponentes concretos: el riesgo geopolítico, cuya fuente, estrategia de gestión e impacto sobre la rentabilidad debe evaluarse en el BMA, además de figurar entre los riesgos de baja probabilidad y alto impacto del proceso de autoevaluación de capital (ICAAP), y las actividades de criptoactivos, que se incorporan al análisis del modelo de negocio cuando la entidad preste servicios relacionados. Resulta significativo que la EBA mantuviera este enfoque de alto nivel pese a las peticiones recibidas durante la consulta pública: varios participantes solicitaron una guía más específica sobre los riesgos derivados de la inteligencia artificial, pero la Autoridad optó por no desarrollarla, remitiendo al juicio experto del supervisor en un ámbito todavía en plena evolución.
Resiliencia operativa. Se incorpora formalmente el concepto de resiliencia operativa, entendida como la capacidad de la entidad de seguir prestando sus funciones críticas o importantes incluso ante interrupciones. El enfoque es holístico e integrado, no constituye un módulo independiente, y se construye sobre áreas ya evaluadas, como la gestión del riesgo de TIC, el riesgo de terceros y los planes de continuidad de negocio, sin introducir un marco nuevo ni duplicar obligaciones de reporte ya existentes. En el plano de gobernanza, se espera que el órgano de dirección desempeñe un papel activo en la supervisión de la efectividad de este enfoque.
Sucursales y filiales de terceros países. La revisión también diferencia el tratamiento de los grupos bancarios de fuera de la UE según operen mediante sucursal o mediante filial. Para las sucursales, las directrices responden al mandato de la CRD VI de armonizar su supervisión, graduando la intensidad de la evaluación según su tamaño y riesgo, aunque sin llegar a aplicarles la calificación de inviabilidad que sí existe para el resto de entidades. Para las filiales, se introduce un nuevo enfoque orientado a garantizar su adecuación de capital cuando reciben pérdidas de mercado de otras entidades del grupo a través de acuerdos de precios de transferencia.
Output floor. Las directrices clarifican cómo deben actuar los supervisores cuando una entidad queda limitada por primera vez al output floor, el límite que evita que el uso de modelos internos reduzca en exceso los requerimientos de capital. En ese momento se aplica un tope temporal, para que el requerimiento de Pilar 2 no aumente de forma puramente automática por el simple cambio en el cálculo de los activos ponderados por riesgo. Ese tope se retira más adelante, cuando el supervisor revise el requerimiento para evitar que un mismo riesgo quede cubierto dos veces.
Integración de DORA. La evaluación del riesgo de TIC se traslada al riesgo operacional, clarificando que forma parte de este último y que el Reglamento DORA refuerza su tratamiento prudencial. Las autoridades deberán evaluar el cumplimiento de DORA respecto de los servicios de TIC recibidos de terceros, así como de las Directrices de la CRD para los servicios que no sean de TIC. Se refuerza, además, la evaluación de las capacidades de agregación de datos de riesgo y de reporting a través de sistemas de TIC resilientes, en línea con los principios del Comité de Basilea.
Ampliación al CSRBB. La evaluación del riesgo de tipo de interés de la cartera de inversión (IRRBB) se extiende para incluir explícitamente el riesgo de diferencial de crédito derivado de actividades ajenas a la cartera de negociación (CSRBB). El resultado se refleja en una puntuación combinada IRRBB/CSRBB, si bien la propia EBA reconoce que la metodología aplicable al CSRBB es todavía menos madura, por lo que las disposiciones correspondientes son más proporcionadas y deben aplicarse con flexibilidad.
Simplificar: escalado flexible de medidas y proporcionalidad ampliada
El tercer objetivo de la revisión, simplificar, se traduce en dos desarrollos con un impacto directo sobre la intensidad y la previsibilidad de la acción supervisora.
Por un lado, se introduce un marco de escalado de alto nivel para orientar a las autoridades en la selección de las medidas supervisoras más adecuadas ante las deficiencias identificadas. Se trata de un marco flexible y no estrictamente secuencial, centrado en las causas raíz de las deficiencias, que deben reflejarse en las puntuaciones asignadas, y que contempla cuatro niveles de actuación de intensidad creciente: el diálogo supervisor reforzado, mediante reuniones con el órgano de dirección o la exigencia de autoevaluaciones; las medidas no vinculantes, como expectativas supervisoras o recomendaciones de acciones correctoras; las medidas vinculantes, como la exigencia de acciones cualitativas o el establecimiento o incremento del P2R o de los requisitos de liquidez; y, en último término, la ejecución (enforcement), que incluye sanciones administrativas, medidas correctoras coercitivas o multas.
Por otro lado, se amplía de forma notable la proporcionalidad aplicable a las entidades pequeñas y no complejas (SNCI) de categoría 4. El marco mantiene sin cambios las cuatro categorías de institución existentes, definidas por tamaño, importancia sistémica, escala, naturaleza y complejidad de las actividades, que continúan actuando como referencia para modular la frecuencia y profundidad de la supervisión y como parámetro para valorar ex post la convergencia supervisora entre autoridades. Sobre esa base, la revisión permite extender de tres a cinco años la frecuencia mínima de evaluación de todos los elementos del SREP para aquellas entidades de categoría 4 que mantengan un perfil de bajo riesgo estable, métricas financieras sólidas y márgenes saludables, siempre que el seguimiento trimestral no revele preocupaciones materiales; las autoridades conservan, en todo caso, la discrecionalidad de aumentar la frecuencia cuando lo consideren justificado. Esta lógica de proporcionalidad se refuerza, además, con la posibilidad de realizar revisiones más ligeras de aquellos elementos o áreas de riesgo consideradas inmateriales, y con un enfoque multianual que permite planificar evaluaciones en profundidad de riesgos seleccionados a lo largo de varios ciclos.
Alcance e implicaciones: qué cambia (y qué no) para las entidades
Al dirigirse a las autoridades competentes, las directrices proyectan su impacto sobre las entidades financieras de manera indirecta: no inciden en las obligaciones sustantivas, que siguen fijadas por la CRD, el CRR y sus normas de desarrollo, sino en el modo en que dichas obligaciones son supervisadas, evaluadas y traducidas en requerimientos individuales de capital y liquidez.
Las directrices no inciden en las obligaciones sustantivas, que siguen fijadas por la CRD, el CRR y sus normas de desarrollo, sino en el modo en que dichas obligaciones son supervisadas, evaluadas y traducidas en requerimientos
Los principales cambios responden al propósito de articular un marco más simplificado y exento de duplicidades, que reúne en un único cuerpo las disposiciones relativas al SREP, con la integración del riesgo de TIC y de las sucursales de terceros países, y fusiona las evaluaciones de los riesgos de liquidez y de financiación. Esta orientación encuentra reflejo, asimismo, en la extensión del ciclo de evaluación de tres a cinco años para las entidades pequeñas y no complejas.
La simplificación no comporta, sin embargo, una relajación en la cobertura de los riesgos. Los riesgos de naturaleza más consolidada, como los factores ESG, pasan a integrarse de forma transversal en el conjunto del proceso, al tiempo que se intensifica el foco sobre los riesgos emergentes o en evolución. A ello se añade una supervisión más focalizada en el riesgo, con evaluaciones calibradas en alcance, profundidad e intensidad en función del perfil de cada entidad.
En esta misma línea, la revisión refuerza la eficacia de la acción supervisora mediante el marco de escalado flexible ya descrito, un vínculo más sólido entre los hallazgos de cada evaluación y las medidas adoptadas, y una comunicación más clara de los resultados del proceso hacia las propias entidades.
La revisión de las directrices SREP se enmarca en un momento en el que la agenda supervisora europea persigue, de forma simultánea, dos objetivos que a menudo se presentan como contrapuestos: reducir la complejidad normativa y mantener, sin concesiones, el nivel de resiliencia alcanzado por el sistema bancario europeo en la última década. El resultado, en el caso del SREP, es un texto más consolidado y mejor estructurado, que no renuncia al rigor prospectivo que ha caracterizado al proceso desde su creación.
Como suele ocurrir con la simplificación regulatoria bien entendida, menos complejidad normativa no equivale a menor exigencia, sino a una supervisión más nítida sobre lo que realmente importa
Por otro lado, esta mayor profundidad en el tratamiento de los riesgos de nueva generación, dentro del análisis del modelo de negocio y de la gobernanza, anticipa un diálogo supervisor más exigente en estas materias, para el que conviene empezar a preparar la documentación, los indicadores y los marcos de gestión de riesgos con antelación suficiente a enero de 2027. Como suele ocurrir con la simplificación regulatoria bien entendida, menos complejidad normativa no equivale a menor exigencia, sino a una supervisión más nítida sobre lo que realmente importa.
Notas
* AFI, Analistas Financieros Internacionales.
Sumario
- Nota del director
- La política fiscal española en tiempos de prórroga presupuestaria
- Normas fiscales europeas. Nuevas normas frente a nuevas necesidades de financiación
- La consolidación fiscal española: insuficiente en la actual expansión económica
- La expansión del gasto primario exigirá ajustes fiscales en 2027
- El camino hacia una hacienda federal europea
- Actualización del marco supervisor europeo (SREP) tras una década: consolidar, integrar, simplificar
- Ciberriesgo y resiliencia operativa en banca: el papel de la inteligencia artificial
- La empresa mediana como referente de modelo de crecimiento