

Previsiones económicas para España 2026-2028
Fecha: 15 de octubre de 2026
El ciclo expansivo ante el desafío de la inflación y la subida de tipos de interés
Tendencias recientes
La reciente revisión de las cifras de Contabilidad Nacional del periodo 2023-2025 ha arrojado como resultado un recorte de las tasas de crecimiento del PIB de 2023 y de 2025, de una y dos décimas porcentuales, respectivamente, y un incremento de la correspondiente a 2024, de dos décimas. Como consecuencia, el crecimiento acumulado en el conjunto del periodo fue del 8,9%, una décima porcentual menos de lo indicado por las cifras anteriores. El avance de la FBCF en el mismo periodo fue revisado ligeramente al alza, como resultado del mayor crecimiento de la inversión en productos de la propiedad intelectual, que contrarrestó la revisión a la baja de la inversión en construcción de viviendas y en bienes de equipo. Las exportaciones e importaciones también han sido revisadas a la baja. En cuanto al consumo, tanto en el privado como en el público los cambios han sido de escasa cuantía. En suma, las revisiones no han supuesto una alteración significativa del patrón que reflejaban las cifras previas.
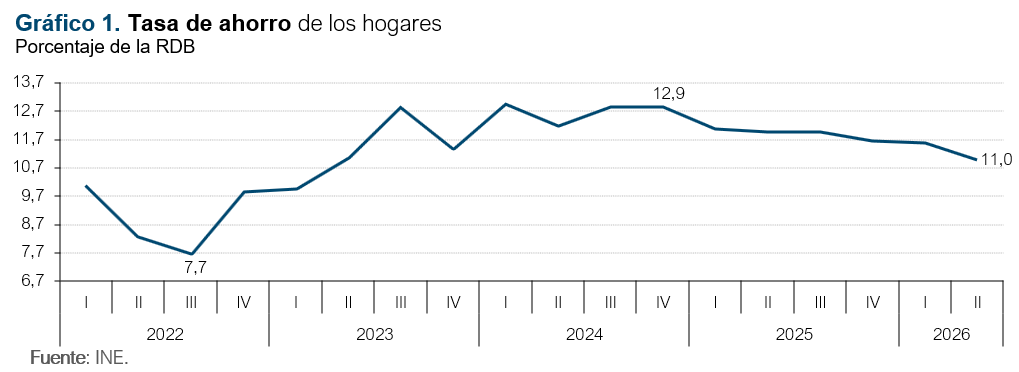
En cuanto a los dos primeros trimestres de este año, se han mantenido las tasas de crecimiento del 0,6% y 0,7% respectivamente, aunque se han introducido algunos cambios en su composición. Concretamente, la FBCF avanzó a un ritmo intertrimestral más sólido de lo indicado inicialmente, al igual que las exportaciones de servicios no turísticos. La revisión más destacable es la que afecta al consumo privado: en el primer trimestre creció menos de lo que señalaban las cifras anteriores, un 0,3%, pero en el segundo trimestre registró un fuerte repunte del 1,2%. Este sólido ascenso, en un contexto de aumento de la inflación a consecuencia del estallido del conflicto en Oriente Medio, ha tenido lugar a costa de una reducción de la tasa de ahorro de los hogares de seis décimas, hasta el 11% de la RDB (gráfico 1). Esta, no obstante, sigue siendo elevada en comparación histórica, lo que, unido a su reducido endeudamiento en un contexto de subida de tipos de interés, proporciona a las familias un margen de maniobra que les permite sostener el gasto.
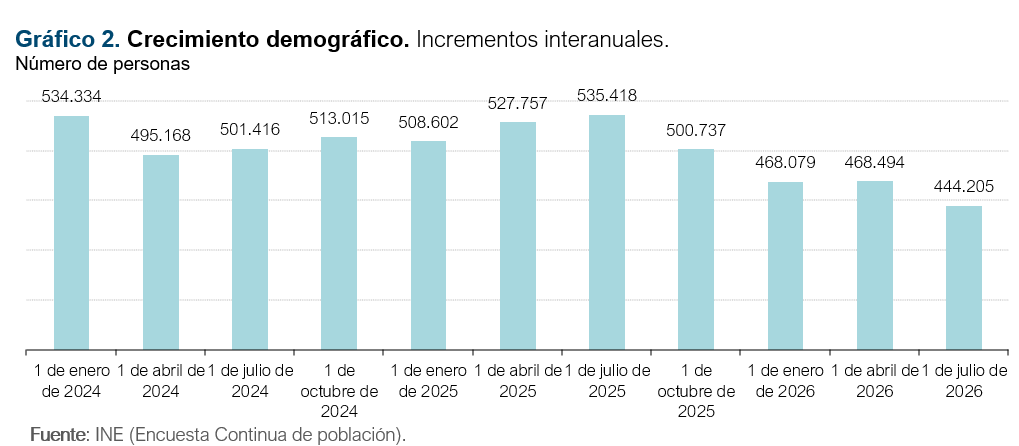
Otro factor que sigue impulsando el consumo, y al mismo tiempo la población activa, es el crecimiento demográfico, derivado de la entrada de inmigrantes, que avanza a tasas intertrimestrales de en torno al 0,2%, aunque con una clara tendencia a la ralentización (gráfico 2).
Así, la población activa siguió creciendo en los dos primeros trimestres del año a tasas interanuales relativamente elevadas, del 1,8%, impulsada por la población extranjera. Lo cual, unido a una cierta ralentización en el crecimiento del número de ocupados, ha frenado el ritmo al que venía descendiendo la tasa de desempleo, que, según las cifras de la EPA, en el segundo trimestre se situó en el 10,1% en términos desestacionalizados.
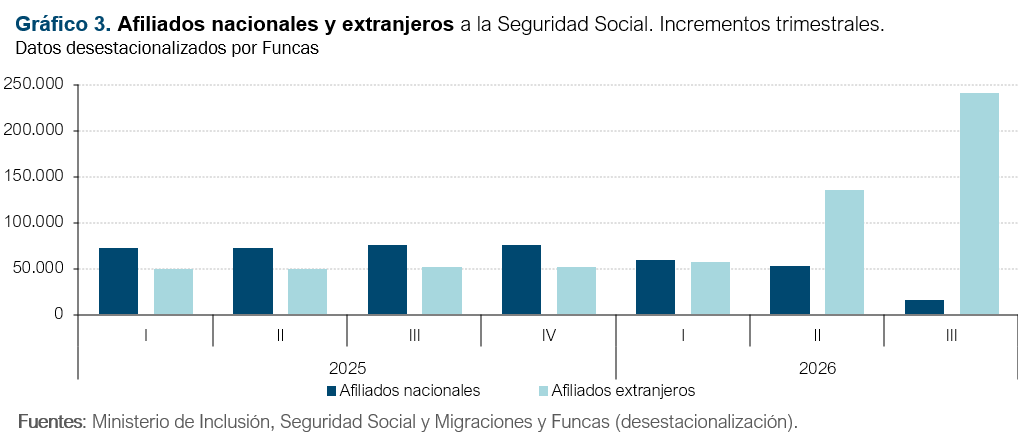
Los indicadores disponibles apuntarían a una desaceleración del crecimiento del PIB en el tercer trimestre que procedería fundamentalmente de una pérdida de dinamismo del consumo, según indican la evolución de las ventas minoristas o las pernoctaciones de residentes. En el sentido contrario, la entrada de turistas, que ganó impulso en la primavera, ha continuado manteniendo un tono muy dinámico durante el verano, superior a lo previsto. Por otra parte, los PMI de la industria registraron un pequeño descenso en el conjunto del trimestre, mientras que los de servicios experimentaron un avance. En cuanto al mercado laboral, el número total de afiliados a la Seguridad Social se aceleró de forma intensa desde la primavera, aunque este resultado está influido por el proceso de regularización de inmigrantes. Si atendemos únicamente a los afiliados nacionales, su evolución parece apuntar a una posible ralentización (gráfico 3). Respecto al mercado inmobiliario, continúan las señales de enfriamiento procedentes de la compraventa de viviendas y del crédito nuevo para este fin. A partir de toda la información disponible, se estima que el crecimiento intertrimestral del PIB fue del 0,5% en el tercer trimestre.
Las cifras de Balanza de Pagos, que también han sufrido revisiones, arrojan en la primera mitad del año un descenso del superávit de la balanza por cuenta corriente del 30% en comparación con el mismo periodo del año anterior. Este resultado procede de un aumento del déficit comercial de bienes –sobre todo de la balanza energética, aunque también aumentó el déficit no energético–, que contrarrestó el aumento del superávit de las balanzas de servicios turísticos y, sobre todo, no turísticos. Las rentas de la inversión también han acrecentado su saldo negativo.
El déficit de las Administraciones Públicas en la primera mitad del ejercicio ascendió a 38.195 millones de euros, lo que supone 3.400 millones más que en el mismo periodo del año anterior. La recaudación por IRPF creció en torno a un 12%, tasa similar a la del Impuesto de Sociedades, tasas superiores, en ambos casos, a las registradas en el mismo periodo de 2025. La recaudación por impuestos sobre la producción, sin embargo, se ha ralentizado por el efecto de las medidas fiscales relacionadas con la energía. Las cotizaciones sociales siguen creciendo al mismo ritmo intenso del año anterior. Los gastos, por su parte, registraron una aceleración con respecto a 2025, especialmente las remuneraciones salariales, los consumos intermedios y los intereses de la deuda.
La tasa de inflación ha seguido elevándose en los últimos meses, desde el 3,2% en el que se situó en el segundo trimestre, hasta alcanzar el 4,9% en septiembre debido a los productos energéticos –sobre todo, combustibles–, a los alimentos no elaborados y a algunos componentes de la subyacente. Esta última superó levemente el rango en el que se ha movido en los últimos meses hasta situarse en el 3,1% en septiembre. Las tensiones inflacionistas continuaron presentando una fuerte persistencia en los servicios. Para los últimos meses del año, se espera una moderación, aunque manteniéndose en niveles más elevados que los de la primera mitad del año, superiores al 4% –bajo ciertos supuestos–.
Tras la pausa de julio, el BCE retomó la senda alcista de tipos en su reunión de septiembre, con una subida de 0,25 puntos que situó la facilidad de depósito en el 2,50%, debido al repunte de la inflación de la eurozona hasta su nivel más alto desde 2023. Los tipos de mercado han acompañado este endurecimiento y han acelerado su ascenso en las últimas semanas: el euríbor a 12 meses, que en junio oscilaba en el entorno del 2,8%, alcanzó en septiembre el 3,25%. La rentabilidad del bono público español a diez años también se ha elevado de forma notable hasta alcanzar niveles no vistos desde finales de 2013.
Perspectivas para 2026-2028
Estas previsiones parten del supuesto de un conflicto en Oriente Medio cronificado, pero con una incidencia atenuada en los mercados de materias primas gracias a la elevación de la oferta desde zonas alejadas del conflicto y otras medidas. Así, los precios internacionales de la energía se moverían en línea con las cotizaciones marcadas por los mercados a plazo, de modo que el barril de Brent pasará de los más de 100$ actuales hasta los 80$ a partir de la primavera de 2027, y el Mibgas descendería desde los 75€ actuales hasta entre 55 y 60€ a partir de mediados del próximo ejercicio.
Las previsiones también se basan en la hipótesis de políticas macroeconómicas constantes. Del lado de la política fiscal, esto significa que, a falta de nuevos presupuestos, tanto el gasto público como la recaudación tributaria se moverán en función de los estabilizadores automáticos, es decir, de manera inercial. Tan solo se han integrado las decisiones (con decretos ley ya aprobados) relativas a la mitigación del impacto del conflicto en Oriente Medio. En cuanto a la política monetaria, habida cuenta de la persistencia de las presiones inflacionarias, se parte del supuesto de dos subidas adicionales de la facilidad de depósito, hasta el 3% (medio punto más que en la previsión de julio), nivel que se mantendría el año que viene antes de descender en el siguiente ejercicio.
Bajo estos supuestos –y salvo nueva convulsión internacional–, el ciclo expansivo se mantendrá en los próximos trimestres, si bien perderá fuelle por la confluencia de varios factores, entre los que destaca la persistencia del brote inflacionario, con sus impactos adversos en la capacidad de consumo de muchos hogares y el riesgo de pérdida de competitividad para las empresas expuestas a la competencia internacional. Además, el turismo proseguirá su desaceleración desde los niveles ya alcanzados próximos a la saturación. Finalmente, el encarecimiento del precio del dinero, unido al agotamiento de los fondos europeos, prefigura un tensionamiento de las condiciones financieras y, en última instancia, un menor dinamismo de la inversión.
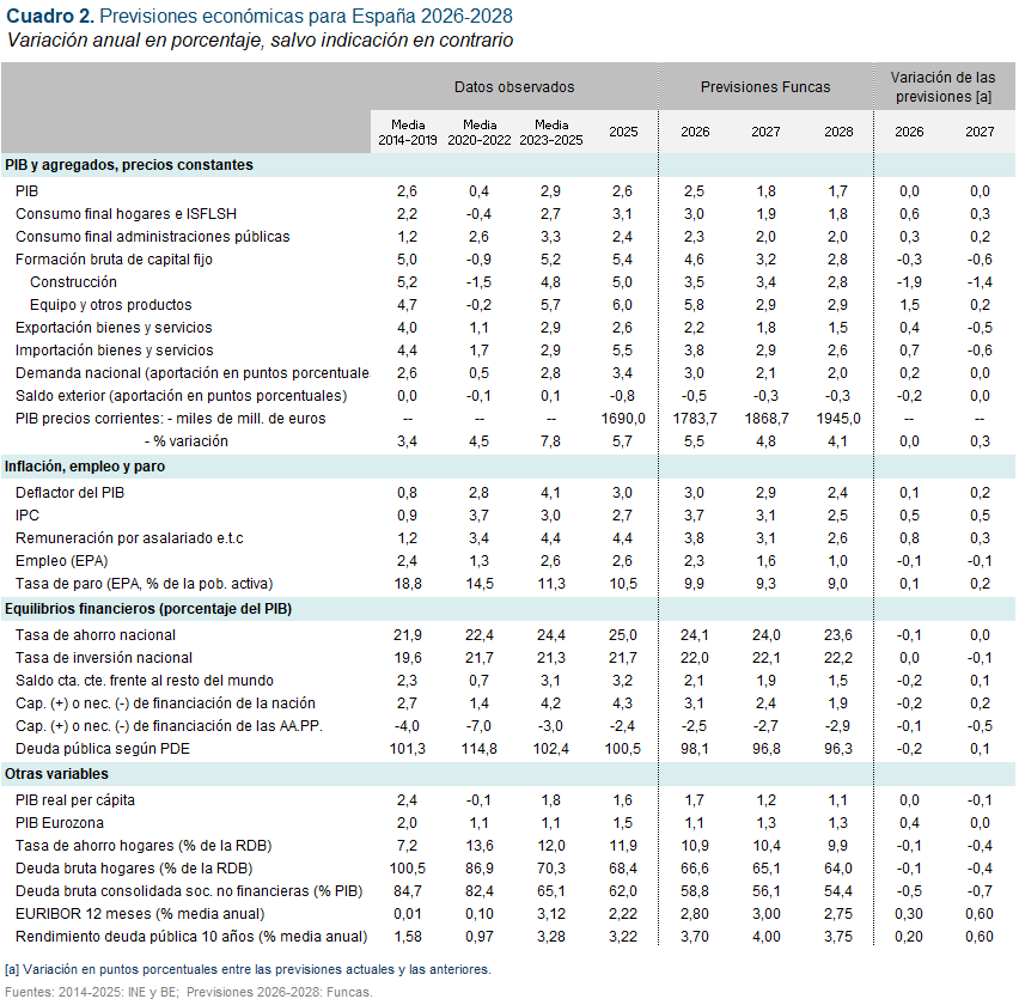
Para el conjunto de 2026, se prevé un avance del PIB del 2,5%, sin cambio con respecto a la anterior previsión, como consecuencia de una ralentización del ritmo de crecimiento, desde el 0,7% en el segundo trimestre hasta el 0,5% anticipado en el tercero y 0,4% en el último tramo del año (cuadro 1). La pérdida de vigor se percibirá con más nitidez en el resto del periodo de previsión, con un crecimiento del PIB del 1,8% en 2027, lo mismo que en la previsión de julio, y del 1,7% en 2028 (siendo esta la primera vez que se realiza una proyección para dicho año). No obstante, la economía española seguirá siendo la que más crece entre las grandes economías europeas.
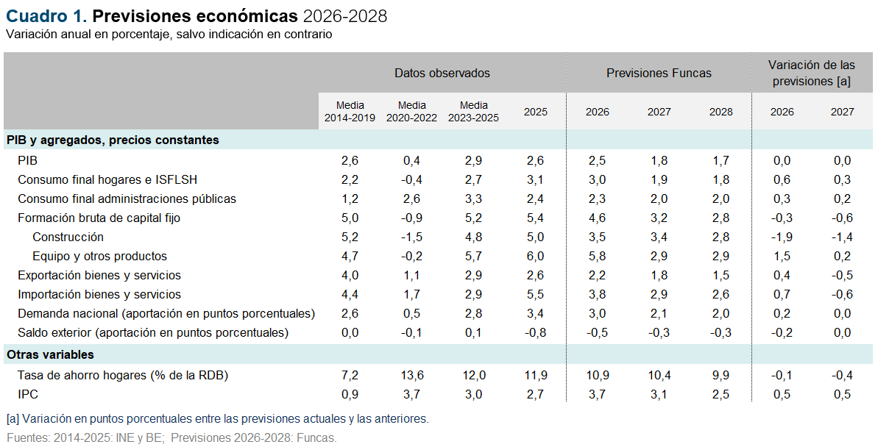
La ralentización procederá de la demanda interna: el consumo privado y la inversión avanzarán a un ritmo inferior a los registros del trienio 2023-2025. El consumo público también perderá vigor, en un contexto de fuerte reducción de los márgenes de maniobra a medida que se encarece el servicio de la deuda y el espacio de acción se destina a la mitigación de la subida de los carburantes. Con todo, la aportación de la demanda interna al PIB pasará de 3 puntos este año a 2,1 el que viene y 2 el siguiente.
Por su parte, el sector exterior detraerá actividad durante todo el periodo de previsión, ya que las importaciones, entre las que destacan las de China, crecerán a mayor ritmo que las exportaciones, lastradas por el estancamiento relativo de los mercados europeos, la ralentización del turismo antes señalada y la erosión de la competitividad. Este último factor incide en especial en las ventas de bienes en el exterior. A diferencia de las exportaciones de servicios no turísticos que mantendrán su dinamismo, aunque sin compensar el debilitamiento de conjunto. En total, el sector exterior detraerá 5 décimas de PIB este año, 3 el que viene y otras 3 el siguiente.
Las perspectivas de inflación se han deteriorado como consecuencia del enquistamiento del conflicto en torno al estrecho de Ormuz y las amenazas que se ciernen sobre el tráfico marítimo por el estrecho de Bab el-Mandeb. A ello se unen las limitaciones de la capacidad europea de refino, sobre todo en el segmento del diésel, y, en el plano interior, el fin programado de las ayudas a los carburantes a partir de inicios de 2027. Incluso bajo el supuesto, incorporado en este escenario central, de una tensión contenida de los precios internacionales, en línea con los mercados de futuros, se prevé un avance del IPC del 3,7% para este año y 3,1% en 2027 (en términos de media anual), cinco décimas más en ambos casos que en la anterior previsión, y en 2028 la inflación se situaría todavía en el 2,5%. Persistiría, por tanto, la brecha de inflación con respecto a los países que comparten la moneda única, evidenciando una erosión gradual del plus de competitividad que ha sustentado el ciclo expansivo.
El debilitamiento del pilar externo del crecimiento redunda en un descenso del superávit por cuenta corriente, desde el 3,2% del PIB en 2025 hasta el 1,5% en 2028. Si bien el excedente previsto parece todavía robusto, su erosión refleja el desequilibrio que caracteriza la actual fase del ciclo expansivo.
El mercado laboral seguirá jugando un papel destacado, y se prevé todavía la creación de 770.000 puestos de trabajo netos entre el tercer trimestre de este año y finales de 2028, de modo que la tasa de paro caería hasta el 9% al final del periodo de previsión. Estos resultados, sin embargo, traducen una pérdida de dinamismo, en consonancia con la evolución de la economía: en los dos próximos años el empleo se incrementará a un ritmo anual del 1,3%, la mitad que durante el trienio 2023-2025.
La ralentización de la economía, junto con las medidas acometidas para paliar los efectos del conflicto en Oriente Medio y el encarecimiento de las condiciones de financiación de la deuda pública, incidirán en la senda presupuestaria. Pese a los recursos tributarios aportados por el avance de la actividad, el déficit público se incrementará hasta el 2,5% del PIB este año y 2,7% en 2027, respectivamente una y cinco décimas más que en la anterior previsión. En 2028 el desequilibrio presupuestario alcanzaría el 2,9% del PIB, dejando escaso margen para reaccionar ante futuras perturbaciones.
Escenarios de senda económica y fiscal hasta 2030
Una mirada larga, abarcando los cinco próximos años, permite vislumbrar algunos de los retos a que se enfrenta la economía española. El más inmediato radica en la inflación y los tipos de interés.
Escenario de tensionamiento financiero
En el escenario central de estas previsiones, se parte del supuesto de que la tasa de inflación descenderá en los próximos años, hasta situarse en el 2% a partir de 2029. En ese contexto, el tipo de interés de los bonos a 10 años, que en 2027 se espera que alcance un 4% de media anual, se reduciría en los años siguientes hasta situarse en el 3% en 2030. En dicho escenario, el crecimiento del PIB a partir de 2028 se encontraría cerca de su potencial, un 1,7% anual, un ritmo sensiblemente inferior al registrado en los últimos años.
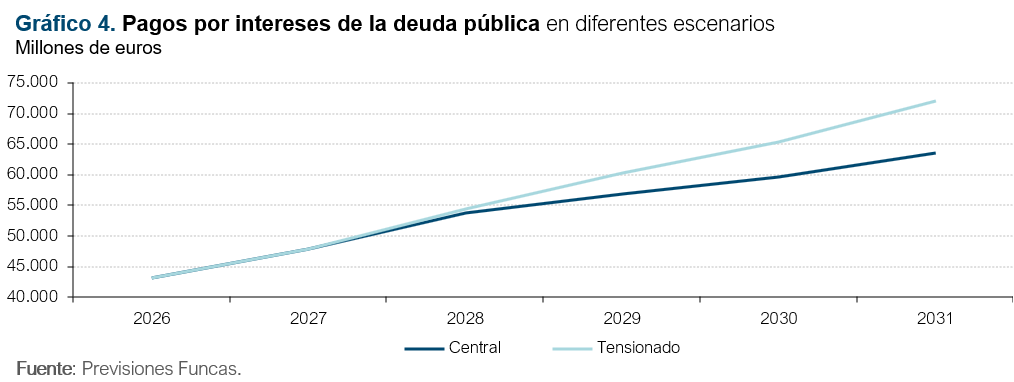
En ausencia de medidas de ajuste, este menor ritmo de crecimiento daría lugar a una elevación progresiva del déficit público hasta superar el 3% a partir de 2030, y los pagos por los intereses de la deuda pública aumentarían en unos 20.000 millones de euros –desde en torno a 43.500 millones en 2026 hasta 63.700 en 2031– (gráfico 4). La ratio de deuda sobre el PIB, cuya evolución determina si las cuentas públicas se encuentran o no en una senda de sostenibilidad, descendería desde el 98,1% que se espera para este ejercicio hasta un 96% en 2029, nivel en el cual se estabilizaría (gráfico 5).
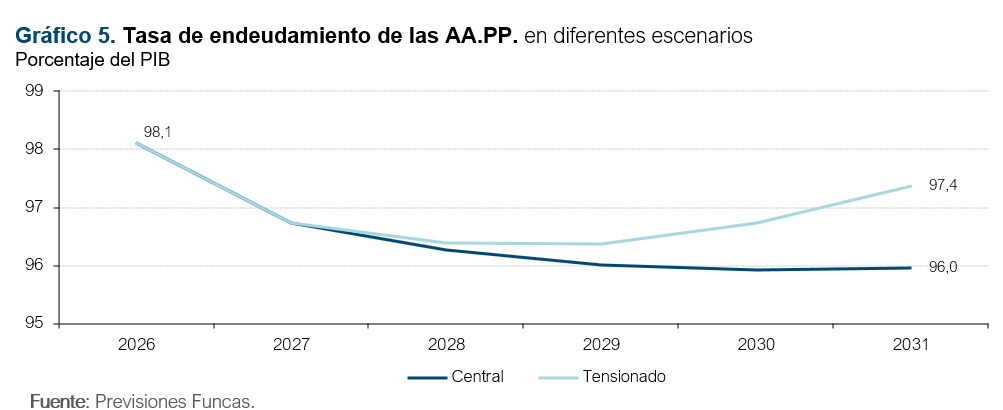
Este resultado pone de manifiesto que el margen de maniobra de las AA.PP. para responder a shocks exógenos o a una posible recesión es prácticamente nulo, ya que cualquier situación que suponga un incremento del gasto o un menor crecimiento económico situaría la tasa de endeudamiento en una senda de insostenibilidad –es decir, creciente–. Así, se ha analizado un escenario alternativo, no excesivamente desfavorable, en el que la inflación se situaría de forma persistente en un nivel algo más elevado que en el escenario central, de modo que los tipos de interés fuesen algo superiores durante todo el periodo de análisis: un 3% el euríbor a un año, y un 4% la deuda pública a 10 años.
En este escenario tensionado, el crecimiento del PIB sería menor, con un efecto neutro sobre los ingresos fiscales, ya que el mayor nivel de precios sería contrarrestado por un menor crecimiento de las variables reales. Sin embargo, el gasto público se elevaría de forma inequívoca, como consecuencia de la indiciación con la inflación de las prestaciones sociales y posiblemente un mayor crecimiento de los salarios del personal público. A su vez, los mayores tipos de interés incrementarían los pagos por intereses de la deuda[1]. El déficit público se situaría por encima del 3,5% a partir de 2030, y los pagos por intereses se elevarían por encima de los 70.000 millones de euros, situándose la ratio de deuda sobre PIB en una senda de insostenibilidad –es decir, creciente–.
Escenario de demografía desfavorable
Otro factor crucial para las perspectivas económicas y fiscales a medio plazo es el papel de la inmigración. En el escenario central, se parte del supuesto de un flujo de entrada de mano de obra extranjera suficiente para compensar la caída de la población activa española (gráfico 6).
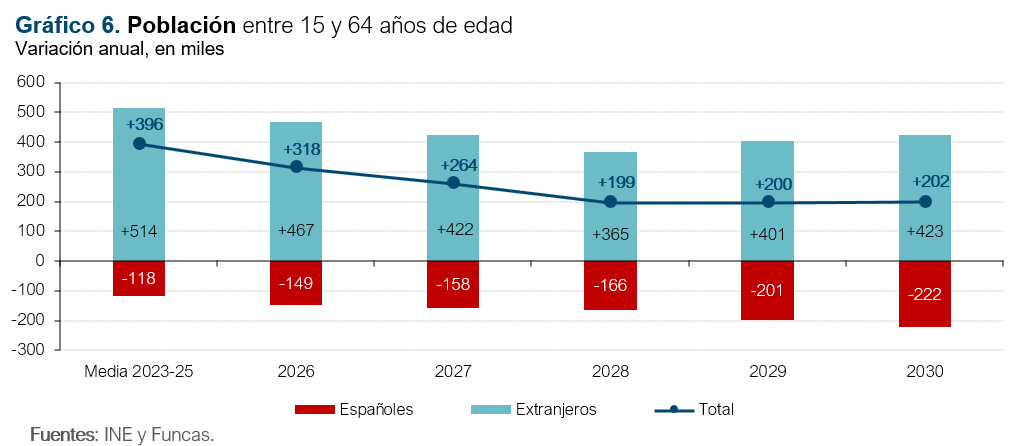
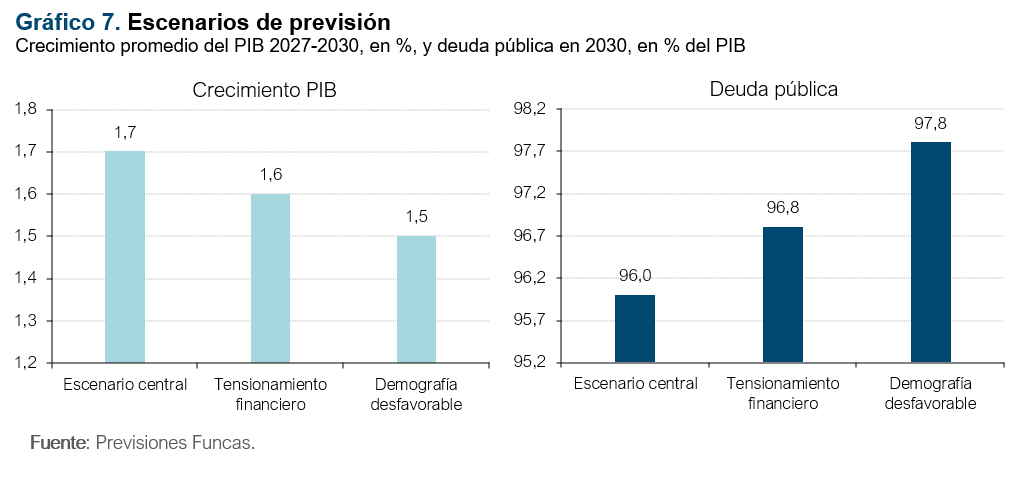
No obstante, una evolución menos favorable de la población activa tendría efectos importantes en una economía como la española muy dependiente de la incorporación de mano de obra. Si, por ejemplo, la población activa volviera a crecer al mismo ritmo que en el periodo 2015-2019, es decir, un 0,4% anual (la mitad que en el escenario central), el avance del PIB sería menor, lo cual también agravaría la senda presupuestaria. Concretamente en este escenario de demografía desfavorable, el crecimiento de la economía descendería hasta el 1,5%, y la deuda pública seguiría una pendiente ascendente hasta alcanzar el 97,8% del PIB en 2030 (gráfico 7).
Riesgos
Los escenarios alternativos evidencian algunos de los principales riesgos que rodean estas previsiones. Las tensiones geopolíticas condicionan la evolución de la economía mundial, y por ende la española. Un rápido desenlace de los conflictos bélicos en el Golfo Pérsico o en Ucrania aportaría un balón de oxígeno a los mercados energéticos y relajaría las presiones sobre la inflación y los tipos, con efectos positivos sobre el crecimiento. A la inversa, las hostilidades podrían agravarse o derivar en guerras híbridas, empeorando el clima de incertidumbre que sigue pesando sobre la coyuntura europea.
En el plano interno, el comportamiento de consumo de los hogares puede reservar sorpresas. Estas previsiones incorporan un descenso de la tasa de ahorro, lo cual significa que las familias incrementarían su gasto en consumo ligeramente por encima de lo que crece su renta disponible, en línea con lo ocurrido en los últimos trimestres. Cualquier desvío al alza o a la baja en esa senda de gasto tendría una incidencia relevante en la coyuntura.
[1] Existen otros efectos sobre los ingresos públicos, como la mayor remuneración de ciertos activos financieros en manos de las AA.PP., junto a efectos indirectos, como la variación de las rentas de los hogares y de las empresas (y, por lo tanto, de sus pagos por impuestos) por el resultado neto del incremento de los intereses recibidos por sus activos y de los intereses pagados por sus pasivos, el cual, en términos netos, puede ser en algunas ocasiones favorable y en otras desfavorable.