

Transición climática y calidad del crédito
Análisis OFT – 38 / 2026
Fecha: 20 octubre 2026
| LAS CLAVES El sector bancario puede impulsar la transición ecológica mediante la provisión de crédito sostenible, si bien, es necesario gestionar los riesgos climáticos y adaptar las carteras crediticias para fortalecer su resiliencia. Según datos de la EBA, la concentración de las exposiciones crediticias en sectores intensivos en emisiones es ligeramente superior en España que en Europa. Entre 2023 y 2025, disminuyó del 68% al 67,5% en España y del 64,3% al 62% en Europa, reflejando avances graduales en la descarbonización de las carteras bancarias. Entre 2023 y 2024, la diferencia entre la tasa de préstamos dudosos correspondiente a sectores que contribuyen significativamente al cambio climático y la del resto de sectores aumentó en España (de 0,06 p.p. a 0,25 p.p.) y Europa (de 0,36 p.p. a 0,91 p.p.). En 2025 el indicador descendió hasta −0,10 p.p. en España y alcanzó 0,74 p.p. en Europa. Las diferencias en la calidad crediticia de las exposiciones bancarias subrayan la importancia de evaluar conjuntamente la composición sectorial de las carteras y la vulnerabilidad de las empresas ante la transición climática. |
Transición climática y actividad bancaria
El sector bancario desempeña un papel fundamental en la movilización de recursos financieros para impulsar la transición ecológica. A través de la concesión de crédito y la asignación de capital, las entidades financieras pueden favorecer el desarrollo de energías renovables, la eficiencia energética y la transformación de los sectores productivos hacia modelos más sostenibles y bajos en carbono. No obstante, este proceso plantea importantes desafíos relacionados con la adaptación de los modelos de negocio, la gestión de riesgos y el cumplimiento de las exigencias regulatorias. En particular, los riesgos climáticos pueden afectar a la solvencia de los prestatarios, al valor de las garantías y, en definitiva, a la calidad de las carteras crediticias. Estos riesgos comprenden tanto los impactos físicos del cambio climático como las consecuencias económicas derivadas de la transición hacia una economía descarbonizada. En este contexto, integrar los factores climáticos en las decisiones de provisión de crédito constituye una oportunidad para fortalecer la resiliencia y la competitividad del sector bancario. Asimismo, analizar las exposiciones crediticias a los sectores con mayor intensidad de emisiones resulta esencial para identificar vulnerabilidades y evaluar el grado de adaptación de las entidades. Este análisis permite, por tanto, comprender mejor los avances y desafíos pendientes en la alineación de la actividad bancaria con los objetivos de sostenibilidad y descarbonización a largo plazo.
Exposición a riesgos de transición climática
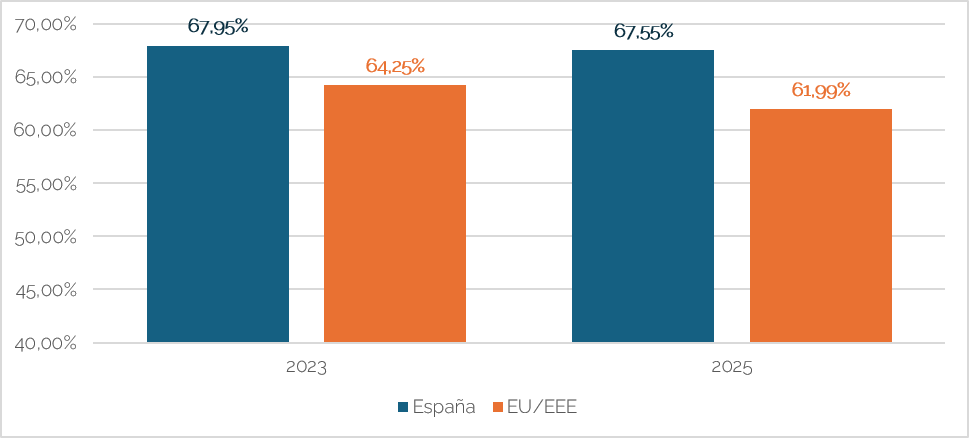
A partir de los datos proporcionados por la EBA[1], el Gráfico 1 muestra la comparativa entre 2023 y 2025 para las exposiciones de las carteras bancarias frente a empresas que operan en sectores que contribuyen significativamente al cambio climático tanto en España como en Europa. Este indicador permite evaluar el peso y la concentración de la financiación concedida a actividades con una huella climática elevada en comparación con el total de la cartera crediticia, constituyendo un elemento central para el análisis y la aproximación del riesgo de transición climática al que están expuestas las entidades financieras. A la vista del gráfico, se puede observar que la concentración de la cartera crediticia en sectores más contaminantes es ligeramente superior en España que la media Europea en los dos años objeto de comparación. En ambas áreas geográficas, no obstante, se observa una reducción en el valor del indicador entre 2023 y 2025. Así, en el caso de España, se pasa de una concentración de la cartera crediticia de aproximadamente el 68% en 2023 a un valor cercano al 67,5% en 2025. Por su parte, en el conjunto de Europa se observó una reducción algo más acusada, al pasar el indicador desde aproximadamente el 64,3% en 2023 hasta el 62% en 2025. El seguimiento de este indicador resulta, por tanto, relevante para medir el grado de alineamiento del sector bancario con los objetivos de sostenibilidad globales y la gestión proactiva de los riesgos financieros derivados del proceso de transición ecológica. En este sentido, tanto España como el conjunto de Europa parecen avanzar en la dirección correcta, mostrando un compromiso constante hacia una paulatina descarbonización de las carteras crediticias y la mitigación de los riesgos asociados al cambio climático.
Gráfico 1. Exposición a riesgos de transición climática por parte de la banca española y europea (% sobre el total de la cartera crediticia)
Fuente: EBA y elaboración propia.
Riesgo de transición climática y calidad crediticia
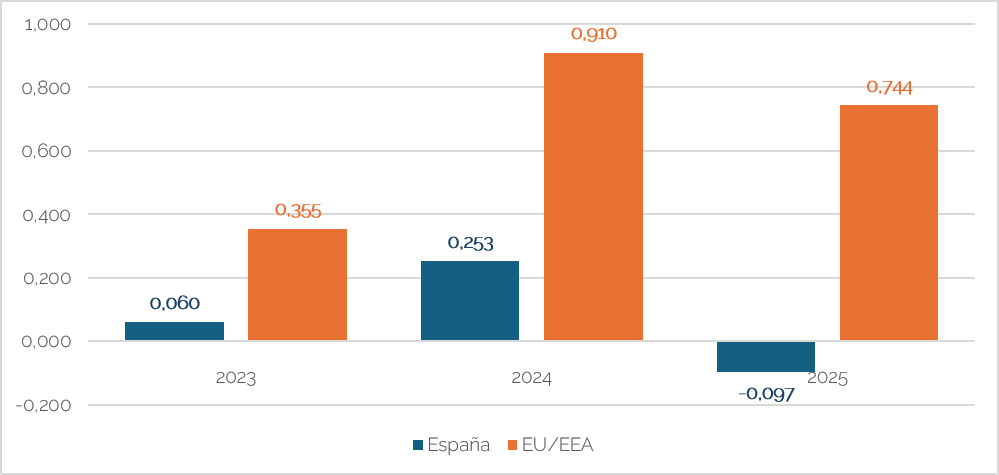
El Gráfico 2 muestra la diferencia entre la tasa de préstamos dudosos en los sectores que contribuyen significativamente al cambio climático y la correspondiente al resto de sectores. Este indicador permite analizar diferencias en la calidad crediticia de los préstamos bancarios según la actividad económica. Entre 2023 y 2024, la proporción de préstamos dudosos de sectores que contribuyen significativamente al cambio climático creció más que la correspondiente al resto de sectores, tanto en el ámbito del sector bancario español como en el agregado europeo. En España, la diferencia entre tasas de morosidad pasó de 0,06 puntos porcentuales a 0,25 puntos porcentuales, mientras que en Europa alcanzó 0,91 puntos porcentuales en 2024 desde los 0,35 puntos porcentuales de 2023. Esta evolución refleja una ampliación de la diferencia en las tasas de préstamos dudosos de los sectores analizados respecto al resto, especialmente en el caso de Europa. Sin embargo, en 2025, la evolución divergió entre ambas áreas. En España, se redujo hasta aproximadamente −0,10 puntos porcentuales, lo que indica que la tasa de préstamos dudosos correspondiente a los sectores que más contribuyen al cambio climático fue ligeramente inferior a la del resto de sectores. Por el contrario, en el agregado europeo se mantuvo en terreno positivo, en torno a 0,74 puntos porcentuales, aunque por debajo del valor de 2024. Estos resultados deben interpretarse, no obstante, con cautela. Una mayor exposición bancaria a los sectores más intensivos en carbono no implica necesariamente un mayor riesgo de transición climática, pues también influye la situación financiera de las empresas prestatarias, su capacidad de adaptación y su sensibilidad a los cambios regulatorios, tecnológicos y de mercado. Tampoco debe descartarse un riesgo superior, ya que la transición hacia una economía baja en carbono puede afectar a la rentabilidad y solvencia de determinadas empresas y, por tanto, a la calidad crediticia de los préstamos. En consecuencia, la evaluación de este riesgo debe considerar conjuntamente la composición sectorial de las carteras bancarias, su calidad crediticia y la vulnerabilidad de las actividades financiadas ante distintos escenarios de transición climática.
Gráfico 2. Diferencia en las tasas de préstamos dudosos entre sectores con elevada contribución al cambio climático y el resto de sectores (puntos porcentuales)
Fuente: EBA y elaboración propia.
[1] Disponibles en: https://edap-public.eba.europa.eu/Report/index/MTY=