

Tokenización de depósitos: implicaciones y grado de desarrollo
Análisis OFT – 37 / 2026
Fecha: 13 octubre 2026
| LAS CLAVES Un depósito tokenizado sigue siendo una obligación de un banco comercial frente a su cliente, denominada en moneda oficial, el cual pasa a poder transferirse y utilizarse a través de una plataforma digital programable. El valor de los activos tokenizados alcanza aproximadamente 38.550 millones de euros. La deuda pública estadounidense representa la principal categoría de activo tokenizado (38,11%), aunque también existe un volumen significativo vinculado a materias primas (13,41%), estrategias de inversión (10,40%), acciones (8,16%) Según datos de la EBA, aunque la mayoría de las entidades todavía responde que no prevé emitir depósitos tokenizados (70,6%), esta proporción se ha reducido en los últimos meses. Ha aumentado el porcentaje de bancos que contemplan hacerlo en distintos horizontes temporales, especialmente entre aquellos que prevén su adopción en uno o dos años. Para su desarrollo existen retos vinculados al riesgo operacional, la protección del consumidor y el cumplimiento de las obligaciones de prevención del blanqueo de capitales y financiación del terrorismo. |
¿Qué es la tokenización de depósitos?
La tokenización de depósitos consiste en representar digitalmente, mediante tokens, los depósitos bancarios tradicionales en una infraestructura tecnológica basada habitualmente en registros distribuidos (DLT). Por tanto, un depósito tokenizado sigue siendo una obligación de un banco comercial frente a su cliente, denominada en moneda oficial, pero pasa a poder transferirse y utilizarse a través de una plataforma digital programable. Cada token representa, por tanto, un derecho sobre dinero depositado en una entidad bancaria y mantiene su vinculación con el dinero bancario convencional, pudiendo intercambiarse normalmente a la par. La principal novedad, por tanto, no reside en la naturaleza económica del depósito, sino en la forma en que este puede registrarse, transferirse y utilizarse. Al incorporar los depósitos a infraestructuras tokenizadas, pueden facilitarse pagos y liquidaciones más automatizados, rápidos y potencialmente disponibles de forma continua, además de permitir su integración con contratos inteligentes y otros activos digitales. De este modo, la tokenización busca trasladar algunas de las funcionalidades asociadas a las tecnologías de registros distribuidos al dinero bancario tradicional, sin que este deje de constituir un pasivo de la entidad que lo emite. Además, estos depósitos podrían facilitar la interoperabilidad entre distintas plataformas financieras y reducir determinadas fricciones en procesos de pago y liquidación.
Tokenización de activos: ¿qué se ha tokenizado?
La tokenización no se limita a un único tipo de activo, sino que comienza a extenderse a un conjunto cada vez más amplio de instrumentos financieros. Según los datos más recientes de portales especializados[1], en septiembre de 2026, el valor de los activos tokenizados alcanza aproximadamente los 38.550 miles de millones de euros de activos. La Tabla 1 recoge la distribución de los activos tokenizados sobre el valor total de los mismos. La deuda pública estadounidense representa la principal categoría (38,11%), aunque también existe un volumen significativo de activos tokenizados vinculado a materias primas (13,41%), estrategias de inversión (10,40%), acciones (8,16%) y distintas modalidades de crédito. Asimismo, la tokenización está presente en ámbitos como el private equity, el capital riesgo o los activos inmobiliarios. Esta diversidad muestra cómo las infraestructuras tokenizadas están comenzando a utilizarse en segmentos muy diferentes del sistema financiero. En este contexto, la tokenización de depósitos se enmarca en una tendencia más amplia dirigida a trasladar activos y servicios financieros tradicionales a infraestructuras digitales y programables.
Tabla 1. Distribución de los activos tokenizados sobre el valor total de los mismos (septiembre 2026)
| Activos | % sobre total valor de activos tokenizados |
| Deuda del Tesoro de EE. UU. | 38,11% |
| Commodities | 13,41% |
| Estrategias activas | 10,40% |
| Acciones | 8,16% |
| Crédito respaldado por activos (Asset-Backed Credit) | 7,02% |
| Finanzas especializadas | 6,86% |
| Crédito Corporativo | 4,44% |
| Capital Privado | 3,45% |
| Deuda del Gobierno no Estadounidense | 2,69% |
| Capital de riesgo | 2,69% |
| Crédito Diversificado | 2,20% |
| Bienes Raíces | 0,59% |
| Crédito municipal | 0,01% |
Fuente: RWA.xyzy elaboración propia.
Desarrollo de la tokenización en el sector bancario europeo
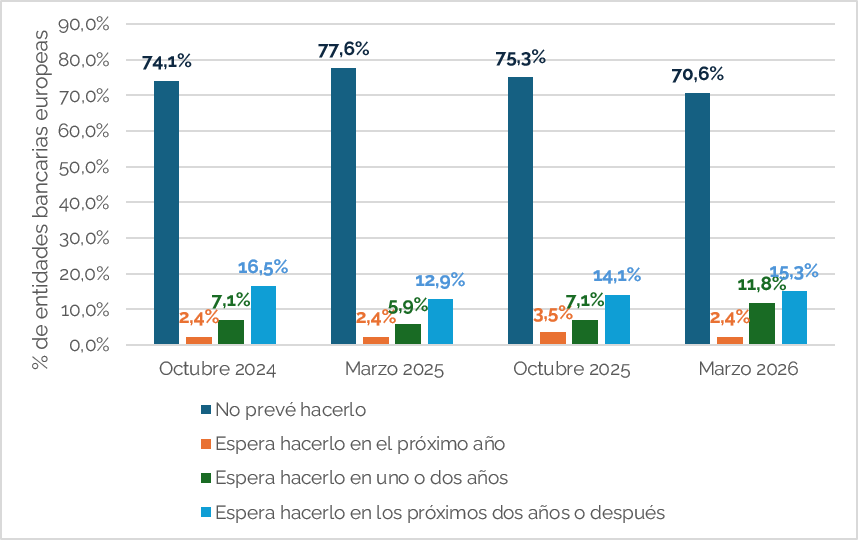
Los bancos europeos también están comenzando a explorar las posibilidades que ofrece la tokenización de depósitos. El Gráfico 1 muestra la evolución de la disposición de las entidades bancarias europeas a emitir depósitos tokenizados a partir de los datos del Risk Assessment Report de la EBA, basado en una muestra representativa de 161 bancos europeos. Los resultados reflejan que, aunque la mayoría de las entidades todavía responde que no prevé emitir depósitos tokenizados (70,6%), esta proporción se ha reducido en los últimos meses, pasando del 77,6% en marzo de 2025 al 70,6% en marzo de 2026. Paralelamente, ha aumentado el porcentaje de bancos que contempla hacerlo en distintos horizontes temporales, especialmente entre aquellos que prevén su adopción en uno o dos años. Los datos parecen apuntar a un creciente interés por esta tecnología dentro del sector bancario europeo, aunque su implantación sigue encontrándose en una fase temprana y, por el momento, lejos de ser una práctica generalizada. La tokenización de depósitos puede aportar ventajas asociadas a la programabilidad y automatización de las transferencias, favoreciendo procesos de pago y liquidación más eficientes. Sin embargo, también existen retos vinculados al riesgo operacional, la protección del consumidor y el cumplimiento de las obligaciones de prevención del blanqueo de capitales y financiación del terrorismo. El desarrollo de los mismos exigirá avanzar de forma paralela en la interoperabilidad tecnológica, la claridad regulatoria y los mecanismos de gestión de riesgos.
Gráfico 1. Intención de los bancos europeos a emitir depósitos tokenizados
Fuente: EBA y elaboración propia.
[1] Accesibles en RWA: https://app.rwa.xyz/