

La seguridad de los medios de pago: una perspectiva reciente
Análisis OFT – 40 / 2026
Fecha: 3 noviembre 2026
| LAS CLAVES Una mayor seguridad de los medios de pago fortalece la confianza, reduce las pérdidas económicas por potenciales operaciones fraudulentas y potencia el comercio presencial y electrónico, especialmente en una economía cada vez más digitalizada. Según datos del BCE, la ratio de pérdidas por fraude respecto al importe total de los pagos realizados en Europa se mantiene en niveles reducidos. El seguimiento de este dato es crucial para reforzar la seguridad y la confianza en los medios de pago. Las transferencias concentran más del 78% de las pérdidas totales por fraude registradas en diciembre de 2025, considerando los pagos mediante transferencias, tarjetas, retiradas de efectivo y dinero electrónico. Las pérdidas asociadas a tarjetas representan el 21% del total. Las retiradas de efectivo con tarjeta mantienen un peso relativamente estable y el dinero electrónico presenta una contribución residual. La distribución de las pérdidas por fraude entre los distintos medios de pago refleja diferencias en su peso relativo sobre el total, sin que una mayor participación implique necesariamente un mayor nivel de riesgo asociado a dichos instrumentos. |
La relevancia de la seguridad en los medios de pago
La seguridad de los medios de pago constituye un elemento esencial para el buen funcionamiento de la actividad económica, ya que fortalece la confianza de consumidores y empresas en las transacciones y favorece el desarrollo del comercio, tanto presencial como electrónico. Un entorno de pagos seguro reduce las pérdidas económicas derivadas de potenciales operaciones fraudulentas, limita los costes asociados a la resolución de incidencias y contribuye a preservar la confianza en las entidades financieras y en los sistemas de pago. Una mayor percepción de inseguridad, por el contrario, puede desincentivar el uso de determinados instrumentos y generar costes adicionales para los usuarios y los proveedores de servicios de pago. En este contexto, el informe conjunto de la EBA y el BCE[1], publicado en diciembre de 2025, señala que las pérdidas por operaciones fraudulentas se mantuvieron en Europa en torno al 0,002% del valor total de los pagos registrados. En dicho informe también se destaca que la autenticación reforzada de clientes ha contribuido a reducir determinadas amenazas, si bien es necesario seguir reforzando la seguridad de los medios de pago para proteger a los usuarios, sostener la confianza en las transacciones y favorecer el desarrollo de economías cada vez más digitalizadas.
Las pérdidas asociadas a los medios de pago
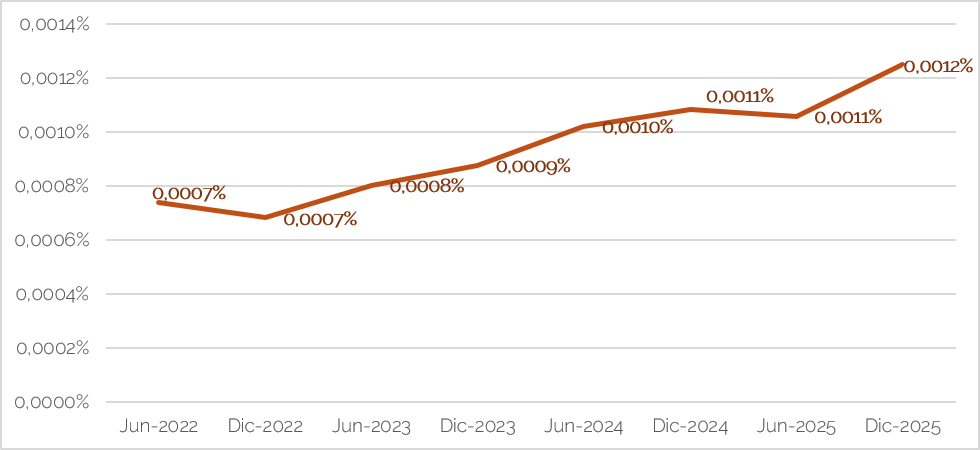
A partir de los datos publicados por el BCE, el Gráfico 1 muestra la evolución reciente (junio 2022 a diciembre 2025) de las pérdidas asociadas a operaciones fraudulentas sobre el importe total de los pagos realizados en Europa ya sea mediante tarjetas, transferencias, dinero electrónico o retiradas de efectivo. Se observa que la tendencia general del dato europeo para el conjunto de los medios de pago analizados ha sido creciente, al pasar del 0,0007% en el primer semestre de 2022 al 0,0012% en el último semestre de 2025. No obstante, puede observarse que la evolución seguida no ha sido uniforme a lo largo de la ventana temporal analizada. Tras reducirse el valor de la ratio ligeramente en el segundo semestre de 2022, el indicador experimenta un crecimiento progresivo durante 2023 y 2024, hasta alcanzar el 0,0011% en diciembre de este último año. En junio de 2025 se registra una leve moderación, si bien la ratio experimenta un nuevo incremento en el segundo semestre de 2025 y el valor se sitúa en su nivel máximo (0,0012%). Pese a esta evolución, es preciso apuntar que las pérdidas provocadas por operaciones fraudulentas soportadas por los medios de pago aquí reportados representan una proporción reducida del importe total de los pagos procesados. Con el fin de aportar perspectiva a las cifras aquí señaladas, los datos indicarían que por cada 100€ pagados en Europa, las pérdidas por fraude ascienden a 0,12 céntimos de euro, es decir, menos de un céntimo. No obstante, la tendencia creciente observada durante los últimos semestres pone de manifiesto la conveniencia de mantener un seguimiento continuado del indicador y examinar su evolución por instrumento de pago, con el fin de identificar posibles patrones diferenciales entre instrumentos y contribuir a orientar las medidas de prevención y protección de la forma más adecuada.
Gráfico 1. Evolución de las pérdidas asociadas a medios de pago sobre el volumen total de pagos en Europa (Junio de 2022 – Diciembre de 2025)
Fuente: ECB y elaboración propia.
Tipología de medios de pago y pérdidas asociadas
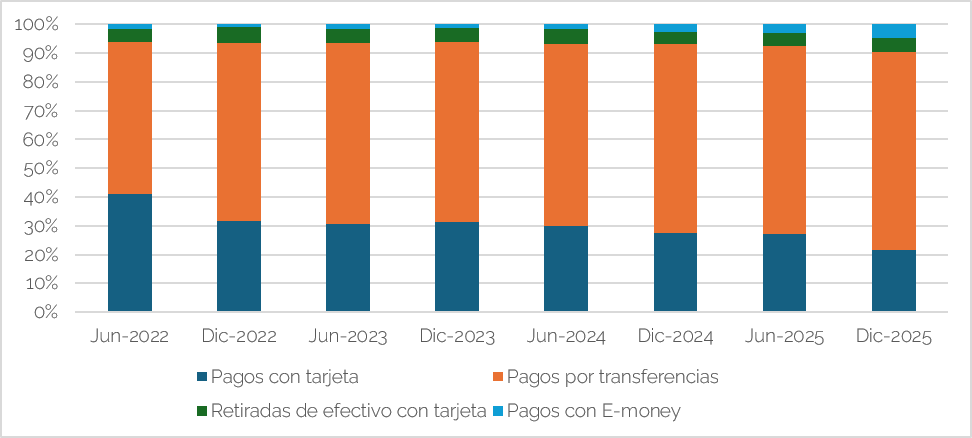
El Gráfico 2 muestra la distribución porcentual de las pérdidas por fraude entre los cuatro medios de pago anteriormente analizados en el ámbito europeo: tarjetas, transferencias, dinero electrónico y retiradas de efectivo con tarjeta, entre junio de 2022 y diciembre de 2025. Las transferencias constituyen el medio de pago con mayor proporción de pérdidas por fraude durante todo el período, representando aproximadamente entre el 50% y el 70% del total. Además, su peso relativo aumenta progresivamente en los últimos semestres, hasta superar el 78 % en diciembre de 2025. Por el contrario, en el caso de los pagos con tarjeta, las pérdidas reducen su peso relativo, pasando de alrededor del 41% en junio de 2022 a cerca del 21% al final del período. Estas diferencias podrían estar relacionadas, al menos en parte, con las características de cada instrumento y con la forma en que se realizan las operaciones. Y es que las transferencias permiten movilizar importes que pueden ser relativamente elevados, por lo que las pérdidas asociadas a un número limitado de operaciones podrían representar una proporción significativa del total. Las retiradas de efectivo con tarjeta mantienen una participación reducida y relativamente estable, en torno al 4%-6%, mientras que los pagos con dinero electrónico representan una proporción muy reducida del total, aunque han experimentado cierto incremento en los últimos semestres, especialmente en diciembre de 2025. Esta realidad sugeriría que ambos instrumentos contribuyen en menor medida al total de pérdidas registrado en los cuatro medios de pago analizados, pero no permiten concluir por sí solas que presenten un menor riesgo, ya que sería necesario considerar también el volumen y el valor de las operaciones realizadas con cada uno de ellos. El análisis de esta distribución permite identificar diferencias entre los medios de pago y seguir la evolución de su contribución al total de pérdidas por fraude. No obstante, estas proporciones deben interpretarse con cautela, ya que reflejan el peso relativo de las pérdidas de cada instrumento, pero no permiten determinar por sí solas su nivel de riesgo. Para ello, sería necesario considerar también el volumen y el valor de las operaciones realizadas, así como la evolución de las pérdidas en términos absolutos.
Gráfico 2. Distribución de las pérdidas por fraude según el tipo de medio de pago en Europa (Junio de 2022 – Diciembre de 2025)
Fuente: ECB y elaboración propia.
[1] Disponible en: https://www.ecb.europa.eu/press/intro/publications/pdf/ecb.ebaecb202512.en.pdf