

El coste de la financiación bancaria: España vs Europa
Análisis OFT – 39 / 2026
Fecha: 27 octubre 2026
| LAS CLAVES El coste del crédito constituye uno de los principales canales a través de los cuales las condiciones monetarias y financieras se trasladan a la economía real. Desde 2024, los tipos de interés de los préstamos al consumo han sido, en promedio, 43 puntos básicos inferiores en España que en la eurozona, mientras que los préstamos para adquisición de vivienda han sido 49 puntos básicos más baratos. Entre enero de 2024 y agosto de 2026, España se ha situado entre los países de la eurozona con menores tipos medios de interés para la financiación destinada a la adquisición de vivienda. Los menores tipos asociados al crédito hipotecario resultan especialmente relevantes en el contexto actual, en el que el acceso a la vivienda constituye uno de los principales problemas económicos para numerosos hogares españoles. El menor coste relativo de la financiación bancaria en España actúa como un elemento favorable dentro de un mercado de la vivienda sometido a importantes tensiones, pero no es suficiente por sí solo para resolver los problemas de accesibilidad. |
La importancia del coste de la financiación para los hogares
El acceso al crédito en condiciones adecuadas constituye un elemento relevante para el bienestar de los hogares y para el funcionamiento de la economía. La financiación bancaria permite a las familias afrontar decisiones de gasto e inversión que, por su elevado importe, difícilmente podrían realizarse únicamente con el ahorro disponible, como la adquisición de una vivienda o determinados bienes de consumo duradero. En este sentido, el tipo de interés al que se concede el crédito resulta especialmente importante, ya que determina una parte significativa del coste que soportan los hogares y condiciona su capacidad para acceder a financiación. Unos tipos excesivamente elevados incrementan la carga financiera, reducen la renta disponible y pueden llevar a posponer decisiones de consumo e inversión, especialmente entre los hogares con menor capacidad económica. Por el contrario, unas condiciones de financiación más favorables pueden facilitar el acceso al crédito y contribuir a sostener el consumo y la inversión de las familias. El coste del crédito constituye, además, uno de los principales canales a través de los cuales las condiciones monetarias y financieras se trasladan a la economía real. En este contexto, el coste de la financiación constituye un indicador relevante para valorar hasta qué punto las condiciones crediticias favorecen o limitan las decisiones económicas de los hogares.
El coste de la financiación bancaria: España frente a la eurozona
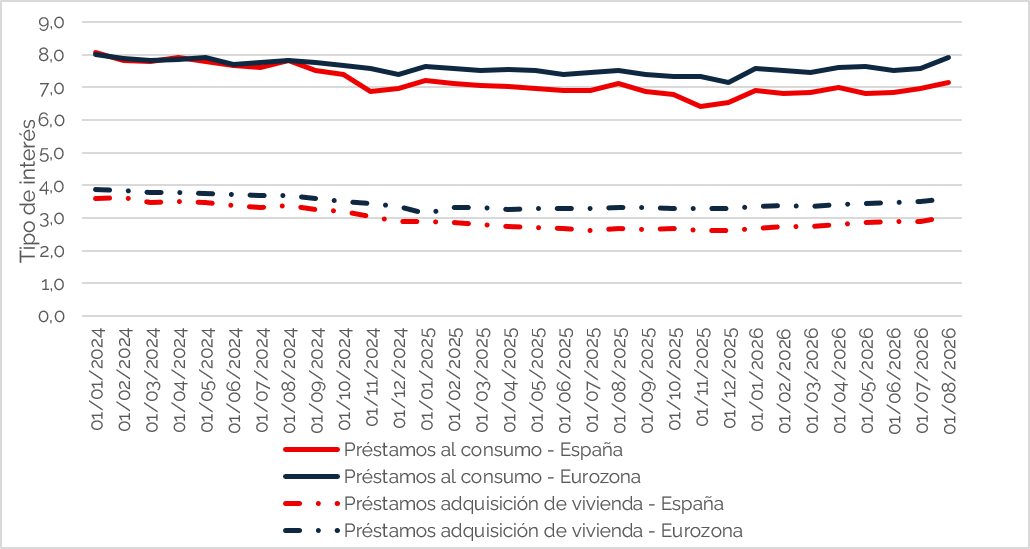
El Gráfico 1 compara la evolución de los tipos de interés aplicados a los nuevos préstamos a hogares en España y en el conjunto de la eurozona, tanto para el crédito al consumo como para la adquisición de vivienda. Los datos muestran que, desde comienzos de 2024, los hogares españoles han accedido, en promedio, a financiación bancaria a tipos de interés inferiores a los observados en la eurozona. En el caso de los préstamos al consumo, el diferencial medio se sitúa en torno a 0,43 puntos porcentuales (43 puntos básicos) a favor de España, mientras que para los préstamos destinados a la adquisición de vivienda alcanza aproximadamente 0,49 puntos porcentuales (49 puntos básicos). Esta diferencia se mantiene de forma bastante persistente durante el periodo analizado, aunque con cierta variación en su magnitud. En agosto de 2026, último dato disponible, el tipo aplicado al crédito al consumo era 76 puntos básicos inferior en España que en la eurozona, mientras que el diferencial en los préstamos para adquisición de vivienda alcanzaba los 56 puntos básicos. Además, el patrón se observa en dos modalidades de financiación con características muy diferentes, lo que apunta a que las condiciones de acceso al crédito para los hogares han sido, en términos de tipos de interés, comparativamente más favorables en España que en el promedio de la eurozona.
Gráfico 1. Tipo de interés de préstamos al consumo y para la adquisición de vivienda (enero 2024 – agosto 2026)
Fuente: BCE y elaboración propia.
La financiación para el acceso a la vivienda
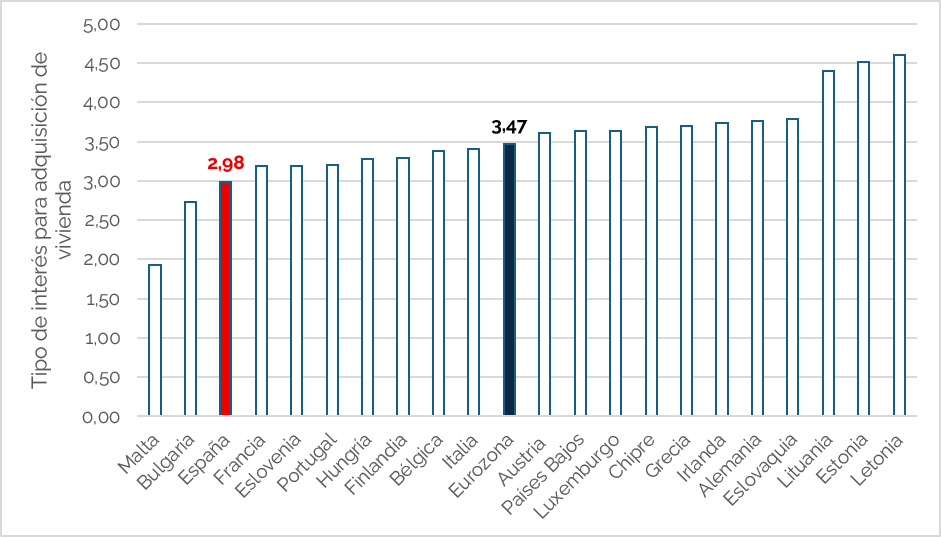
El Gráfico 2 muestra que, entre enero de 2024 y agosto de 2026, España se ha situado entre los países de la eurozona con menores tipos medios de interés para la financiación destinada a la adquisición de vivienda. El tipo medio aplicado en España durante este periodo fue del 2,98%, claramente por debajo del 3,47% registrado para el conjunto de la eurozona y también inferior al observado en economías como Francia, Italia, Alemania o Países Bajos. Esta posición resulta especialmente relevante en el contexto actual, en el que el acceso a la vivienda constituye uno de los principales problemas económicos para numerosos hogares españoles, especialmente entre los más jóvenes. Un menor coste de financiación puede aliviar parcialmente la carga asociada a la compra de vivienda, al reducir las cuotas hipotecarias y mejorar la capacidad de acceso al crédito. También puede ampliar, en cierta medida, el rango de hogares que pueden afrontar una operación de compra sin que el servicio de la deuda absorba una proporción excesiva de su renta. Sin embargo, unas condiciones financieras más favorables no eliminan por sí solas las dificultades de acceso, que dependen también de otros factores como el precio de la vivienda, la renta disponible de los hogares, el ahorro previo necesario o la oferta existente. De hecho, cuando los precios de compra permanecen elevados, el efecto positivo de unos tipos de interés más bajos puede verse parcialmente compensado por un mayor esfuerzo inicial y por unas necesidades de financiación más altas. En este sentido, el menor coste relativo de la financiación bancaria en España actúa como un elemento favorable dentro de un mercado de vivienda sometido a importantes tensiones, pero no es suficiente por sí solo para resolver los problemas de accesibilidad.
Gráfico 2. Tipo medio de interés para la adquisición de vivienda (enero 2024 – agosto 2026)
Fuente: BCE y elaboración propia.