

¿Cómo se resolvería un banco en Europa?
Análisis OFT – 36 / 2026
Fecha: 6 octubre 2026
| LAS CLAVES Las estrategias de resolución bancaria permiten gestionar de forma ordenada la inviabilidad de una entidad, al determinar las herramientas que serían necesarias para absorber pérdidas y preservar sus funciones críticas, minimizando el recurso a fondos públicos. Según datos de la EBA, frente a los bancos de mayor tamaño, el 75% de las entidades sujetas a una estrategia de resolución en Europa pertenece a la categoría de bancos de dimensión más reducida, reflejando una aplicación amplia del marco de resolución. Existen, no obstante, diferencias significativas en el peso de las distintas tipologías de entidades por países, lo que evidencia la necesidad de adaptar la planificación y las potenciales herramientas de resolución a las características de cada sistema bancario. A nivel europeo, el bail-in y la transferencia como estrategias de resolución presentan un peso similar. Sin embargo, la distribución varía significativamente entre países, reflejando la necesidad de considerar estrategias flexibles y adaptadas a las características de cada entidad. |
Europa ante las resoluciones bancarias
Aunque la situación actual del sector bancario europeo es sólida, en base a unos ratios de solvencia y rentabilidad elevados, es importante la consideración de estrategias de resolución bancaria por si el escenario fuese potencialmente diferente. Así, la planificación de estrategias de resolución bancaria constituye un elemento central del marco de gestión de crisis, en tanto que ayuda a determinar cómo debería intervenir la autoridad de resolución ante la potencial inviabilidad de una entidad así como las herramientas y recursos que, en su caso, serían necesarios para ejecutar la resolución de forma ordenada. La importancia trasciende, por tanto, el ámbito de la planificación: una estrategia adecuadamente definida debe ser viable en la práctica y permitir absorber pérdidas, recapitalizar la entidad si es necesario y preservar las funciones críticas de la labor bancaria, reduciendo al mismo tiempo el riesgo de interrupciones desordenadas y el recurso a fondos públicos. Y es que la estrategia de resolución condiciona aspectos como la estructura de financiación de la entidad y las necesidades de liquidez que se presenten durante el proceso de resolución. La experiencia del sector bancario europeo también ha reforzado la atención sobre la necesidad de que estas estrategias no se limiten a un diseño teórico sino que puedan ejecutarse en escenarios de tensión. En este sentido, la EBA ha señalado la necesidad de avanzar en la preparación efectiva de las estrategias preferibles y alternativas. La existencia de estrategias de resolución claras, creíbles y ejecutables constituye, por tanto, una pieza esencial para que el marco de resolución sea efectivo y los requisitos de capacidad de absorción de pérdidas respondan realmente a las necesidades derivadas de una eventual resolución.
Estrategias de resolución y tipos de entidades bancarias
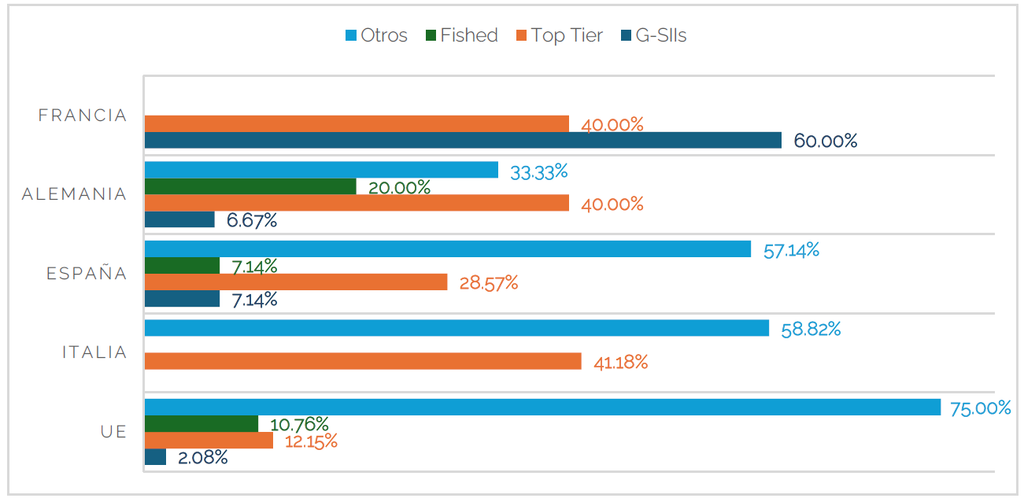
El Gráfico 1 muestra el número de bancos para los que la EBA ha establecido una estrategia de resolución, es decir, entidades cuya inviabilidad sería gestionada mediante resolución en lugar de liquidación ordinaria, diferenciándolas por país y tipología. A nivel europeo, la categoría “Otros”, que engloba principalmente a los bancos de menor tamaño, concentra el 75% de las entidades sujetas a una estrategia de resolución. Le siguen las entidades de “Primer nivel” o Top Tier (12,15%), las clasificadas como Fished o “asimiladas”, cuya inviabilidad podría considerarse de importancia sistémica (10,76%), y los bancos G-SII, de importancia sistémica global (2,08%). Por países, Italia presenta una estructura concentrada entre las entidades Top Tier (58,82%) y la categoría “Otros” (41,18%). España muestra una composición más diversificada, con un predominio de la categoría “Otros” (57,14%), seguida de las entidades Top Tier (28,57%) y, en menor medida, de las G-SII y Fished (7,14% cada una). En Alemania, las entidades Top Tier representan el 40%, seguidas de “Otros” (33,33%) y Fished (20%). Francia, por su parte, concentra las entidades entre las categorías G-SII (60%) y Top Tier (40%), reflejando un mayor peso de entidades de elevada relevancia sistémica o tamaño. Esta heterogeneidad entre entidades de distintos tamaños refleja la diversidad del sistema bancario europeo, en el que conviven bancos pequeños, medianos y grandes, algunos de ellos sistémicos. Es por ello por lo que esta diversidad resulta relevante para la planificación de una potencial resolución, ya que las estrategias y herramientas previstas deben considerar las características y estructura de cada sistema bancario, así como la relevancia sistémica de las entidades potencialmente afectadas.
Gráfico 1. Número de bancos sujetos a una estrategia de resolución por país y tipo de entidad (%)
Fuente: EBA y elaboración propia.
Tipología de estrategias de resolución
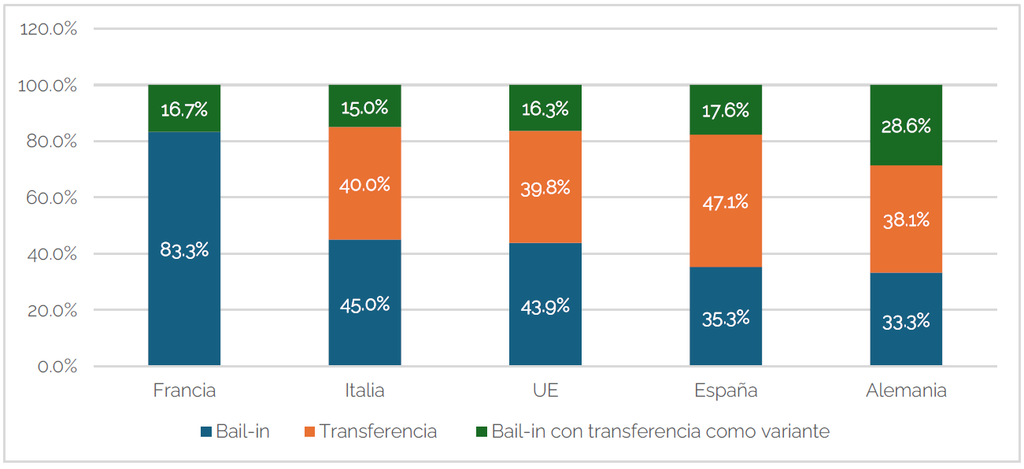
El Gráfico 2 muestra la distribución de las estrategias de resolución previstas para las entidades bancarias en Francia, Italia, España, Alemania y el conjunto europeo, distinguiendo entre bail-in, transferencia y bail- in con transferencia como variante. Bajo estrategias de bail-in, los accionistas y determinados acreedores absorberían las pérdidas de la entidad, permitiendo recapitalizarla sin recurrir a fondos públicos. La estrategia de transferencia consistiría en trasladar parte o la totalidad de los activos, pasivos o actividades del banco a otra entidad o vehículo, con el objetivo de preservar sus funciones esenciales y facilitar la resolución de los elementos que permanecen en la entidad original. Por su parte, el bail-in con transferencia combinaría ambas herramientas. A la vista del gráfico, se observa que en el agregado europeo, las estrategias principales presentan un peso relativamente equilibrado: el bail-in representa aproximadamente el 44%, mientras que la transferencia alcanza una proporción del 39,8%. El bail-in con transferencia como variante supone el porcentaje restante, cercano al 16%. Esta distribución resulta coherente con la práctica de las autoridades de resolución, que utilizan estrategias de transferencia con mayor frecuencia para entidades de menor tamaño, mientras que el bail-in adquiere mayor relevancia en términos de activos ponderados por riesgo. Por países se observan diferencias significativas. Así, y en coherencia con la información presentada en el Gráfico 1, Francia muestra una clara predominancia del bail-in, que supera el 80% de las entidades, mientras que en Italia la transferencia alcanza un peso significativo, con alrededor del 40%, frente a un 45% de bail-in. España muestra una distribución más equilibrada, aunque con mayor peso del bail-in (aproximadamente 35%) y de la transferencia (47%). Alemania presenta el mayor peso relativo de las estrategias de transferencia, mientras que el bail-in con transferencia como variante adquiere también una presencia relevante. La coexistencia de estrategias diferentes nuevamente refleja la necesidad de mantener un criterio de flexibilidad ante distintos escenarios de potencial inviabilidad, reforzando la credibilidad y capacidad operativa de los planes de resolución.
Gráfico 2. Estrategias de resolución por países (%)
Fuente: EBA y elaboración propia.