

Panel de previsiones de la economía española
septiembre 2026
El Panel de previsiones de la economía española es una encuesta realizada por Funcas entre los 19 servicios de análisis que se recogen en el cuadro 1. La encuesta, que se viene realizando desde 1999, se publica bimestralmente en los meses de enero, marzo, mayo, julio, septiembre y noviembre. A partir de las respuestas a dicha encuesta, se ofrecen las previsiones de “consenso”, que se calculan como la media aritmética de las 19 previsiones individuales. A modo de comparación, aunque sin formar parte del consenso, también se presentan las previsiones del Gobierno, AIReF, el Banco de España y los principales organismos internacionales.
La previsión de crecimiento mejora, mientras repunta la inflación por las tensiones geopolíticas
Fecha de cierre 8 de septiembre
Fecha de publicación 16 de septiembre
Crecimiento en 2026
La estimación de crecimiento del PIB se revisa dos décimas al alza hasta el 2,5%
Según los datos provisionales del INE, el PIB creció en el segundo trimestre un 0,7%, lo que supone dos décimas más de lo anticipado por los panelistas. La demanda nacional aportó seis décimas y el sector exterior sumó una décima al crecimiento[1].
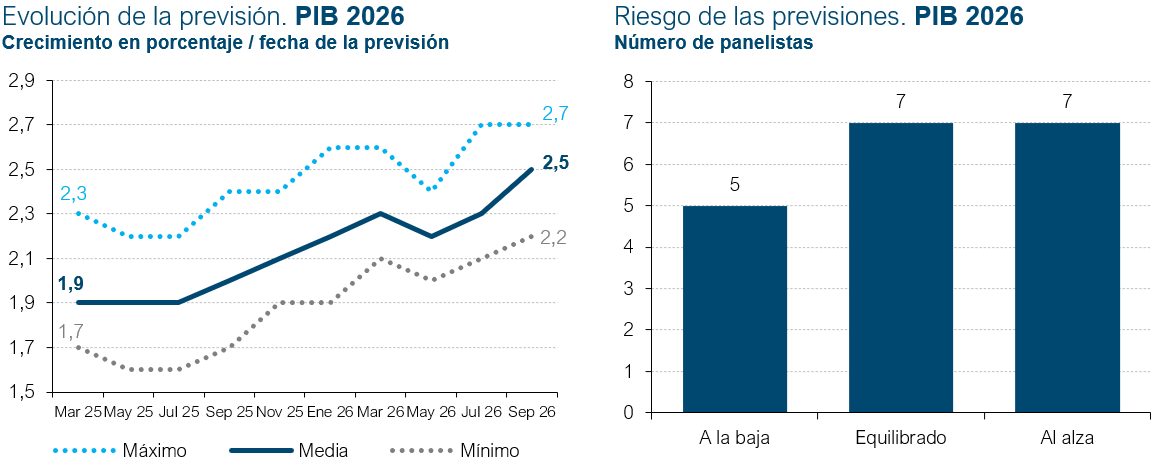
La estimación de consenso para este año se ha elevado dos décimas porcentuales hasta el 2,5%. Quince panelistas han modificado su previsión al alza, mientras que ninguno lo ha hecho a la baja (cuadro 1). Esta revisión al alza es fruto del mencionado mejor resultado de lo esperado en el segundo trimestre y, en menor medida, de una ligera elevación de la previsión de crecimiento para el tercer trimestre hasta el 0,5% (cuadro 2).
En cuanto a la composición del crecimiento del PIB para este año, la aportación de la demanda nacional será de 2,9 puntos porcentuales –dos décimas más que en la anterior previsión–, mientras que el sector exterior restará cuatro décimas –igual que en el Panel de julio–. Se han revisado al alza las previsiones para el consumo público y privado, así como para la FBCF. Respecto a las exportaciones e importaciones, el crecimiento que los panelistas esperan es del 1,5% y 2,6%, respectivamente, cifras inferiores a las contempladas en el Panel anterior (cuadro 1).
En cuanto a la valoración del riesgo, se incrementa el número de panelistas que creen que el riesgo es a la baja (es decir, que el resultado final puede ser inferior a lo esperado), pero la gran mayoría considera que es equilibrado o al alza.
[1] A lo largo de septiembre, el INE publicará las cifras revisadas de la Contabilidad Nacional Anual y Trimestral. Dicha revisión podría desactualizar algunos de los resultados del Panel, que son consistentes con las cifras de Contabilidad Nacional, tanto anuales como trimestrales, en vigor en la fecha de su publicación.
Crecimiento en 2027
La previsión para 2027 se mantiene en el 2%
La previsión de consenso para el crecimiento del PIB en 2027 se mantiene, sin cambios respecto al anterior Panel, en el 2%. Esta previsión es ligeramente superior a las cifras contempladas por los principales organismos nacionales e internacionales, con la excepción del Gobierno y AIReF (cuadro 1).
Respecto a la composición del crecimiento para 2027, la aportación de la demanda nacional será de 2,2 puntos porcentuales –una décima más respecto al anterior Panel–, mientras que el sector exterior restará dos décimas porcentuales –frente a una décima en la anterior previsión–. Se espera que todos los componentes de la demanda nacional (consumo privado, consumo público e inversión) registren crecimientos menores que los de 2026 (cuadro 1).
Las tasas de crecimiento intertrimestral del PIB se situarían en el entorno del 0,5% durante los tres primeros trimestres de 2027, y con una leve desaceleración en el cuarto trimestre hasta el 0,4% (cuadro 2).
Inflación
Perspectivas de inflación al alza por las tensiones geopolíticas
Tras el estancamiento de la inflación general en el 3,2% durante el segundo trimestre, la revigorización de las tensiones geopolíticas la elevaron hasta el 3,6% en julio, y, posteriormente, hasta el 4,3% en agosto. La subyacente, por su parte, continúa dentro del intervalo del 2,8%-3% en el que se mueve desde febrero, mostrando una fuerte resistencia a la baja, debido fundamentalmente al comportamiento de los servicios. En los alimentos elaborados, en cambio, en los últimos meses se han reducido las tensiones inflacionistas.
Los panelistas, con la cautela derivada de la elevada incertidumbre que persiste por las tensiones geopolíticas que inciden de forma directa en la inflación vía precios energéticos, consideran que el índice general tocó techo en agosto y prevén que descienda en los próximos meses hasta cerrar el año con una tasa interanual de diciembre del 3,5%. La estimación para la tasa media anual de 2026 es del 3,4% para la general y del 2,9% para la subyacente, lo que supone dos décimas más para ambas respecto a la anterior previsión de consenso. En cuanto a 2027, la previsión también se revisa al alza hasta el 2,5% para la general y el 2,6% para la subyacente. La tasa general interanual de diciembre de 2027 sería del 2,2% (cuadros 1 y 3).
Mercado laboral
La afiliación se acelera impulsada por la regularización de extranjeros
A partir del mes de abril, la afiliación se aceleró con crecimientos mes a mes muy por encima de los registrados durante los dos años anteriores. No obstante, este impulso, que procedió de los trabajadores extranjeros, está vinculado al proceso de regularización de inmigrantes (que a finales de agosto ya sumaba más de 330.000 nuevos afiliados), mientras que la afiliación de los trabajadores nacionales ha perdido fuelle progresivamente en dicho periodo.
Para el conjunto del año, los panelistas esperan que el empleo registre un crecimiento interanual del 2,2%, y un 1,7% para 2027 (dos décimas más que en el anterior Panel en ambos casos). La tasa de paro, por su parte, se situaría en el 9,9% de media anual este año –una décima menos respecto al anterior Panel– y bajaría hasta el 9,6% en 2027 (cuadro 1).
Respecto a la productividad y los costes laborales unitarios (CLU) –estimados a partir de las previsiones de crecimiento del PIB, las remuneraciones salariales y el empleo según la EPA–, la primera avanzaría este año un 0,3% y los segundos un 3,2% (dos décimas más que en el Panel anterior). Para 2027, la productividad crecería un 0,3% y los CLU un 2,8%.
Balanza de pagos
Se reduce el superávit por cuenta corriente
La Balanza de Pagos por cuenta corriente registró un saldo positivo hasta junio de 15,1 miles de millones de euros, un 1,7% del PIB. Esta cifra es inferior en 9.000 millones a la relativa al mismo periodo del año anterior y se sitúa en el nivel más bajo registrado desde 2022. Este resultado obedece a que la mejora en el superávit por servicios turísticos se ve más que compensada por el incremento del déficit comercial de bienes y, especialmente, por el relativo a la balanza de rentas primarias y secundarias, que registra el saldo negativo más elevado desde 2012, debido a las subidas de tipos de interés.
Los panelistas esperan un superávit por cuenta corriente del 2,2% del PIB para este año y del 2% para 2027, ambas cifras sin cambios respecto al Panel de julio (cuadro 1).
Déficit público
Se mantiene la previsión de déficit para 2026 y se reduce la de 2027
Pese a tirón de la economía, el déficit de las administraciones se sitúa en niveles próximos a los registrados el año pasado, con datos acumulados hasta junio. Si bien la recaudación se beneficia del contexto expansivo, el gasto público crece a un ritmo similar a los ingresos.
El consenso espera, al igual que en el Panel de julio, que el déficit se incremente hasta el 2,5% del PIB este año, aunque hay ocho panelistas que creen que se situará en una cifra igual o inferior a la del año pasado. Para 2027, el promedio apunta a un saldo negativo de las cuentas públicas del 2,3% del PIB (una décima menos que en la previsión de julio). Hay elevada disparidad entre las cifras contempladas por organismos nacionales e internacionales (cuadro 1).
Contexto internacional
Deterior del entorno internacional
El contexto internacional se ha deteriorado como consecuencia principalmente del recrudecimiento de las hostilidades en Oriente Medio. Además del cierre del estrecho de Ormuz, el paso por el estrecho de Bab el Mandeb que abre el acceso al canal de Suez se ha visto afectado por la extensión del conflicto en Yemen. El resultado más visible es que el barril de Brent se ha encarecido hasta el entorno de 110$, frente a los menos de 70$ que cotizaba en julio. El mercado del gas también se ha tensionado, particularmente en Europa, en parte por los conflictos y en parte por la demanda que genera la necesidad de almacenamiento de esta preciada materia prima antes de la llegada del invierno.
Los panelistas han reflejado el deterioro del contexto internacional, con una mayoría que considera que ese entorno es desfavorable y que esa situación prevalecerá en los próximos meses, tanto en la UE como fuera de ella (cuadro 4). Además, se reduce el número de valoraciones que proyectan una próxima mejora, pasando de 5 a 3 en el caso de la UE y de 6 a 1 a nivel global.
Tipos de interés
Los tipos de interés suben por el repunte de la inflación y la acumulación de déficits públicos
El bloqueo del estrecho de Ormuz, junto con las amenazas que se ciernen en torno al paso por el mar Rojo, han provocado un nuevo brote de inflación energética, complicando la tarea de estabilidad monetaria de los bancos centrales. El BCE procedió en fechas recientes a un nuevo ajuste de sus tipos de interés, llevando la facilidad de depósitos hasta el 2,5%, y ha revisado al alza sus previsiones de inflación para los próximos dos años. La Reserva Federal podría seguir el mismo movimiento, a partir de niveles de tipos más altos que en la zona euro.
El giro de política monetaria se apoya también en la capacidad de resistencia que está mostrando la economía ante el shock energético y las tensiones geopolíticas. En Alemania, los indicadores de coyuntura apuntan a una leve recuperación (que no se percibe, sin embargo, en Francia) y en EE UU la inversión tecnológica sigue sosteniendo el crecimiento y la creación de empleo, de modo que los bancos centrales podrían centrarse en la lucha contra la inflación. Los panelistas anticipan una facilidad de depósitos del BCE anclada en el 2,50% hasta mediados del 2027, un cuarto de punto por encima de la anterior valoración (cuadro 2).
Ante el repunte de la inflación y la perspectiva de un ciclo de endurecimiento monetario, el Euribor a un año ha seguido una tendencia ascendente, situándose en la actualidad por encima del 3,2%, medio punto más que en el anterior Panel. Los analistas anticipan una cierta moderación en los próximos meses, de modo que el Euribor cerraría el próximo año en el entorno del 2,7%, todavía dos décimas más que en el Panel de julio (cuadro 2). De manera similar, la rentabilidad exigida por los mercados para adquirir un bono público español con vencimiento a 10 años se ha tensionado, reflejando la preocupación de los mercados por la acumulación de déficits públicos en las grandes economías avanzadas. Los analistas prevén que las presiones persistirán, de modo que esa rentabilidad se aproximaría al 3,5% a finales del periodo de previsión, casi dos décimas más que en el anterior consenso.
Mercado de divisas
Apreciación del dólar
El dólar ha tendido a apreciarse frente al euro en las últimas jornadas, por el diferencial de crecimiento entre ambos lados del Atlántico y la perspectiva de una subida de tipos de la Reserva Federal. Sin embargo, el pronóstico de consenso apunta a que el euro se recuperaría ligeramente de aquí a finales de 2027 (cuadro 2).
Consideraciones sobre las políticas presupuestaria y monetaria
La política fiscal debería ser menos expansiva
Las valoraciones de política macroeconómica han sufrido pocos cambios. Los Panelistas consideran generalmente que el crecimiento de la economía española es lo suficientemente robusto para no necesitar un estímulo adicional por parte de la política fiscal. Según una mayoría de panelistas, los presupuestos están siendo expansivos, cuando deberían ser neutros, es decir, no aportar un impulso coyuntural. En cuanto a la política monetaria, la percepción es de mayor sintonía con el ciclo expansivo: el consenso es que esta política está siendo neutra, como lo requiere actualmente la economía española (cuadro 4).
Cuadro 1. Panel de previsiones para España SEPTIEMBRE 2026
Variación anual en porcentaje, salvo indicación en contrario| PIB | Consumo hogares | Consumo público | Formación bruta de capital fijo | Demanda nacional [3] | Exportaciones de bienes y servicios | Importaciones de bienes y servicios | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Total | Bienes de equipo y prod. propiedad intelectual | Construcción | ||||||||||||||||
| 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | |
| Analistas Financieros Internacionales (AFI) | 2,6 | 2,2 | 3,0 | 2,2 | 2,1 | 1,4 | 3,7 | 1,9 | 2,2 | 2,1 | 3,7 | 1,9 | 2,8 | 1,9 | 1,3 | 3,6 | 2 | 3 |
| BBVA Research | 2,4 | 2,1 | 2,8 | 2,0 | 2,2 | 2,5 | 5,0 | 5,5 | 2,7 | 3,0 | 5,6 | 4,9 | 3,0 | 2,7 | 1,4 | 2,9 | 3,2 | 5,1 |
| CaixaBank Research | 2,4 | 2,0 | 2,6 | 2,0 | 2,0 | 2,0 | 4,5 | 2,4 | 3,5 | 2,6 | 4,7 | 2,3 | 2,8 | 2,1 | 0,6 | 1,8 | 1,6 | 2,1 |
| Cámara de Comercio de España | 2,5 | 1,9 | 2,7 | 1,8 | 2,3 | 2,5 | 4,5 | 3,8 | 3,3 | 2,5 | 4,9 | 4,2 | 2,9 | 2,0 | 1,4 | 2,3 | 2,2 | 2,8 |
| Centro de Estudios Economía de Madrid (CEEM-URJC) | 2,6 | 2,0 | 2,6 | 2,2 | 2,3 | 1,6 | 4,5 | 3,7 | 6,4 | 5,3 | 4,9 | 3,5 | 3,2 | 2,5 | 3,3 | 3,1 | 5 | 4,2 |
| Centro de Predicción Económica (CEPREDE-UAM) | 2,7 | 2,1 | 3,0 | 2,0 | 2,5 | 2,0 | 4,5 | 3,0 | 2,5 | 1,6 | 4,5 | 3,0 | 3,1 | 2,2 | 0,9 | 2,1 | 2,3 | 2,7 |
| CEOE | 2,6 | 2,1 | 3,1 | 2,2 | 2,2 | 1,0 | 4,6 | 2,5 | 2,7 | 1,2 | 4,9 | 2,6 | 3,2 | 2,0 | 1 | 2,4 | 2,4 | 2,2 |
| Equipo Económico (Ee) | 2,6 | 2,1 | 2,9 | 2,0 | 3,5 | 2,6 | 4,2 | 2,4 | 3,4 | 2,5 | 4,4 | 2,1 | 3,0 | 2,2 | 1,2 | 2,2 | 2,5 | 2,6 |
| EthiFinance Ratings | 2,5 | 2,2 | 2,5 | 2,1 | 1,9 | 1,7 | 4,0 | 3,0 | 4,1 | 3,0 | 4,0 | 2,9 | 2,6 | 2,1 | 2,4 | 2,3 | 3,1 | 3 |
| Funcas | 2,5 | 1,8 | 2,4 | 1,6 | 2,0 | 1,8 | 4,9 | 3,8 | 4,3 | 2,7 | 5,4 | 4,8 | 2,8 | 2,1 | 1,8 | 2,3 | 3,1 | 3,5 |
| Instituto Complutense de Análisis Económico (ICAE-UCM) | 2,6 | 2,0 | 2,9 | 2,2 | 2,0 | 1,5 | 4,0 | 3,0 | 3,9 | 2,8 | 4,0 | 3,2 | 2,9 | 2,2 | 1,4 | 2,5 | 2,1 | 3,2 |
| Instituto de Estudios Económicos (IEE) | 2,5 | 1,8 | 3,1 | 2,2 | 2,2 | 1,0 | 4,6 | 2,3 | 2,8 | 1,1 | 4,9 | 2,3 | 3,2 | 2,0 | 0,6 | 1,5 | 2,4 | 2,2 |
| Intermoney | 2,2 | 1,9 | 2,4 | 1,9 | 1,8 | 1,7 | 3,7 | 2,6 | 3,4 | 2,1 | 4,0 | 3,2 | 2,4 | 1,9 | 2,1 | 2,6 | 2,7 | 2,9 |
| Mapfre Economics | 2,3 | 2,0 | 2,8 | 2,1 | 1,8 | 1,2 | 4,4 | 3,7 | — | — | — | — | 2,4 | 2,0 | 1,1 | 2 | 1,7 | 2,4 |
| Metyis | 2,6 | 2,0 | 2,6 | 2,1 | 2,2 | 2,0 | 4,3 | 2,7 | 3,7 | 2,5 | 4,5 | 3,1 | 2,8 | 2,3 | 1,7 | 2,2 | 3,9 | 3,7 |
| Oxford Economics | 2,7 | 2,2 | 2,9 | 2,0 | 2,1 | 1,2 | 4,2 | 3,4 | 3,0 | 2,5 | 5,5 | 4,5 | 3,0 | 2,2 | 1,1 | 2,2 | 1,8 | 2,1 |
| Repsol | 2,5 | 2,0 | 2,9 | 1,9 | 2,1 | 1,5 | 3,8 | 4,4 | 2,2 | 7,1 | 3,7 | 3,0 | 2,8 | 2,3 | 1,5 | 3 | 2,4 | 4,1 |
| Santander | 2,6 | 2,2 | 3,1 | 2,5 | 2,1 | 1,3 | 3,8 | 1,8 | 4,3 | 1,9 | 3,8 | 1,8 | 3,0 | 2,2 | 1,5 | 3 | 2,5 | 3,2 |
| Universidad Loyola Andalucía | 2,6 | 2,1 | 3,0 | 2,0 | 2,1 | 2,0 | 3,6 | 2,4 | 3,8 | 2,6 | 2,7 | 2,3 | 3,0 | 2,3 | 3 | 2,4 | 3,2 | 2,8 |
| CONSENSO (MEDIA) | 2,5 | 2,0 | 2,8 | 2,1 | 2,2 | 1,7 | 4,3 | 3,1 | 3,5 | 2,7 | 4,5 | 3,1 | 2,9 | 2,2 | 1,5 | 2,4 | 2,6 | 3 |
| Máximo | 2,7 | 2,2 | 3,1 | 2,5 | 3,5 | 2,6 | 5,0 | 5,5 | 6,4 | 7,1 | 5,6 | 4,9 | 3,2 | 2,7 | 3,3 | 3,6 | 5,0 | 5,1 |
| Mínimo | 2,2 | 1,8 | 2,4 | 1,6 | 1,8 | 1,0 | 3,6 | 1,8 | 2,2 | 1,1 | 2,7 | 1,8 | 2,4 | 1,9 | 0,6 | 1,5 | 1,6 | 2,1 |
| Diferencia 2 meses antes [1] | 0,2 | 0,0 | 0,2 | 0,1 | 0,3 | 0,0 | 0,1 | 0,0 | 0,0 | -0,1 | 0,1 | 0,1 | 0,2 | 0,1 | -0,2 | -0,1 | -0,4 | -0,2 |
| – Suben [2] | 15 | 9 | 12 | 9 | 13 | 6 | 7 | 6 | 7 | 6 | 9 | 4 | 16 | 9 | 6 | 6 | 5 | 5 |
| – Bajan [2] | 0 | 1 | 1 | 6 | 2 | 7 | 5 | 6 | 8 | 6 | 7 | 4 | 0 | 2 | 8 | 7 | 9 | 8 |
| Diferencia 6 meses antes [1] | 0,2 | 0,0 | 0,1 | 0,0 | 0,3 | 0,0 | -0,4 | -0,1 | -0,8 | -0,6 | -0,2 | 0,3 | 0,1 | 0,0 | -0,8 | 0,0 | -1,3 | 0,1 |
| Pro memoria | ||||||||||||||||||
| Gobierno (junio 2026) | 2,6 | 2,2 | — | — | — | — | — | — | — | — | — | — | — | — | — | — | — | — |
| Banco de España (junio 2026) | 2,3 | 1,7 | 2,6 | 1,6 | 1,5 | 1,7 | 4,1 [4] | 2,2 [4] | — | — | — | — | 2,7 | 1,7 | 0,8 | 2,6 | 2,1 | 2,8 |
| AIReF (julio 2026) | 2,5 | 2,1 | 2,8 | 2,2 | 2,2 | 2,0 | 4,3 | 2,7 | — | — | — | — | 2,8 | 2,2 | 1,3 | 3,4 | 2,5 | 4,1 |
| CE (mayo 2026) | 2,4 | 1,9 | 2,9 | 2,0 | 1,7 | 1,8 | 4,4 | 2,8 | — | — | — | — | 2,8 | 2,0 | 1,1 | 2,3 | 2,4 | 2,8 |
| FMI (julio 2026) | 2,1 | 1,8 | — | — | — | — | — | — | — | — | — | — | — | — | — | — | — | — |
| OCDE (junio 2026) | 2,2 | 1,7 | 2,6 | 1,8 | 1,4 | 1,1 | 4,1 | 2,1 | — | — | — | — | — | — | 0,6 | 2 | 1,7 | 2,2 |
[1] Diferencia en puntos porcentuales entre la media del mes actual y la de dos meses antes (o seis meses antes).
[2] Número de panelistas que modifican al alza (o a la baja) su previsión respecto a dos meses antes.
[3] Contribución al crecimiento del PIB en puntos porcentuales.
[4] FBC.
Cuadro 1 (Cont.). Panel de previsiones para España SEPTIEMBRE 2026
Variación anual en porcentaje, salvo indicación en contrario| IPC general (media anual) | IPC subyacente (media anual) | Remuneración por asalariado | Empleo (EPA) | Tasa de desempleo | Balanza de Pagos por Cuenta Corriente (% del PIB) | Saldo AA.PP. (% del PIB) |
||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | |
| Analistas Financieros Internacionales (AFI) | 3,1 | 2,6 | 2,9 | 2,8 | 4,5 | 4,1 | 2 | 1,3 | 10 | 9,9 | 1,7 | 1,5 | -2,6 | -2,4 |
| BBVA Research | 3,8 | 2,8 | 2,9 | 2,8 | — | — | 2,4 | 2 | 9,9 | 9,6 | 2,7 | 1,7 | -2,8 | -2,5 |
| CaixaBank Research | 3,2 | 2,4 | 2,8 | 2,8 | 3,3 | 3,3 | 2,9 | 1,9 | 9,8 | 9,4 | 2,3 | 2,5 | -2,3 | -2,3 |
| Cámara de Comercio de España | 3,2 | 2,4 | 2,8 | 2,1 | — | — | 2,3 | 1,7 | 9,7 | 9,1 | 2,3 | 2,1 | -2,6 | -2,5 |
| Centro de Estudios Economía de Madrid (CEEM-URJC) | 3,5 | 2,6 | 2,8 | 2,4 | 3,4 | 2,8 | 1,7 | 1,4 | 10 | 9,7 | 2,1 | 2 | -2,5 | -2,1 |
| Centro de Predicción Económica (CEPREDE-UAM) | 3,3 | 2,4 | — | — | 3,9 | 3,6 | 2,1 | 1,4 | 10,2 | 10,1 | 1,6 | 1,1 | -2,7 | -2,4 |
| CEOE | 3,4 | 2,1 | 2,8 | 2,6 | 3,8 | 3 | 2,3 | 1,8 | 10 | 9,5 | 2 | 1,8 | -2,4 | -2,2 |
| Equipo Económico (Ee) | 3,3 | 2,6 | 2,8 | 2,4 | 3,1 | 2,8 | 2,4 | 2 | 10 | 9,8 | 2 | 2,1 | -2,5 | -2,5 |
| EthiFinance Ratings | 3,5 | 2,4 | 2,7 | 2,3 | 3,1 | 3,1 | 1,5 | 1,2 | 9,8 | 9,6 | 2,2 | 2,2 | -2,5 | -2,4 |
| Funcas | 3,6 | 2,9 | 2,8 | 2,5 | 3 | 2,8 | 2,4 | 1,7 | 9,8 | 9,1 | 2,3 | 1,8 | -2,4 | -2,2 |
| Instituto Complutense de Análisis Económico (ICAE-UCM) | 3,6 | 2,8 | 2,8 | 2,5 | — | — | 2,2 | 1,7 | 9,9 | 9,6 | 2,3 | 2 | -2,3 | -2,3 |
| Instituto de Estudios Económicos (IEE) | 3,3 | 2,2 | 2,8 | 2,5 | 3,8 | 3 | 2,3 | 1,8 | 9,9 | 9,4 | 1,9 | 1,8 | -2,4 | -2,3 |
| Intermoney | 3,4 | 2,8 | 3,1 | 3 | — | — | 1,8 | 1,6 | 9,9 | 9,8 | — | — | -2,4 | -2,4 |
| Mapfre Economics | 3,4 | 2,1 | 3,1 | 2,5 | 3,2 | 2,6 | — | — | 9,4 | 8,8 | 2,7 | 2,8 | -2,3 | -2,3 |
| Metyis | 3,5 | 2,6 | 2,9 | 2,5 | 3,2 | 2,8 | 2 | 1,5 | 10 | 9,5 | 2,2 | 1,9 | -2,5 | -2,2 |
| Oxford Economics | 3,5 | 2,6 | 2,8 | 2,7 | — | — | 2,2 | 1,4 | 10,1 | 9,4 | 2,2 | 2,7 | -2,3 | -2,3 |
| Repsol | 3,6 | 2,4 | 3 | 2,9 | — | — | 2,3 | 1,6 | 10,4 | 10,3 | 2,3 | 2 | -2,8 | -2,4 |
| Santander | 3,3 | 2,1 | 2,6 | 2,4 | 3,6 | 3,1 | 2,3 | 2,1 | 9,9 | 9,4 | — | — | -2,6 | -2,4 |
| Universidad Loyola Andalucía | 3,5 | 2,8 | 3 | 2,5 | — | — | 2,4 | 1,8 | 9,8 | 9,6 | 2,4 | 2,6 | -2,7 | -2,5 |
| CONSENSO (MEDIA) | 3,4 | 2,5 | 2,9 | 2,6 | 3,5 | 3,1 | 2,2 | 1,7 | 9,9 | 9,6 | 2,2 | 2 | -2,5 | -2,3 |
| Máximo | 3,8 | 2,9 | 3,1 | 3 | 4,5 | 4,1 | 2,9 | 2,1 | 10,4 | 10,3 | 2,7 | 2,8 | -2,3 | -2,1 |
| Mínimo | 3,1 | 2,1 | 2,6 | 2,1 | 3 | 2,6 | 1,5 | 1,2 | 9,4 | 8,8 | 1,6 | 1,1 | -2,8 | -2,5 |
| Diferencia 2 meses antes [1] | 0,2 | 0,2 | 0,2 | 0,1 | 0,2 | 0 | 0,2 | 0,2 | -0,1 | 0 | 0 | 0 | 0 | 0,1 |
| – Suben [2] | 13 | 11 | 10 | 7 | 8 | 6 | 11 | 8 | 2 | 5 | 2 | 3 | 4 | 4 |
| – Bajan [2] | 2 | 3 | 1 | 2 | 1 | 2 | 0 | 1 | 6 | 6 | 6 | 4 | 4 | 3 |
| Diferencia 6 meses antes [1] | 0,8 | 0,4 | 0,4 | 0,4 | 0,2 | 0,4 | 0,3 | 0,2 | 0 | 0 | -0,2 | -0,2 | -0,1 | 0,1 |
| Pro memoria | ||||||||||||||
| Gobierno (junio 2026) | — | — | — | — | — | — | — | — | 9,9 | 9,4 | — | — | -2,1 | -1,8 |
| Banco de España (junio 2026) | 3,6 [3] | 2,6 [3] | 3,2 [4] | 3,2 [4] | — | — | 2,2 [5] | 1,5 [5] | 10 | 9,8 | — | — | -2,4 | -2,3 |
| AIReF (julio 2026) | 3,3 | 2,4 | — | — | 3,1 | 3,2 | 2,5 [6] | 2,0 [6] | 10,2 | 10,1 | — | — | -2,6 | — |
| CE (mayo 2026) | 3,0 [3] | 2,5 [3] | — | — | 3,4 | 2,9 | 2,3 [5] | 1,4 [5] | 9,9 | 9,6 | 1,9 | 1,8 | -2,4 | -2 |
| FMI (julio 2026) | — | — | — | — | — | — | — | — | — | — | — | — | — | — |
| OCDE (junio 2026) | 3,3 [3] | 2,9 [3] | 2,9 [3] | 2,6 [3] | — | — | — | — | 10,2 | 9,8 | 2,9 | 2,4 | -2,2 | -2,2 |
[1] Diferencia en puntos porcentuales entre la media del mes actual y la de dos meses antes (o seis meses antes).
[2] Número de panelistas que modifican al alza (o a la baja) su previsión respecto a dos meses antes.
[3] Índice armonizado.
[4] Índice armonizado excluyendo energía y alimentos.
[5] Personas, según Contabilidad Nacional.
[6] Empleo equivalente a tiempo completo.
Cuadro 2. Previsiones trimestrales
| 26-I T | 26-II T | 26-III T | 26-IV T | 27-I T | 27-II T | 27-III T | 27-IV T | |||
|---|---|---|---|---|---|---|---|---|---|---|
| PIB (1) | 0,6 | 0,7 | 0,5 | 0,4 | 0,5 | 0,5 | 0,5 | 0,4 | ||
| Euríbor 1 año (2) | 2,57 | 2,80 | 3,01 | 2,92 | 2,85 | 2,78 | 2,73 | 2,70 | ||
| Tipo interés deuda pública 10 años (2) | 3,39 | 3,42 | 3,57 | 3,56 | 3,54 | 3,52 | 3,50 | 3,49 | ||
| Tipo interés BCE depósitos (3) | 2,00 | 2,25 | 2,50 | 2,50 | 2,50 | 2,50 | 2,25 | 2,25 | ||
| Tipo cambio dólar / euro (2) | 1,156 | 1,152 | 1,159 | 1,163 | 1,163 | 1,172 | 1,175 | 1,178 |
Previsiones en zona sombreada.
(1) Tasas de crecimiento intertrimestrales.
(2) Media mensual del último mes del trimestre.
(3) Último día del trimestre. Promedio de las respuestas redondeado al múltiplo de 0,25 más próximo.
Cuadro 3. Previsiones IPC
| ago.-26 | sep.-26 | oct.-26 | nov.-26 | dic.-26 | dic.-27 | |
|---|---|---|---|---|---|---|
| 4,3 | 4,0 | 3,9 | 3,6 | 3,5 | 2,2 |
Previsiones en zona sombreada.
Cuadro 4. Opiniones
Número de respuestas| Actualmente | Tendencia 6 próximos meses | |||||
|---|---|---|---|---|---|---|
| Favorable | Neutro | Desfavorable | A mejor | Igual | A peor | |
| Contexto internacional: UE | 1 | 3 | 15 | 3 | 15 | 1 |
| Contexto internacional: No UE | 0 | 3 | 16 | 1 | 16 | 2 |
| Está siendo | Debería ser | |||||
| Restrictiva | Neutra | Expansiva | Restrictiva | Neutra | Expansiva | |
| Valoración política fiscal (1) | 0 | 2 | 17 | 2 | 17 | 0 |
| Valoración política monetaria (1) | 3 | 16 | 0 | 3 | 15 | 1 |
(1) En relación a la situación coyuntural de la economía española.