

¿Vuelven las fusiones bancarias a Europa?
Análisis OFT – 32 / 2026
Fecha: 8 septiembre 2026
| LAS CLAVES Los procesos de consolidación bancaria pueden generar eficiencias y sinergias en las entidades implicadas, si bien sus beneficios dependen, en última instancia, de las características de cada operación y del entorno. La predisposición de la banca europea hacia operaciones de fusiones y adquisiciones aumentó hasta septiembre de 2025, para posteriormente verse moderada en marzo de 2026. La tendencia sugiere un interés sostenido por estos procesos, si bien actualmente con una mayor cautela. La consolidación transfronteriza intraeuropea gana protagonismo, con el interés por adquirir entidades, unidades de negocio o carteras en otros países europeos aumentando del 22,5% en 2023 al 31% en marzo de 2026. El interés por activos domésticos, empresas fintech y las operaciones extracomunitarias pierde relevancia, mientras crece la atención hacia servicios financieros no bancarios, especialmente por las oportunidades vinculadas a gestión de activos y pagos. |
Las fusiones bancarias
Tradicionalmente, los procesos de consolidación bancaria han estado motivados por la posibilidad de aprovechar economías de escala y alcance, reducir costes mediante la eliminación de duplicidades, explotar sinergias, diversificar riesgos y mejorar los niveles de eficiencia de las entidades implicadas. No obstante, la evidencia previa también pone de manifiesto posibles efectos adversos, como una reducción de la competencia en el mercado bancario o un aumento del riesgo sistémico derivado de la creación de entidades “demasiado grandes para quebrar”. En este sentido, si bien los procesos de fusiones y adquisiciones (M&A, por sus siglas en inglés), pueden generar reducciones de costes y mejoras de eficiencia, la magnitud y persistencia de estos beneficios dependen, en última instancia, de las características específicas de cada operación y del entorno en el que se desarrolla, y pueden diluirse cuando las entidades alcanzan tamaños excesivamente elevados. Asimismo, la materialización de las sinergias previstas requiere una adecuada integración operativa, así como una gestión eficaz de los riesgos asociados al proceso de consolidación. En el contexto actual, resulta especialmente relevante analizar la posible aparición de una nueva ola de fusiones en el mercado bancario europeo, potencialmente impulsada por la búsqueda de una mayor eficiencia, la transformación digital y el avance hacia una mayor integración del mercado.
Predisposición de la banca europea hacia la consolidación
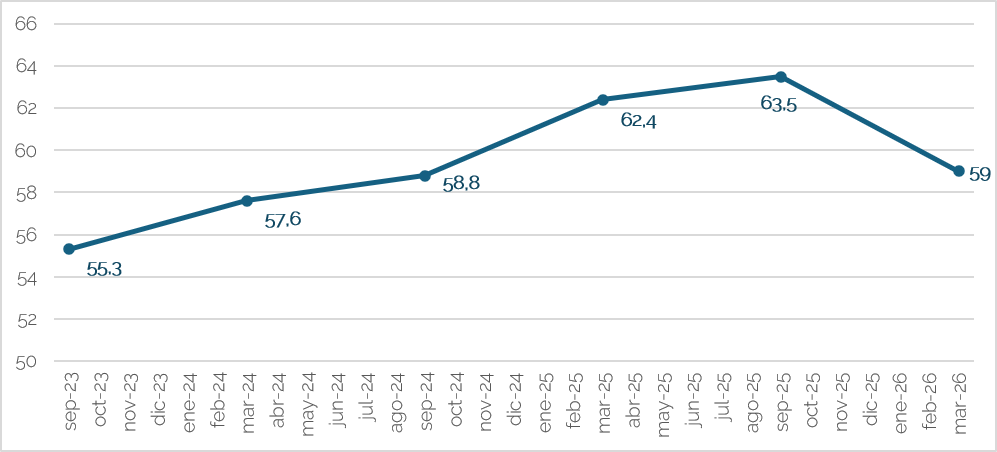
A partir de los datos proporcionados por la EBA, el Gráfico 1 muestra la evolución, entre septiembre de 2023 y marzo de 2026, del porcentaje de bancos europeos que considerarían realizar operaciones de fusiones y adquisiciones (M&A). Durante la mayor parte del periodo analizado, la evolución de este porcentaje dibujó una trayectoria creciente. Partiendo de un 55,3% en septiembre de 2023, la predisposición de la banca europea hacia la consolidación creció de forma continuada: 57,6% en marzo de 2024, 58,8% en septiembre de 2024 y 62,4% en marzo de 2025, hasta alcanzar un máximo en septiembre de 2025 con un 63,5% de respuestas favorables hacia las operaciones de M&A. Este incremento de 8,2 puntos porcentuales en dos años responde al fortalecimiento de los balances europeos, favorecidos por la mejora de la rentabilidad y las métricas de capital, así como a la creciente presión competitiva. En este escenario, la búsqueda de economías de escala parece fortalecerse como una vía prioritaria para reducir los costes vinculados a la transformación digital, la ciberseguridad y el cumplimiento de los nuevos requerimientos regulatorios. Sin embargo, en marzo de 2026, la proporción de entidades dispuestas a realizar operaciones de M&A disminuyó hasta el 59%, lo que representa un descenso de 4,5 puntos porcentuales respecto al máximo registrado seis meses antes, si bien se mantiene por encima de los niveles iniciales de 2023. Esta moderación reciente podría sugerir que las entidades bancarias europeas podrían estar entrando en una etapa de mayor prudencia, condicionada por un entorno macroeconómico más incierto. Si bien la evidencia mostrada se basa en expectativas y no en transacciones efectivamente ejecutadas, parece señalarse que el interés por la consolidación bancaria en Europa sigue siendo relevante, aunque ajustado a una estrategia más cautelosa a comienzos de 2026.
Gráfico 1. Porcentaje de bancos europeos que considerarían realizar operaciones de M&A
Fuente: EBA y elaboración propia.
Estrategias de consolidación de la banca europea
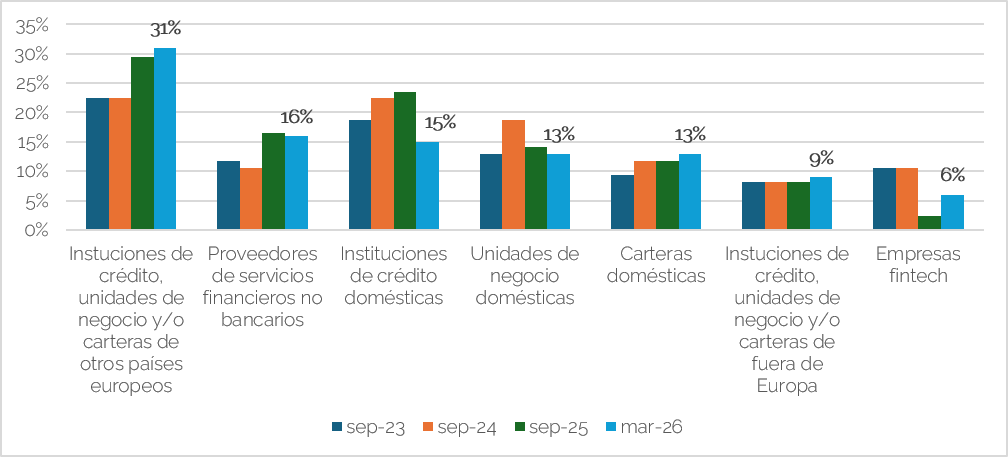
El Gráfico 2 analiza la evolución de los objetivos que la banca europea perseguiría en el caso de abordar operaciones de M&A, de acuerdo con las respuestas recogidas en el Risk Assessment Questionnaire de la EBA. Durante los años 2023-2026, el entorno de tipos de interés elevados, la holgada posición de liquidez de las entidades y la búsqueda activa de ganancias de eficiencia operativa, favorecieron que los bancos europeos se orientasen hacia procesos de consolidación transfronteriza intraeuropea. Y es que, los bancos europeos afirman priorizar de forma creciente la adquisición de instituciones de crédito, unidades de negocio o carteras en otros países europeos, pasando el porcentaje de respuestas afirmativas en esta categoría del 22,5% en septiembre de 2023 a un máximo del 31% en marzo de 2026. Esta realidad podría ser reflejo de la búsqueda de economías de escala a nivel continental, a la par que se favorecería el aprovechamiento de un marco regulatorio homogéneo entre países. En contraste, si bien el interés por las instituciones de crédito domésticas alcanzó un máximo del 23,5% en 2025, este porcentaje cae hasta el 15% en marzo de 2026; mientras que el interés por unidades de negocio y carteras domésticas se estanca en el 13%. En el ámbito no estrictamente bancario, destaca el dinamismo hacia los proveedores de servicios financieros no bancarios, alcanzando un porcentaje de respuestas del 16%, y previsiblemente impulsado por el auge actual de la gestión de activos y los pagos. Por el contrario, el interés por adquirir empresas fintech se sitúa en un 6%, como consecuencia, previsiblemente, del desplazamiento desde un modelo basado en la compra hacia alianzas estratégicas o desarrollo propio de herramientas tecnológicas. Por su parte, las incursiones fuera de Europa se mantienen en niveles mínimos (9%), confirmando que los bancos europeos parecen preferir consolidar su posición regional ante las tensiones geopolíticas actuales más allá de las fronteras europeas.
Gráfico 2. Tipos de operaciones de M&A y preferencias de la banca europea (% respuestas)
Fuente: EBA y elaboración propia.