

Neobancos vs banca tradicional: más allá de la valoración
Análisis OFT – 33 / 2026
Fecha: 15 septiembre 2026
| LAS CLAVES Los neobancos han dejado de ser competidores potenciales de la banca tradicional para convertirse en una realidad del sistema financiero. Algunas estimaciones apuntan a que, a nivel global, estas entidades ya gestionan más de 1.400 millones de cuentas en todo el mundo. Las valoraciones de los neobancos han adquirido una dimensión relevante en algunos países, situándolos entre los actores que deben tenerse en cuenta al analizar la transformación del sector financiero. El número de neobancos rentables ha pasado de aproximadamente del 27% (sobre los 250 principales a nivel mundial) a cerca de 74% en 2025, tras alcanzar un mínimo en 2020. El aumento en la rentabilidad de los neobancos desde 2022, de casi 50 puntos porcentuales, evidencia un cambio hacia modelos de negocio más maduros, capaces de combinar crecimiento y generación recurrente de beneficios. |
Neobancos: una realidad
Los neobancos han dejado de ser competidores potenciales de la banca tradicional para convertirse en una realidad del sistema financiero. Su relevancia ya no depende únicamente de sus valoraciones o expectativas de crecimiento; cuentan con millones de clientes y participan en sus pagos, ahorro y financiación. Algunas estimaciones apuntan a que, a nivel global, estas entidades ya gestionan más de 1.400 millones de cuentas en todo el mundo. Esta expansión se traduce en avances en rentabilidad. Algunas entidades han superado una fase inicial de crecimiento, en la que han tenido pérdidas recurrentemente, para avanzar hacia una nueva etapa en la que empiezan a ser rentables gracias a la capacidad para combinar captación de usuarios y generación de beneficios. Además, empiezan a fidelizar a determinados segmentos, entre ellos los usuarios que concentran su operativa financiera en el móvil y los pequeños negocios. La ampliación de su oferta permite que una cuenta inicialmente complementaria adquiera mayor protagonismo en la gestión cotidiana del dinero. La vinculación empieza a trascender la contratación ocasional de productos. Por tanto, la cuestión ya no es si los neobancos competirán con la banca tradicional, sino cuánto negocio conseguirán captar y conservar frente a ella.
Las valoraciones de los neobancos
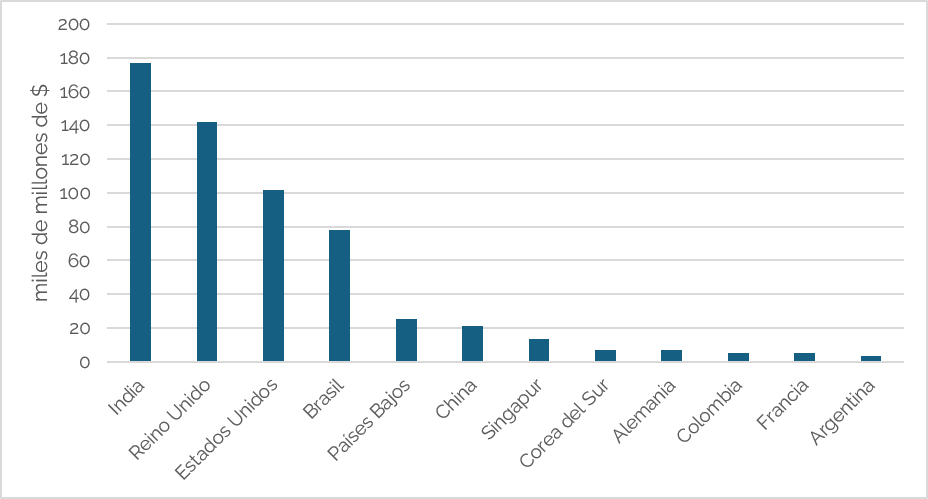
Las valoraciones de los neobancos han adquirido una dimensión relevante en algunos países, situándolos entre los actores que deben tenerse en cuenta al analizar la transformación del sector financiero. Su importancia no reside únicamente en atraer inversión, sino también en las expectativas que generan sobre su capacidad para captar actividad bancaria, ampliar sus servicios y consolidar modelos de negocio rentables. La comparación por países que plantea el Gráfico 1 resulta útil para examinar dónde se concentra el valor atribuido a estos modelos. El acercamiento a la banca tradicional resulta especialmente significativo en determinados mercados. En Brasil, la capitalización del principal neobanco alcanza los 74.240 millones de dólares, frente a los 89.820 millones del principal banco tradicional por capitalización. Es decir, representa el 82,7% de su valor bursátil. Esta proximidad muestra que la relevancia de la banca digital también se refleja en las valoraciones. No obstante, una valoración elevada no implica necesariamente una posición equivalente en depósitos, crédito o clientes. Tampoco el acercamiento entre dos entidades permite afirmar que los dos sectores tengan una dimensión equivalente. La valoración es una señal de expectativas, que debe complementarse con indicadores de rentabilidad, vinculación comercial y recurrencia de los ingresos. En cualquier caso, en los últimos años viene observandose un incremento de valoraciones de neobancos que empiezan a estar en línea con sus mejoras en rentabilidad.
Gráfico 1. Valoración agregada de los neobancos por país (en miles de millones de $)
Fuente: Dealroom.co y elaboración propia.
La rentabilidad: una cuestión clave
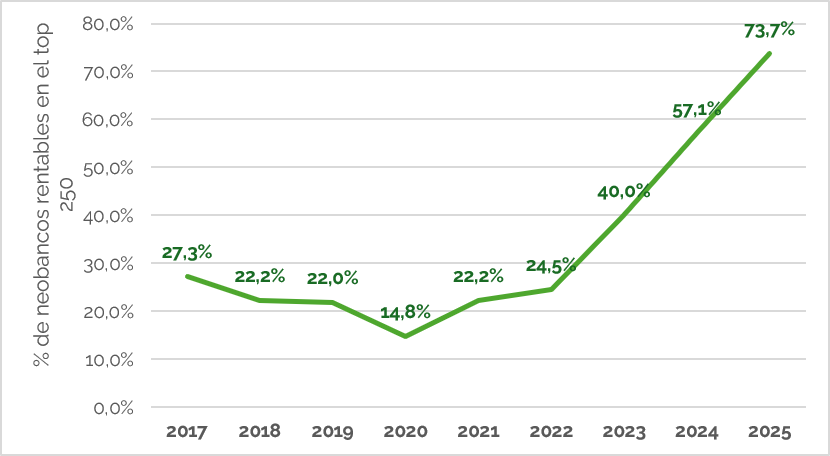
Una cuestión que ha pasado a ser clave es la rentabilidad. Si los neobancos quieren consolidarse como una alternativa estable dentro del sistema financiero, no basta con crecer o captar financiación: necesitan transformar ese crecimiento en resultados recurrentes. El Gráfico 2 muestra que este proceso parece haberse acelerado de forma muy significativa en los últimos años. Entre los 250 principales neobancos a nivel global, el porcentaje de entidades que reportan beneficios se situaba en torno al 27% en 2017, o lo que es lo mismo el 73% de los neobancos registraban pérdidas. La rentabilidad de estas entidades estuvo estancada hasta 2020 (un 15% de neobancos con beneficios) . Este comportamiento refleja una primera etapa caracterizada fundamentalmente por estrategias de crecimiento, captación de clientes e inversión, en las que la rentabilidad todavía tenía un papel secundario. A partir de 2021, sin embargo, se observa un claro cambio de tendencia. La proporción de neobancos rentables se ha ido recuperando hasta aproximadamente el 22% y continuó aumentando en 2022. El salto más relevante se produjo desde 2023: en apenas tres años, el porcentaje de entidades con beneficios pasó de alrededor del 40% a cerca del 74% en 2025. Respecto a 2022, esto supone un incremento cercano a 50 puntos porcentuales. Ahora únicamente un 26% de los principales neobancos a nivel mundial registran pérdidas. Esta evolución sugiere que una parte creciente del sector está avanzando desde una fase centrada principalmente en ganar escala hacia otra en la que la sostenibilidad del modelo de negocio y la generación recurrente de beneficios adquieren un mayor protagonismo. Que casi tres de cada cuatro grandes neobancos sean ya rentables constituye, en este sentido, una señal relevante de madurez del sector.
Gráfico 2. Porcentaje de neobancos rentables entre los 250 principales neobancos a nivel global
Fuente: Dealroom.co y elaboración propia.