

La utilización de activos como garantía en la banca europea
Análisis OFT – 34 / 2026
Fecha: 22 septiembre 2026
| LAS CLAVES El asset encumbrance ratio mide la proporción que representan los activos comprometidos como garantía sobre el total de activos bancarios y refleja el equilibrio entre financiación estable y flexibilidad financiera. Según datos de la EBA, durante los últimos años, el asset encumbrance ratio aumentó significativamente en bancos pequeños, hasta casi el 34%, frente a una evolución más estable en entidades grandes. El ratio se redujo en el caso de los bancos medianos. En el conjunto europeo, se alcanzó cerca de un 29% de activos comprometidos en 2021, impulsado por las operaciones TLTRO-III. Este porcentaje se moderó hasta situarse aproximadamente en el 25% en primer trimestre de 2026, tras la normalización monetaria. Persisten, no obstante, diferencias entre sistemas bancarios. Alemania mantiene los niveles más elevados para el ratio (32%), mientras que España e Italia registran valores más reducidos, cercanos al 20% y 23%, respectivamente. |
La importancia de comprometer activos
El asset encumbrance ratio, esto es, el ratio que aproxima la proporción de activos bancarios que cada entidad tiene comprometidos como garantía para respaldar determinadas fuentes de financiación (como los bonos garantizados o las operaciones con el banco central), es un indicador relevante que ayuda a evaluar la estructura de financiación y el perfil de riesgo de las entidades bancarias. Los activos comprometidos facilitan el acceso a financiación más estable y, en algunos casos, a menor coste, reforzando la liquidez y la capacidad de resistencia de las entidades en momentos de tensión. Sin embargo, un nivel elevado de este ratio también podría generar riesgos. Y es que se podría reducir el volumen de activos disponibles para tener acceso a posible financiación de otros acreedores, lo cual podría implicar una menor flexibilidad del balance y suponer la subordinación efectiva de determinados pasivos no garantizados. Además, una dependencia excesiva de financiación garantizada podría incrementar la vulnerabilidad de la entidad ante cambios en las condiciones de mercado o en el valor de los activos empleados como garantías. Por ello, aunque los activos comprometidos resultan una herramienta útil dentro de la estructura de financiación del balance de las entidades bancarias, un nivel excesivo podría llegar a deteriorar la capacidad de absorción de pérdidas, complicando la gestión de liquidez y la obtención de financiación en situaciones de estrés.
Activos comprometidos y tamaño bancario
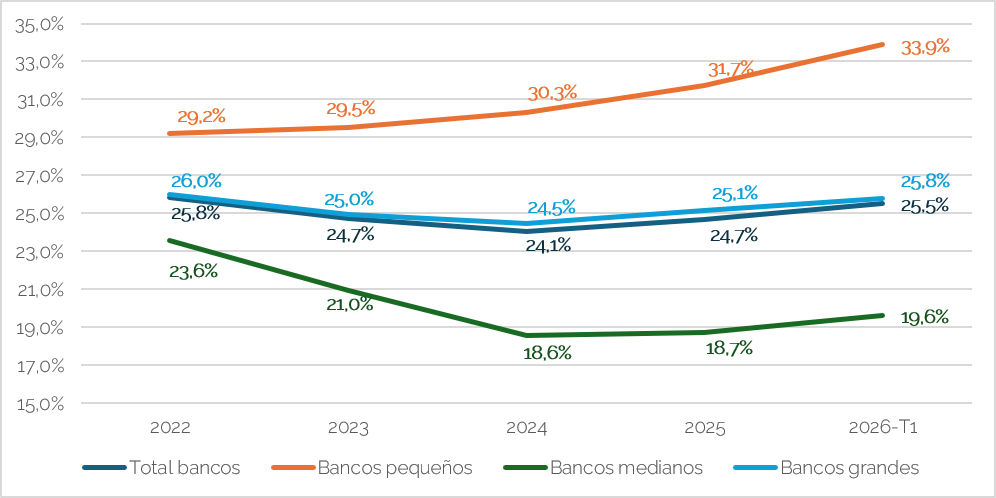
Los últimos datos publicados por la EBA, presentados en el Gráfico 1, ponen de manifiesto que la proporción de activos bancarios que están comprometidos como garantía o respaldan determinadas operaciones de financiación ha seguido una tendencia relativamente estable en el conjunto del sector bancario europeo durante los últimos períodos. Así, el ratio osciló entre el 25,8% en 2022 y el 24,1% en 2024, para finalmente situarse en el 25,5% en el primer trimestre de 2026. Esta evolución sería coherente con un nivel de activos comprometidos que sigue siendo relevante en un contexto de mayores necesidades de liquidez y financiación garantizada ante unas condiciones de financiación más exigentes y la normalización de la política monetaria. Se observan, sin embargo, diferencias significativas entre entidades de diferente tamaño. En particular, destaca el comportamiento seguido por este tipo de activos en el ámbito de los bancos de menor tamaño, cuyo ratio aumenta de forma continuada desde cerca del 29% en 2022 hasta casi el 34% en el período más reciente. Esta realidad podría ser reflejo de la mayor dependencia relativa de financiación garantizada y de mecanismos en los que los activos del balance se utilizan como colateral en este grupo de entidades. En contraste, los bancos medianos presentan la mayor reducción, pasando del 23,6% en 2022 al 18,6% en 2024, aunque posteriormente se recuperan hasta el 19,6% actual. Los bancos grandes muestran una trayectoria mucho más estable, con valores alrededor del 25%, coherente con una estructura de financiación más diversificada y menos volátil.
Gráfico 1. Evolución del asset encumbrance ratio por tipo de banco (2022-2026T1)
Fuente: EBA y elaboración propia.
Activos comprometidos en los sistemas bancarios europeos
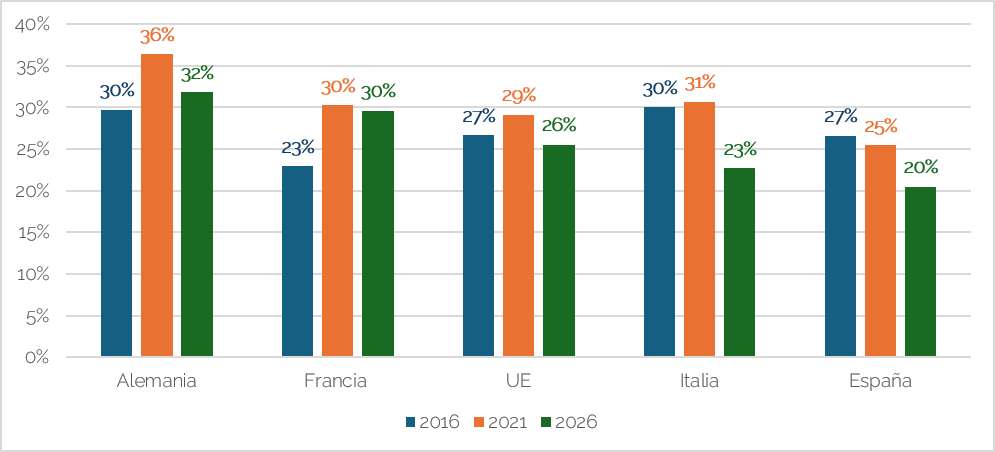
El Gráfico 2 presenta los valores del asset encumbrance ratio para Alemania, España, Francia, Italia y el conjunto del sector bancario europeo en 2016, 2021 y el primer trimestre de 2026. La evolución refleja una doble dimensión que permite comprender la dinámica reciente del sector bancario europeo: por un lado, el impacto de la política monetaria y, por otro, las diferencias estructurales entre los distintos sistemas bancarios. En la UE, el ratio alcanzó un máximo cercano al 29% en 2021, coincidiendo con la intensa utilización de las operaciones TLTRO-III del BCE durante la pandemia, que favorecieron el uso de activos como garantía para acceder a financiación a largo plazo. Posteriormente, el indicador se moderó hasta aproximadamente el 26% en el primer trimestre de 2026, en paralelo con la devolución progresiva de estas operaciones y la normalización de la política monetaria. Por países, Alemania presenta los niveles más elevados, con un aumento del ratio desde el 30% en 2016 hasta el 36% en 2021, seguido de una moderación hasta el 32% en 2026. Este comportamiento puede vincularse, entre otros factores, al elevado peso de instrumentos de financiación como los Pfandbriefe, o bonos garantizados característicos del mercado alemán cuya emisión requiere respaldar los títulos con determinados activos del balance, incrementando así el volumen de activos comprometidos en las entidades alemanas. Francia también registra un aumento significativo, del 23% al 30%, aunque posteriormente muestra una mayor estabilidad. En contraste, España e Italia presentan una reducción más pronunciada, hasta aproximadamente el 20% y el 23%, respectivamente, en línea con la progresiva retirada de los estímulos monetarios extraordinarios. Esta realidad apunta a que, tras la pandemia, y a medida que disminuye el peso de la financiación obtenida del BCE, los bancos avanzan hacia una estructura de financiación menos condicionada por las medidas extraordinarias de política monetaria. No obstante, persisten diferencias relevantes entre países potencialmente asociadas a las características estructurales de sus respectivos sistemas bancarios.
Gráfico 2. Evolución del asset encumbrance ratio por países (2016-2026T1)
Fuente: EBA y elaboración propia.