

Aumenta la inflación en servicios y bienes, y baja en energía y alimentos
IPC octubre 2026
Fecha: 13 noviembre 2026
Datos observados
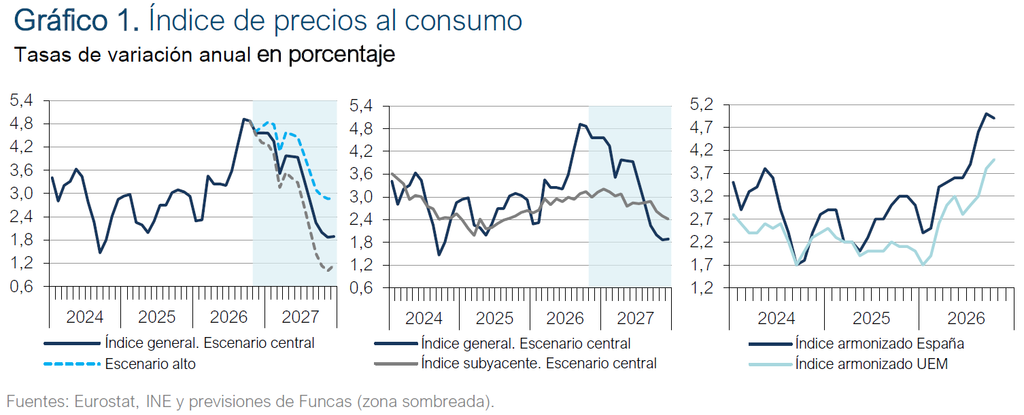
El IPC general aumentó en octubre un 0,6%, variación semejante a la registrada en el mismo mes del año pasado, por lo que la tasa interanual de inflación se ha mantenido en el mismo nivel que en septiembre, el 4,9%. La tasa armonizada descendió una décima hasta el 4,9%, mientras que la media de la eurozona ascendió hasta el 4%, lo que ha permitido reducir (muy ligeramente) el diferencial hasta nueve décimas. La tasa subyacente se mantuvo en el 3,1%, con un diferencial en su índice armonizado de nueve décimas porcentuales con respecto a la media de la zona euro. Finalmente, el núcleo inflacionista, que comprende solo servicios y bienes industriales no energéticos (BINE), aumentó hasta el 3,6%.
El resultado de la tasa general ha sido superior al esperado, con desviaciones al alza con respecto a lo previsto en casi todos los grandes componentes (cuadro 1).
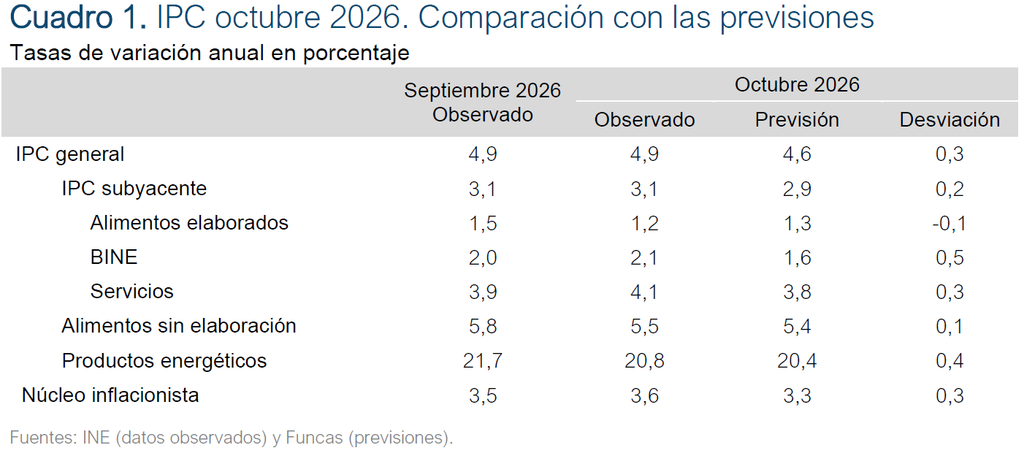
Los alimentos elaborados siguen sorprendiendo favorablemente, y en octubre redujeron su inflación en tres décimas porcentuales hasta el 1,2%, prolongando la trayectoria descendente que se observa desde mayo. Destaca la nueva bajada de precio del aceite. Los servicios, en cambio, siguen reflejando la persistencia de importantes tensiones inflacionistas, y elevaron su tasa hasta el 4,1%. Dentro de este grupo, cabe mencionar la subida registrada en los paquetes turísticos, servicios de telecomunicaciones y transporte aéreo internacional. En cuanto a los bienes industriales no energéticos (BINE), su tasa se elevó una décima hasta el 2,1%. El elevado nivel en el que se sitúa la inflación en este grupo en comparación con los años anteriores procede de los automóviles –nuevos y de segunda mano–, ordenadores y joyería.
En cuanto a los productos más volátiles, los energéticos redujeron ligeramente su inflación hasta el 20,8%. Los precios registraron incrementos mensuales en la electricidad, el gas y el gasoil, y bajaron en la gasolina. Los alimentos no elaborados, cuya tasa se comporta de forma muy errática, aunque se mueve por debajo de los niveles observados en 2025, situaron ésta en el 5,5%.
En suma, el aumento de la tasa de inflación en octubre en los servicios y en los BINEs ha contrarrestado la bajada en los alimentos y los productos energéticos, de modo que tanto la general como la subyacente se han mantenido estables.
Previsiones
Las previsiones de inflación siguen sujetas a una gran incertidumbre, ya que su evolución continúa muy condicionada por el conflicto en Irán y por las medidas fiscales adoptadas por el Gobierno.
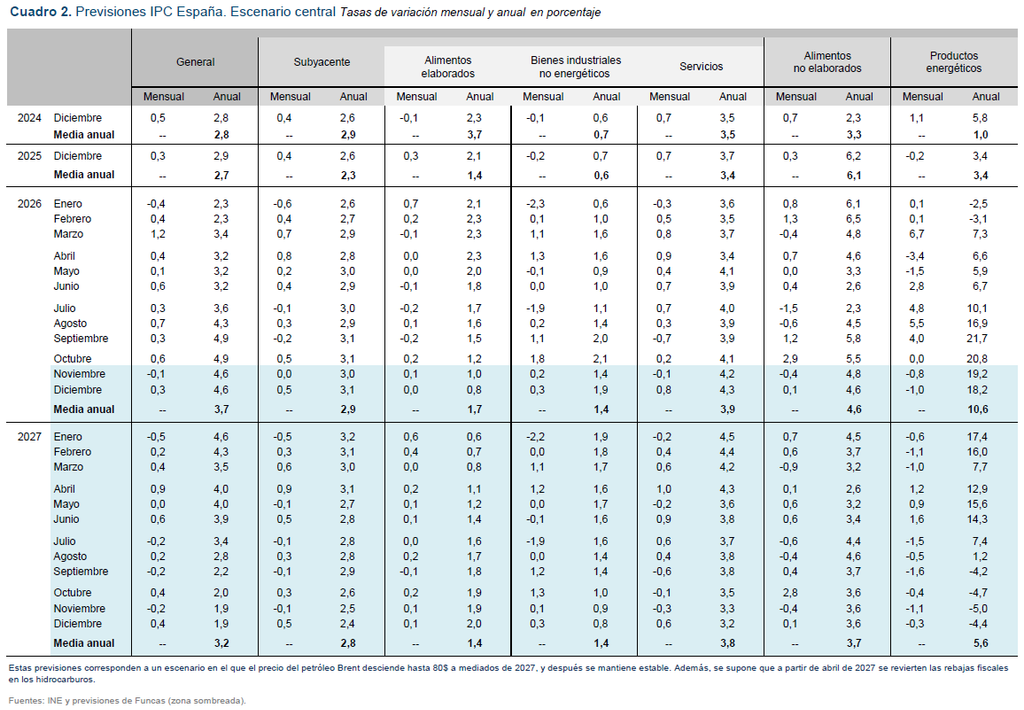
Los precios del petróleo y del gas en las primeras semanas de noviembre se han situado por debajo de los supuestos contenidos en el anterior escenario de previsiones, y los futuros se han moderado ligeramente con respecto a las anteriores previsiones. No obstante, siguen comportándose de forma muy volátil en función de los acontecimientos geopolíticos. En el actual escenario de previsiones, se parte del supuesto de que el Brent descenderá desde los actuales niveles de en torno a 95$ hasta 80$ en el verano de 2027, y se mantendrá estable en dicho nivel el resto del año. Con respecto al Mibgas, se espera que descienda conforme a los futuros hasta cerca de 60€ al final del año próximo. También se supone que el Gobierno mantendrá las rebajas en el impuesto sobre hidrocarburos hasta que su tasa interanual se sitúe por debajo del 15% –en primavera, conforme a este escenario–. Bajo estos supuestos, la tasa de inflación esperada para noviembre y diciembre sigue siendo del 4,6%, con una media anual del 3,7% este año, y se eleva una décima hasta el 3,2% la media esperada para 2027, como consecuencia de un aumento en la previsión correspondiente a la inflación subyacente. Las medias anuales previstas para la tasa subyacente se han elevado hasta el 2,9% y el 2,8% para 2026 y 2027, respectivamente (cuadro 2).
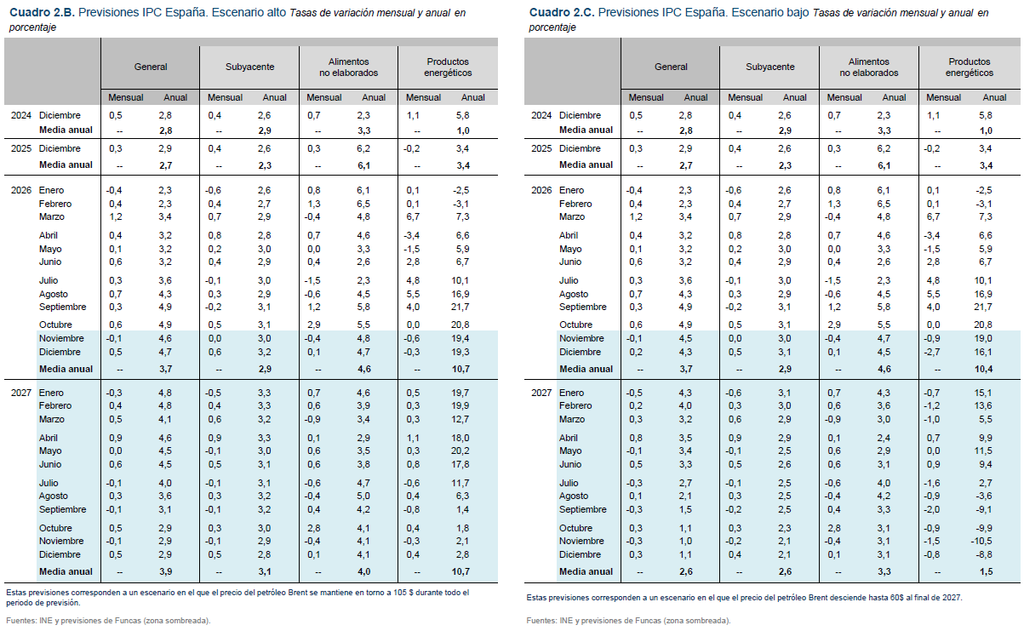
En un escenario alternativo en el que el precio del crudo se mantiene en torno a 105 dólares durante todo el periodo de previsión, las tasas medias anuales serían del 3,7% en 2026 y del 3,9% en 2027 (cuadro 2.B). Finalmente, en el escenario más favorable, en el que el precio de esta materia prima desciende progresivamente hasta terminar 2027 en torno a 60 dólares, la tasa media anual de este año se situaría en el 3,7%, y la del próximo en el 2,6% (cuadro 2.C).