

Las interconexiones entre el sector bancario europeo y las entidades financieras no bancarias
Análisis OFT – 41 / 2026
Fecha: 10 noviembre 2026
| LAS CLAVES El crecimiento de las entidades financieras no bancarias (NBFIs, por sus siglas en inglés) se ha producido al mismo tiempo que han aumentado sus vínculos con el sector bancario, especialmente en el segmento del crédito privado. En la banca europea, por el lado del activo, las exposiciones en forma de préstamos de los bancos a NBFIs han aumentado un 10,4% desde diciembre de 2024. Por el lado del pasivo también se observan vínculos relevantes. Los depósitos procedentes de estas entidades no bancarias representan alrededor del 7% del pasivo (cerca de 1,8 billones de euros para el conjunto de la banca europea). La exposición total de los bancos europeos a fondos de crédito privado y a gestores de activos relacionados con actividades de crédito privado alcanzó los 142.860 millones de euros en junio de 2025. La mayor parte se concentra en las entidades sistémicas a nivel mundial, con aproximadamente 95.500 millones de euros (67% del total), frente a 35.400 millones en las entidades sistémicas a nivel nacional (25% del total) |
El crecimiento de los intermediarios financieros no bancarios
Durante los últimos años, el crecimiento de las entidades financieras no bancarias (NBFIs, por sus siglas en inglés) ha adquirido una relevancia creciente en el debate sobre la estabilidad financiera. Fondos de inversión, aseguradoras, fondos de pensiones, fondos de crédito privado y otros intermediarios desempeñan un papel cada vez más importante en la canalización de financiación hacia la economía, impulsados, entre otros factores, por la búsqueda de rentabilidad, el desarrollo de los mercados de capitales y el endurecimiento de la regulación bancaria tras la crisis financiera global. Sin embargo, este crecimiento también plantea nuevos riesgos, ya que buena parte de estas entidades no está sometida al mismo marco prudencial que los bancos en ámbitos como los requerimientos de capital, liquidez o supervisión. Además, la expansión de las NBFIs se ha producido al mismo tiempo que han aumentado sus vínculos con el sector bancario. Esta realidad se observa recientemente en el desarrollo del crédito privado, donde los bancos pueden financiar tanto a los fondos como a sus inversores y a las propias empresas participadas. Estas interconexiones pueden generar canales de transmisión de riesgos en ambas direcciones. Por un lado, problemas de liquidez o pérdidas en las NBFIs pueden trasladarse a los bancos a través de préstamos, líneas de crédito, derivados o exposiciones comunes a determinados activos. Por otro lado, un episodio de tensión bancaria puede reducir la financiación proporcionada a estas entidades o provocar ajustes en los mercados que deterioren el valor de sus carteras.
Interconexiones en la banca europea: activos y pasivos
Aunque las interconexiones entre el sector bancario europeo y las entidades financieras no bancarias siguen siendo menores que en otras jurisdicciones, comienzan a observarse señales de una intensificación de estos vínculos en ambos lados del balance. Según los datos más recientes del Risk Assessment Report de la EBA, por el lado del activo, las exposiciones en forma de préstamos de los bancos a NBFIs han aumentado un 10,4% desde diciembre de 2024, lo que apunta a un fortalecimiento progresivo de las relaciones entre ambos sectores. Además, se espera que esta tendencia continúe durante los próximos años, con tasas de crecimiento anual previstas de entre el 3,5% y el 3,7% entre 2026 y 2028. Por el lado del pasivo también se observan vínculos relevantes. Los depósitos procedentes de estas entidades no bancarias representan alrededor del 7% del pasivo (cerca de 1,8 billones de euros para el conjunto de Europa), una proporción que se espera que permanezca relativamente estable durante los próximos años. Estos datos muestran que las conexiones entre bancos y entidades financieras no bancarias en Europa se están produciendo tanto a través de la financiación concedida por los bancos como mediante los recursos que las propias NBFIs mantienen depositados en las entidades bancarias.
| Activo: exposición de los bancos a NBFIs | Pasivo: financiación procedente de NBFIs |
| Crecimiento de préstamos a NBFIs: +10,4% desde diciembre de 2024. | Depósitos procedentes de NBFIs: 7% del pasivo (1,8 billones de euros para el conjunto de Europa) |
| Crecimiento previsto de entre el 3,5% y el 3,7% anual entre 2026 y 2028. | Crecimiento previsto de un 11% acumulado entre 2026 y 2028 (2 billones de euros para el conjunto de Europa) |
Fuente: EBA y elaboración propia.
El crédito privado: una preocupación creciente
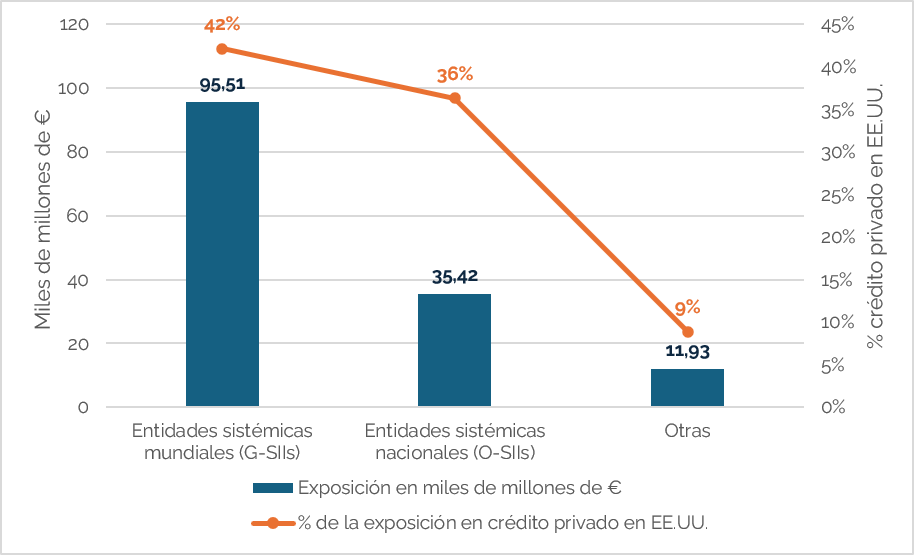
Dentro del conjunto de las entidades financieras no bancarias, uno de los segmentos de actividad que está generando una mayor atención es el crédito privado. Estos mercados han crecido con rapidez durante los últimos años y se han convertido en una fuente cada vez más relevante de financiación empresarial, especialmente para compañías de tamaño medio. Sin embargo, algunos indicadores comienzan a mostrar ciertas señales de presión, especialmente tras varios episodios relevantes de impago registrados en Estados Unidos y Reino Unido a finales de 2025. Aunque la exposición directa de los bancos a estos vehículos continúa siendo relativamente reducida, el rápido crecimiento del crédito privado y sus crecientes vínculos con el sistema bancario hacen que este segmento se haya convertido en uno de los principales focos de seguimiento dentro del sector financiero no bancario. El Gráfico 1 muestra la exposición total de los bancos europeos a fondos de crédito privado y a gestores de activos relacionados con actividades de crédito privado. Estas exposiciones alcanzaron los 142.860 millones de euros en junio de 2025. Como puede observarse, la mayor parte se concentra en las entidades sistémicas a nivel mundial, con aproximadamente 95.500 millones de euros (67% del total), frente a 35.400 millones en las entidades sistémicas a nivel nacional (25% del total) y cerca de 11.900 millones en entidades no sistémicas (8% del total). En promedio, estas exposiciones suponen únicamente alrededor del 0,6% de los activos bancarios, aunque existe una elevada heterogeneidad entre entidades y once bancos europeos presentan exposiciones superiores al 2% de sus activos. Además, una parte significativa de estas exposiciones está vinculada a asset managers estadounidenses, especialmente entre los grandes bancos sistémicos, donde representan alrededor del 42%. Esta concentración de las exposiciones en un número reducido de grandes entidades y su vinculación con gestores de activos extranjeros refuerzan la importancia de seguir monitorizando estos canales de transmisión ante posibles episodios de tensión en los mercados de crédito privado.
Gráfico 2. Exposición total de los bancos europeos a fondos de crédito privado y a gestores de activos relacionados con actividades de crédito privado (junio 2025)
Fuente: EBA y elaboración propia.