

La financiación inmobiliaria en Europa: una perspectiva comparada
Análisis OFT – 42 / 2026
Fecha: 17 noviembre 2026
| LAS CLAVES La financiación inmobiliaria facilita el acceso a la vivienda y la inversión en activos inmobiliarios para usos empresariales por lo que su papel en la economía es fundamental. La exposición al riesgo inmobiliario requiere un seguimiento específico, dada su sensibilidad al ciclo económico, los tipos de interés, la evolución de los precios y el valor de las garantías. Según los últimos datos de la EBA, la ratio de pérdidas sobre exposiciones inmobiliarias en vivienda alcanza el 0,0595% en Europa, con una notable heterogeneidad entre países. España registra un 0,0855%, por encima de la media europea. En el caso del sector inmobiliario no residencial, la ratio de pérdidas sobre exposiciones supone el 0,2136% en Europa. Italia e Irlanda registran los valores más elevados, mientras que España se sitúa por debajo de la media europea. Las diferencias observadas entre ambos segmentos y entre países reflejan las particularidades de cada mercado inmobiliario, así como posibles diferencias en la composición y antigüedad de las carteras, las condiciones de concesión del crédito y las características de las garantías. |
La importancia de la financiación inmobiliaria
La financiación inmobiliaria constituye un componente relevante de la actividad crediticia de las entidades bancarias y desempeña un papel fundamental en el funcionamiento de la economía, al facilitar tanto el acceso a la vivienda como la inversión y el desarrollo de activos inmobiliarios no residenciales. Por su importancia en los balances bancarios y por su estrecha vinculación con la evolución del ciclo económico y de los mercados inmobiliarios, las exposiciones garantizadas por bienes inmuebles representan una fuente significativa de riesgo de crédito. En particular, las fluctuaciones de los precios inmobiliarios, las condiciones de financiación, la capacidad de pago de los prestatarios y el valor de las garantías pueden influir directamente en las pérdidas potenciales de las entidades. Asimismo, los cambios estructurales en el mercado inmobiliario residencial y no residencial junto con la evolución de los tipos de interés, pueden afectar de forma diferenciada a ambos segmentos. Por ello, el seguimiento de las pérdidas asociadas a estas exposiciones resulta especialmente relevante desde la perspectiva de la estabilidad financiera y de la supervisión prudencial, permitiendo evaluar la capacidad de las garantías inmobiliarias para absorber posibles deterioros crediticios y comparar el comportamiento de los distintos mercados domésticos.
La financiación inmobiliaria residencial en Europa
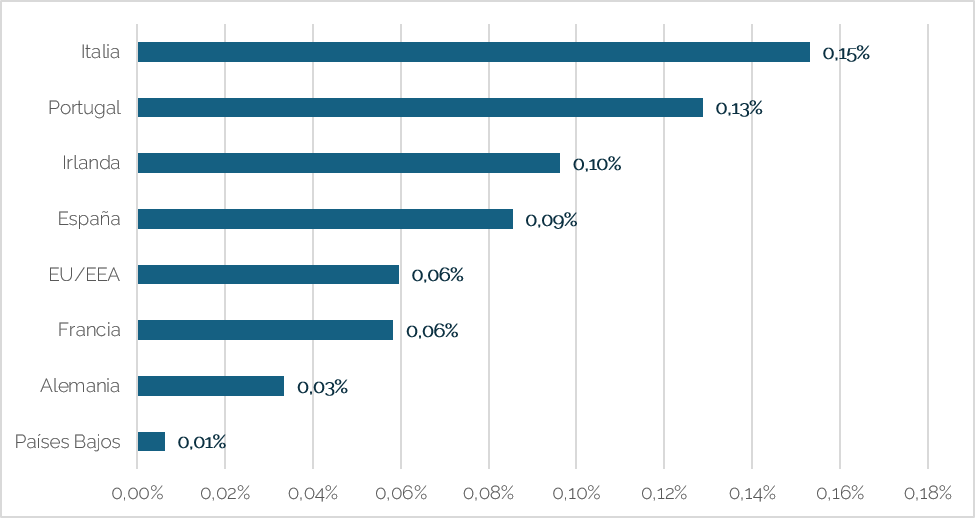
Los datos publicados recientemente por la EBA[1] muestran diferencias entre mercados inmobiliarios nacionales en términos de las pérdidas asociadas a las exposiciones garantizadas por inmuebles residenciales. La ratio de pérdidas totales sobre exposiciones se sitúa en el 0,0595% para el conjunto de Europa, aunque se observa una considerable heterogeneidad entre países. Italia presenta la ratio más elevada (0,1532%), seguida de Portugal (0,1288%) e Irlanda (0,0963%). España registra también un valor superior a la media europea, en concreto del 0,0855%. En el extremo opuesto, Alemania (0,0335%) y, especialmente, Países Bajos (0,0062%) presentan ratios significativamente inferiores, mientras que Francia (0,0583%) se mantiene prácticamente en línea con la media europea. No obstante, pese a las diferencias observadas, las ratios se mantienen en niveles reducidos en términos agregados, por lo que estos datos no apuntan, por sí solos, a un deterioro generalizado de la calidad de las exposiciones residenciales. En el caso español, esta realidad puede contextualizarse teniendo en cuenta las particularidades históricas del mercado inmobiliario, marcado por el intenso crecimiento del crédito hipotecario previo a la crisis financiera de 2008 y el posterior ajuste del sector. No obstante, las diferencias observadas entre países también pueden responder a factores como la composición y antigüedad de las carteras hipotecarias, potenciales diferencias en los criterios de concesión de crédito o en las prácticas de valoración de las garantías y la evolución de los precios inmobiliarios. En consecuencia, estos datos deben interpretarse teniendo en cuenta las características específicas de cada mercado y no solo como indicadores directos de los niveles actuales de morosidad. En este sentido, los resultados ponen de manifiesto la importancia de considerar la heterogeneidad de cada mercado en la evaluación de las pérdidas asociadas a las exposiciones garantizadas por inmuebles residenciales.
Gráfico 1. Ratio de pérdidas sobre exposiciones garantizadas por inmuebles residenciales (%)
Fuente: EBA y elaboración propia.
La financiación inmobiliaria no residencial en Europa
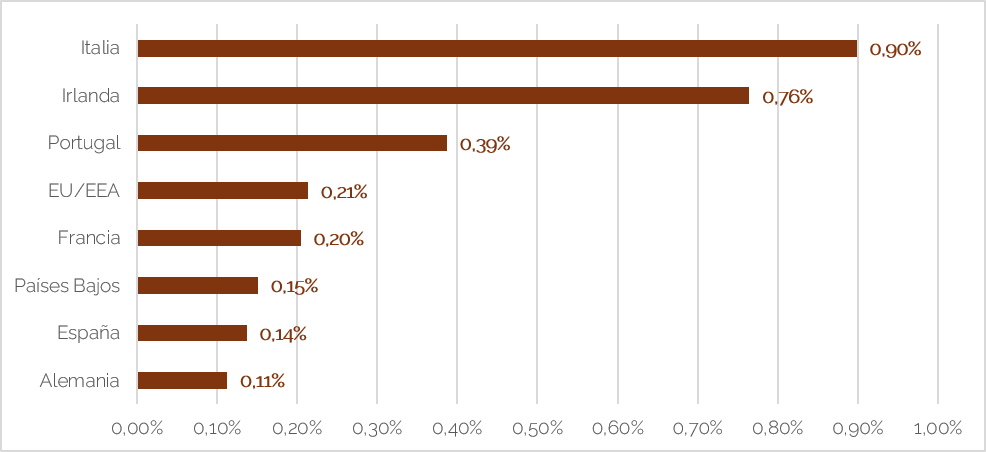
El Gráfico 2 muestra las ratios de pérdidas totales sobre exposiciones correspondientes a los préstamos garantizados por inmuebles no residenciales, es decir, inmuebles destinados a usos empresariales, desglosadas por países y en comparación con el agregado europeo. Al igual que en el caso de los inmuebles residenciales, las ratios se mantienen en niveles relativamente reducidos y se pone de manifiesto una notable heterogeneidad entre los distintos mercados nacionales. Italia registra una de las ratios más elevadas (0,8987 %), seguida de Irlanda (0,7647%) y Portugal (0,3873%). Estos valores contrastan con la media europea, que se sitúa en el 0,2136%. En cambio, Francia (0,2045%), Países Bajos (0,1511%), España (0,1370%) y Alemania (0,1128%) presentan ratios inferiores al agregado europeo. Nuevamente, las diferencias observadas deben interpretarse teniendo en cuenta los desafíos estructurales a los que se enfrenta el sector inmobiliario no residencial en Europa. En particular, el aumento de los tipos de interés y de los costes de financiación ha encarecido la refinanciación de los activos y reducido su rentabilidad, al tiempo que los cambios en los patrones de trabajo y consumo están transformando la demanda de determinados segmentos inmobiliarios, especialmente oficinas y locales comerciales. Estos factores pueden ejercer presión sobre las valoraciones de los inmuebles y, en consecuencia, sobre la capacidad de recuperación de las entidades financieras en caso de impago. No obstante, también en este caso, su impacto puede variar en función de la composición de las carteras, las condiciones de concesión del crédito y las características de los mercados nacionales. Por ello, las diferencias entre países en el comportamiento de este tipo de exposiciones constituyen en sí mismas una información clave y justifican mantener una atención supervisora sobre este segmento, particularmente sensible a las condiciones de financiación y a la evolución de las valoraciones inmobiliarias.
Gráfico 2. Ratio de pérdidas sobre exposiciones garantizadas por inmuebles no residenciales (%)
Fuente: EBA y elaboración propia.
[1] Disponibles en: https://www.eba.europa.eu/risk-and-data-analysis/risk-analysis/risk-monitoring/immovable-property-losses